目次
【2026年最新税制】社会保険料控除上限なしの破壊力|給与天引きだけでは大損する理由
なぜ家族の国民年金や国保も対象になるのか?「生計を一にする親族要件」の真実
インターネットの税務相談窓口や知恵袋などで毎年頻出するのが、「子どもの名義で届いた納付書を父親の口座から払ったが、父親の年末調整で引けるのか」という疑問です。 結論から言えば、正当に控除対象となります。その法的な鍵を握るのが、所得税法第74条に定められた生計を一にする親族要件です。 所得税法では、控除の対象となる社会保険料について「自己又は自己と生計を一にする配偶者その他の親族の負担すべき社会保険料で、その年中に支払ったもの」と明記しています。ここで注目すべきは、「誰の保険料であるか(名義)」ではなく、「現実に誰の財布から支払われたか(拠出の実態)」が判断基準になるという点です。 「生計を一にする」という文言は、必ずしも同居を意味しません。国税庁の基本通達でも示されている通り、地方の大学に通う子どもへ生活費や学費を仕送りしているケースや、故郷で暮らす高齢の親へ定期的に生活費の送金を行っているケースは、法的に「生計を一にしている」と認定されます。 つまり、20歳を迎えた大学生の子どもの国民年金保険料を親が代わりに納付した場合や、早期退職して無職になった家族の国民健康保険料を世帯主が支払った場合、その全額を支払った本人の家族分社会保険料控除として合算できるのです。任意継続や過去の年金追納も控除可能?【実態比較データ】控除対象と必要書類の完全整理
社会保険料控除の対象範囲は極めて多岐にわたります。会社を退職した後に加入する任意継続被保険者保険料や、学生時代の納付猶予期間を後から埋める過去年分国民年金追納、さらには国民年金基金や後期高齢者医療制度の保険料まで幅広く網羅されています。 手続きの現場で混乱を招きやすい各制度の控除可否、必要書類、ならびに家計へのインパクトについて、以下の比較データで客観的に整理しました。| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給与天引きの社会保険料 | 健康保険・厚生年金・雇用保険(毎月の給料から自動控除) | 年収500万円の場合で年間約75万〜80万円前後 | 書類提出は不要。会社側が源泉徴収票作成時に自動反映するため漏れはない。 |
| 子・配偶者の国民年金保険料 | 月額約1.7万円(年間約20.4万円/人)。2年前納時は約40万円 | 大学生の未納防止や前納割引の活用として親が肩代わりするケースが主流 | 国民年金保険料控除証明書の原本提出が法令上必須。紛失時は即座に再発行が必要。 |
| 過去年分国民年金追納 | 過去10年以内の免除・猶予期間分を一括納付(加算額あり) | 数十万円〜百数十万円規模のまとまった拠出になりやすい | 納付した年の年末調整で全額控除可能。課税所得を圧縮する強力な武器となる。 |
| 国民健康保険料(税) | 自治体により算定額が変動。世帯合算で年間20万〜50万円規模 | 自営業から転職した初年度や、無職親族の分を世帯主が現金・口座振替で納付 | 税法上は国民健康保険料添付書類の提出義務なし。申告書への金額記載のみで受理される。 |
| 退職後の任意継続保険料 | 全額自己負担(従前の事業主負担分が消滅)。年額30万〜60万円程度 | 転職先への入社前や再就職活動中に個人で納付した期間分 | 年内の再就職先で年末調整を受ける際、自身で払った領収済額を申告すれば控除可能。 |
【実践解説】給与所得者の保険料控除申告書の正しい書き方と添付書類の落とし穴
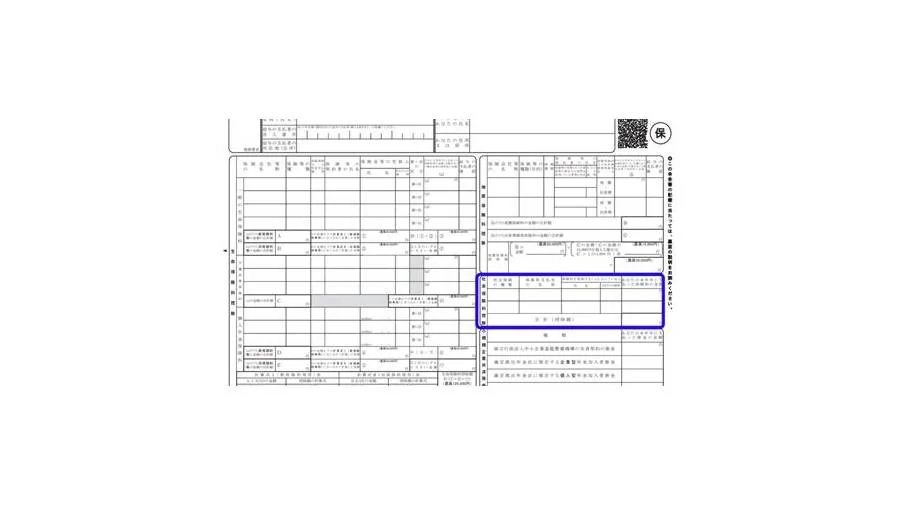
ここからは、実務上で最もつまずきやすい具体的な手続きについて解説します。社内ポータルや紙で配布される給与所得者の保険料控除申告書を開くと、右下部分に「社会保険料控除」の記載欄が用意されています。 実務に直面した会社員がつまずく具体的な記入ステップと、添付書類の厳密なレギュレーションは次の通りです。申告書右下「社会保険料控除」欄の正確な記入フロー
正しい年末調整社会保険料控除書き方は、以下の4ステップで完結します。 1. 「社会保険の種類」:支払った保険料の名称を記載します(例:「国民年金」「国民健康保険」「国民年金基金」など)。 2. 「保険料支払先の名称」:国民年金の場合は「日本年金機構」、国民健康保険の場合は「〇〇市役所」や「〇〇区」と記入します。 3. 「保険料を負担することになっている人」:ここには納付書の名義人を書きます。子どもの国民年金なら「氏名:長男の氏名」「続柄:子」となります。 4. 「あなたが本年中に支払った保険料の金額」:その年の1月1日から12月31日までに実際に納付した合計金額を記入し、最下部の「合計(控除額)」に合算額を転記します。添付書類のルールと証明書紛失時のレスキュー手順
最も注意しなければならないのが、添付書類の有無です。 税法上、国民健康保険料については領収証書や納付済額通知書の添付義務はありません。自治体から送られてくる圧着ハガキ等で支払額を確認し、申告書に数字を書き込むだけで手続きは有効に機能します(※社内規定で確認用として提示を求める企業もあります)。 一方、国民年金(追納や家族分を含む)については、日本年金機構が発行する国民年金保険料控除証明書の原本添付が法律で義務付けられています。この証明書は毎年10月下旬から11月上旬にかけて順次発送されますが、「郵便受けから取り出して紛失してしまった」「実家に届いたまま行方がわからない」といったトラブルが後を絶ちません。 もし紛失に気づいた場合は、速やかに年末調整控除証明書再発行の手続きを取らなければなりません。年金事務所の窓口へ出向くか、「ねんきんダイヤル」へ電話することで再発行申請が可能です。近年ではマイナポータルと連携した「ねんきんネット」から電子申請を行うことで、最短即日〜数日で電子版の控除証明書データを取得できるインフラも整備されています。会社の年末調整締め切り日に間に合わないと告げられた場合は、一旦その分の記載を除外して年末調整を済ませ、翌年2月16日以降に確定申告を行うことで還付を受ける実務回避策が有効です。社会保険料控除還付金計算の実態|年収別シミュレーションと現場目線のリアル
「家族の年金を立て替えて控除を受けたら、具体的にいくら手元に戻るのか」という疑問は、申告を行う上での最大の関心事です。 税金の戻り額、すなわち社会保険料控除還付金計算の基本構造は極めてシンプルです。支払った社会保険料の総額に、自身の「所得税率+住民税率」を掛け合わせた金額が減税効果となります。 住民税率は所得水準にかかわらず一律約10%であるため、限界税率は自身の課税所得によって決まる所得税率(5%〜45%)との合算値で算出されます。 以下の試算は、大学生の子どもの国民年金保険料(年間約20万4,000円)を親が立て替えて納付した場合のリアルな還付額を示したものです。 課税所得195万円〜330万円以下(年収約400万〜550万円・所得税率10%+住民税率10%=計20%) 戻る税金:204,000円 × 20% = 年間約40,800円の節税 課税所得330万円超〜695万円以下(年収約600万〜900万円・所得税率20%+住民税率10%=計30%) 戻る税金:204,000円 × 30% = 年間約61,200円の節税 課税所得900万円超〜1,800万円以下(年収約1,200万〜2,000万円・所得税率33%+住民税率10%=計43%) 戻る税金:204,000円 × 43% = 年間約87,720円の節税 所得税分はその年の12月(または翌年1月)の給与に上乗せされて現金還付され、住民税分は翌年6月から天引きされる月々の税額が減額される形で家計に還元されます。現場目線で見るリアルな体験談とコミュニティの反応
大手SNSやネットコミュニティでは、この制度を実際に活用した世帯主から驚きと安堵の声が数多く報告されています。都内のIT企業に勤める40代管理職の男性は、次のように述懐しています。 「長男が20歳になった際、学生納付特例を使って支払いを先送りするか迷ったが、どうせ将来払うならと2年分前納(約40万円)を一括で支払った。私の所得税率が高かったこともあり、年末調整で一気に8万円以上の現金が戻り、翌年の住民税も4万円ほど安くなった。ただ漫然と子どもの名義で後から払わせるより、家計全体で十数万円も浮いた計算になる。手続きのひと手間でこれほど差が出るとは思わなかった」 この証言が物語る通り、社会保険料控除は世帯全体の支出を最適化するファイナンシャル・エンジニアリングの一角を担っています。一般に知られていない盲点とネットの誤解|親の介護保険料や口座振替の罠
どれほど有利な制度であっても、税法の規定を誤解していると申告が否認され、追徴課税のリスクすら生じます。インターネット上の情報で最も混同されやすい2つの巨大な落とし穴を検証します。罠1:高齢の親の「年金天引き(特別徴収)」は子どもが控除できない
別居または同居している高齢の親を扶養している家庭で頻発する失敗が、「親の後期高齢者医療制度や介護保険料を自分の年末調整で引こうとする」ケースです。 親の公的年金から直接天引き(特別徴収)されている保険料は、法的に「親自身が自己の年金から納付した」とみなされます。たとえ子どもが親の生活費全般を仕送りしていたとしても、年金天引きされている保険料を子どもの社会保険料控除に組み込むことは一切認められません。 もし親の保険料で控除を受けたいのであれば、事前に自治体の窓口で納付方法を「特別徴収(年金天引き)」から「普通徴収(口座振替)」へ変更手続きを行い、かつ子どもの銀行口座から直接引き落とす設定にしておく必要があります。このプロセスを経ない限り、1円たりとも控除することはできません。罠2:口座振替の名義と支払実態の不一致
税法上の文言は「現実に支払った人」を基準としています。したがって、妻名義の国民健康保険料納付書を妻自身の個人名義口座から引き落として支払っている場合、夫の給与から夫の控除として申告することは原則として税務否認の対象となります。 夫婦間で家計を共有していたとしても、銀行口座の名義が妻である以上、妻の所得から控除されるのが筋道です。夫の年末調整で合算したいのであれば、最初から「夫名義のクレジットカードや口座」から納付を行うか、コンビニ等の窓口で夫の現金を原資として支払った事実を客観的に証明できなければなりません。【プロの結論】家計防衛と家族間ファイナンスの境界線|得する人・慎重になるべき人の判断基準
家族の社会保険料を肩代わりして控除を受けるスキームは、単なる税テクニックにとどまらず、家族社会学や心理学における「健全な自立と相互扶助の境界線(心理的バウンダリー)」という深層課題とも密接に連動しています。 家族の生活費や保険料を誰が負担すべきかという問題は、親子間や夫婦間の共依存関係を生み出す温床にもなり得ます。「親がすべて立て替えてくれる」という安易な構造は、子どもの経済的自立心を鈍らせる副作用を孕んでいます。家計の経済合理性を追求しながらも、健全な家族関係を壊さないための判断基準を提示します。社会保険料の家族分合算を積極的に活用すべき人
所得格差が大きい世帯(高所得の親+無収入の学生、高所得の夫+専業主婦など) 世帯内で最も高い所得税率が適用されている構成員が支払いを一本化することで、税率差による還付メリットを極大化できます。 将来の年金受給資格を確実に確保させたい親世帯 学生納付特例を使うと受給資格期間には算入されますが、追納しない限り将来の年金受給額が目減りします。教育投資の一環として割り切り、親の控除枠を使って実質負担を下げながら満額年金を確保させるアプローチは合理的です。無理な肩代わりや合算を避けるべき人・慎重になるべき人
家族間での返済トラブルや依存関係を懸念する家庭 「後で就職したら返してね」という口約束で親が立て替えた結果、卒業後の就職難や金銭トラブルから親子関係に修復不能な亀裂が入る事例が後を絶ちません。心理的バウンダリーを明確にし、贈与として割り切れない場合は、子ども自身に学生納付特例を申請させ、就職後に本人の給与から追納(本人の控除)させるルートを選ぶべきです。 申告者の課税所得が極めて低い(または非課税)世帯 元々の所得税率がゼロまたは極めて低い世帯員が立て替えても、還付される原資が存在しないため節税メリットは生まれません。世帯内で誰が支払えば最も控除効果が高いかを冷静に精査しなければ、ただの資金固定化に終わります。【年末調整の社会保険料控除】に関するよくある質問(FAQ)
Q1:10月に送られてくる国民年金の控除証明書には、12月までの見込み額が書かれていますが、その金額を書いていいですか?
A1:問題ありません。控除証明書には「すでに納付した実績額」と「年末までに納付予定の見込み額」が併記されています。年内に滞りなく納付する予定であれば、申告書にはその「見込み額を含めた合計額」を記入して申告します。ただし、見込み納付を行わなかった場合は後日修正申告が必要になります。
Q2:妻が年の途中で扶養を外れて就職し、過去に夫が立て替えた国民健康保険料はどうなりますか?
A2:納付した時点で「生計を一にする親族」であり、かつ夫の資金から支払われた事実があるならば、その後妻が就職して独立したとしても、夫の年末調整で全額控除申告して問題ありません。課税関係の判定は「保険料を現実に支払った日」の現況によって判断されます。
Q3:年末調整の提出期限に控除証明書が間に合いませんでした。もう還付は諦めるしかありませんか?
A3:決して諦める必要はありません。会社の年末調整に間に合わなかった場合でも、翌年2月16日から3月15日の間に確定申告を行えば、社会保険料控除を適用して還付を受けることができます。加えて、過去5年間に支払った家族の保険料についても、遡って「更正の請求」や還付申告を行うことで、過去に納めすぎた税金を取り戻すことが可能です。