40歳の誕生日を迎えた月に手渡された給与明細を見て、「見慣れない控除項目が増えて手取りが減った」と戸惑う会社員は少なくありません。また、65歳を迎えて年金生活に入った親の振込通知書を確認した際、想像以上に大きな金額が天引きされている現実に驚く声も後を絶ちません。公的介護保険を支える保険料は、現役世代にとってもシニア世代にとっても、家計に直接影響を与える重要な支出です。
少子高齢化の進展に伴い、介護保険料は改定のたびに上昇傾向をたどっています。2026年現在、制度の持続可能性を巡る議論が活発化するなかで、「どのような仕組みで自分の保険料が計算されているのか」「なぜ同じ収入なのに住む自治体によって金額が異なるのか」といった疑問を持つ人が増えています。本稿では、40歳〜64歳と65歳以上における計算ロジックの違いから、給与・年金からの天引きシミュレーション、自治体ごとの基準額の差が生まれる構造的背景まで、取材データと公的資料をもとにわかりやすく解説します。
【年齢別の決定基準】40歳〜64歳と65歳以上で異なる介護保険料の計算構造
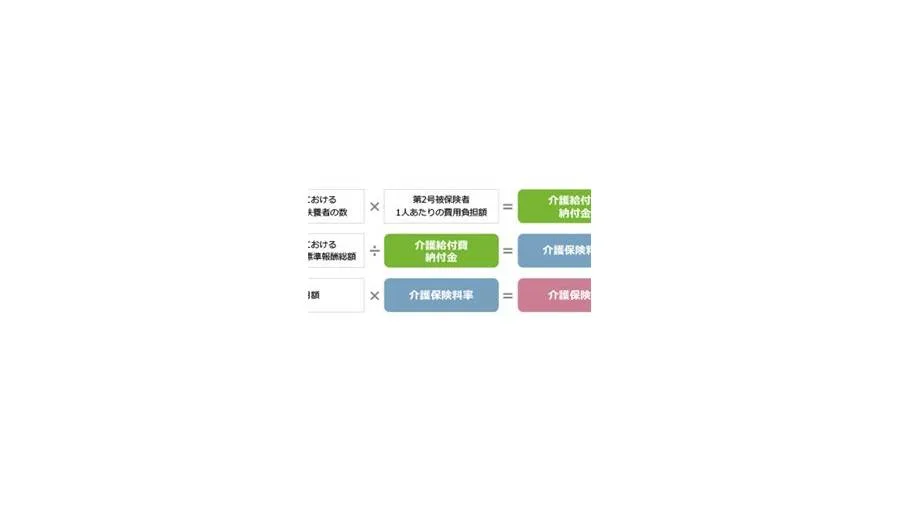
介護保険料の全体像を把握するうえで最初に理解すべきなのは、被保険者の区分が年齢によって明確に二分されている点です。介護保険法に基づき、65歳以上は「第1号被保険者」、40歳から64歳までは「第2号被保険者」と定義されており、保険料の計算主体も徴収方法も全く別の体系が敷かれています。
40歳に達すると、誰もが自動的に介護保険の被保険者となります。この介護保険料40歳以上計算方法では、加入している医療保険(全国健康保険協会=協会けんぽ、企業の健康保険組合、共済組合、または国民健康保険)が保険料を計算し、医療保険料と一体的に徴収します。会社員であれば給与から天引きされ、事業主が保険料の半分を負担する「労使折半」が適用されるのが特徴です。
一方、65歳を迎えると介護保険料第1号被保険者へと切り替わります。ここで注意が必要なのは、会社の健康保険に加入し続けている場合や家族の扶養に入っている場合であっても、健康保険組合経由の介護保険料支払いは終了し、個人の資格で居住する市区町村(基礎自治体)に納付する形に完全移行する点です。この介護保険料65歳以上計算方法は、市区町村が策定する「介護保険事業計画」に基づいて定められた基準額と、本人の前年の合計所得金額や世帯の住民税課税状況によって細かく決定されます。
【給与・年金からの天引き】いくら引かれる?具体的シミュレーションと算出法
日々の家計管理において最も知りたいのは、「実際に手取りからいくら引かれるのか」という具体的な金額です。ここでは、現役世代の給与天引きとシニア世代の年金天引きの計算手順をシミュレーションとともに確認します。
40歳〜64歳(第2号被保険者)の給与天引き計算
会社員の場合、介護保険料給与天引き標準報酬月額をベースに算出されます。健康保険組合や協会けんぽごとに定められた「介護保険料率」(一般的に1.60%〜1.82%前後で推移)を標準報酬月額に乗じ、その金額を事業主と本人が50%ずつ折半します。
【計算式】
毎月の介護保険料(本人負担額)= 標準報酬月額 × 介護保険料率 ÷ 2
例として、協会けんぽ加入で介護保険料率が1.60%のケースを想定した介護保険料計算シミュレーションは以下の通りです。
- 額面月収30万円(標準報酬月額30万円): 300,000円 × 1.60% ÷ 2 = 月額2,400円(年額28,800円)
- 額面月収50万円(標準報酬月額50万円): 500,000円 × 1.60% ÷ 2 = 月額4,000円(年額48,000円)
- ※賞与時も同様に、支給額(千円未満切り捨て)に保険料率を掛けた額の半分が控除されます。
65歳以上(第1号被保険者)の年金天引きと条件
65歳以上の保険料は、自治体ごとに設定された所得段階ごとの定額制です。徴収方法は、受給している老齢・退職年金、障害年金、遺族年金の額に応じて法令で厳格に区分されています。
所轄官庁の基準に基づき、年金の受給額が「年額18万円以上」の場合は、年金の支払月(偶数月の年6回)に自動的に差し引かれる「特別徴収」が行われます。これが介護保険料年金天引き条件です。一方、受給年金額が年額18万円未満の場合や、年度途中で65歳になったばかりの期間、他自治体から転入した直後などは、送付される納付書や口座振替で自ら納める「普通徴収」となります。「年金から引かれていないから未払いになっているのでは」と不安になるケースの多くは、この普通徴収への一時的な移行が理由です。
【データで比較】自治体格差と全国相場|なぜ住む場所で金額が変わるのか?
介護保険制度における最大の特徴であり、同時に生活者の間で疑問視されやすいのが「地域ごとの保険料格差」です。40歳〜64歳の保険料は全国的な医療保険者の財政力に左右されますが、65歳以上の保険料は市区町村ごとに独立採算に近い形で計算されるため、居住地による格差が顕著に表れます。
自治体は3年ごとに「介護保険事業計画」を見直し、その地域で必要とされる介護サービスの総費用(給付費見込み)を推計します。その給付費のうち、第1号被保険者が負担すべき割合(約23%)を地域の65歳以上の人口で割り戻すことで、介護保険料自治体別基準額(第5段階など中心となる所得段階の標準額)が算出されます。各自治体はこの基準額に対し、介護保険料所得段階別に設定された係数(低所得層は0.3〜0.5倍、高所得層は1.5〜2.4倍など)を掛けて個々人の保険料を決定します。
以下の表は、基準額の決定構造と現行制度における主な比較項目をまとめたものです。
| 区分項目 | 第2号被保険者(40歳〜64歳) | 第1号被保険者(65歳以上) | 制度上の着眼点と格差要因 |
|---|---|---|---|
| 計算の基礎 | 給与(標準報酬月額)および賞与 | 自治体の基準額 × 本人・世帯所得段階 | 現役は「収入比例」、高齢者は「地域基準+所得段階」 |
| 納付方法 | 給与天引き(医療保険料と合算) | 年金からの特別徴収(年18万円未満は納付書等) | 65歳以降は健康保険組合の扶養内でも単独課税 |
| 全国相場の目安 | 労使合算で月額約5,000円〜9,000円(自己負担半額) | 全国平均基準額:月額約6,200円〜6,500円水準 | 自治体により月額3,000円台〜9,000円超まで約2倍以上の開き |
| 費用負担割合 | 事業者50% : 本人50%(労使折半) | 全額自己負担(公費50%が全体財源に投入) | 現役時代の会社補助がなくなる点に留意が必要 |
【値上げの背景と2026年改正】制度が直面する財政圧力と負担増の構造
介護保険料が改定ごとに上昇し続けている背景には、日本の人口動態と直結した構造的な課題があります。団塊の世代がすべて75歳以上の後期高齢者となったことで、要介護認定を受ける高齢者の実数は高水準で推移しており、介護給付費の総額は年々膨らみ続けています。これが最大の介護保険料値上げ理由です。
地域ごとの基準額に差が生じるのもこのためです。特別養護老人ホームなどの介護施設整備が進んでおり、要介護認定率が高い自治体や、高齢化率に対して支え手となる現役世代の人口が少ない過疎地域では、1人あたりの基準額を高く設定せざるを得ません。反対に、現役世代が多く介護給付の利用割合が相対的に低い都市部や、財政調整基金の活用が潤沢な自治体では、基準額が低く抑えられる傾向にあります。
加えて、社会保障審議会等で進められてきた2026年最新介護保険制度改正を巡る議論では、増大する費用をどのように世代間で公平に分かち合うかが最大の焦点となっています。第9期事業計画期間(2024〜2026年度)を通じて、高所得層の高齢者に対する所得段階の細分化と標準乗率の引き上げ(負担増)、利用料の2割・3割負担対象者の範囲見直し、現役世代の「総報酬割」の徹底など、能力に応じた負担を求める制度改革が段階的に推進されています。
【実態検証】利用者の生の声と現場目線で見えたリアルな負担感
制度の数式上では数十パーセントの改定であっても、生活の現場においてその重みは切実です。SNSや相談窓口に寄せられる当事者の生の声からは、制度に対する戸惑いと負担感が浮き彫りになっています。
「40歳になった途端、給与の手取りが減って驚いた。健康保険料の明細に介護分が上乗せされているのを見て、実質的な増税のように感じる」(41歳・IT関連企業勤務)
「夫婦2人の年金生活で、それぞれの振込額から介護保険料と後期高齢者医療保険料が別々に引かれている。物価高の中で固定費として天引きされる額が年々増えており、日々の食費を削るしかない」(72歳・無職世帯)
公の議論では「支え合いの仕組み」と説明される介護保険ですが、現役世代にとっては子育てや住宅ローンと重なる「40歳の壁」として立ちはだかり、年金生活者にとっては可処分所得を直接目減りさせる要因となっています。特に退職直後は、現役時代の高い前年所得をもとに65歳以降の第1号保険料が算定されるケースがあり、初年度の納付通知書の金額にショックを受ける人が少なくありません。
一般に知られていない盲点と介護保険料減免制度要件の活用法
介護保険料には、制度の複雑さゆえに広く誤解されているポイントがいくつか存在します。正しい知識を持たないまま放置すると、思わぬ家計の損失につながりかねません。
よくある誤解:「家族の扶養に入っていれば65歳以降も介護保険料はかからない」
これは最も多い勘違いの一つです。40歳〜64歳の間は、配偶者が加入する健康保険組合の被扶養者(扶養家族)であれば、自ら介護保険料を個別に納める必要はありません(被保険者全体で拠出されているため)。しかし、65歳に達した瞬間から全員が独立した「第1号被保険者」となるため、誰かの扶養に入っていても必ず個人の介護保険料が課税・徴収されます。
家計急変時に知っておくべき減免制度
災害による被害、生計維持者の死亡や重度障害、長期入院、あるいは倒産・失業による著しい所得減少など、やむを得ない事情で保険料の納付が困難になった場合には、申請によって支払いが猶予または減額される仕組みがあります。これが介護保険料減免制度要件です。
- 要件の例:震災や風水害による家屋の損害、生計維持者の失業に伴う当年所得の見込みが前年比で半分以下に激減したこと、低所得世帯で生活困窮状態にあることなど。
- 手続き:自動的には適用されません。市区町村の介護保険担当窓口へ「申請書」「収入申告書」「り災証明書や離職票などの証明書類」を自ら提出する必要があります。
【プロの結論】世帯分離や居住地選択におけるリスクと判断基準
社会保障対策としてネット上などで頻繁に話題に上る「世帯分離」(親と子の住民票上の世帯を分けること)については、慎重な見極めが必要です。
世帯分離を行うことで親の世帯が「住民税非課税世帯」になれば、親の介護保険料の所得段階が下がり、将来介護サービスを利用した際の自己負担限度額(高額介護サービス費)が抑えられるメリットが生じる場合があります。しかし一方で、健康保険の扶養から外れることによる国民健康保険料の新規発生、世帯合算できていた高額療養費制度の控除枠減少、各種家族手当の支給停止など、トータルで見ると世帯全体の支出が増加するリスクを孕んでいます。単に「介護保険料を下げたい」という目先の理由だけで安易に手続きを行うことは推奨されず、医療費や税金を含めた総合的な試算に基づいた判断が不可欠です。
【介護 保険 料 計算】に関するよくある質問(FAQ)
Q1:40歳になった月は、いつの給与から介護保険料が引かれますか?
A1:介護保険法上、誕生日の「前日」が属する月から被保険者となります。例えば8月1日生まれの方は前日の7月31日に資格を取得するため「7月分」から、8月2日生まれの方は8月1日に資格を取得するため「8月分」から対象です。給与からの天引き時期は会社の規定(当月徴収か翌月徴収か)によって異なりますが、一般的には資格取得月の翌月支給の給料から控除が始まります。
Q2:65歳になって退職した後、介護保険料が急に高くなった気がするのはなぜですか?
A2:65歳以上の保険料(第1号)は「前年の合計所得金額」をもとに算定されるためです。退職初年度は、現役時代の給与所得をベースに所得段階が決定されるため、高めの保険料が設定されます。年金生活のみとなり所得が下がった翌々年度以降には、その低い所得に応じた段階へと再計算され、金額が落ち着くのが一般的な流れです。
Q3:介護保険料を支払わずに滞納した場合、どのようなペナルティがありますか?
A3:滞納期間に応じて厳しいペナルティが科されます。1年以上滞納すると、介護サービスを利用した際の費用を一旦全額自己負担(10割支払い)した後に申請して払い戻しを受ける「償還払い」に変更されます。1年6カ月以上滞納すると保険給付の一時差し止め、さらに2年以上滞納すると時効によって保険料が徴収できなくなり、過去の未納期間に応じて自己負担割合が3割または4割へ強制的に引き上げられ、高額介護サービス費の支給も受けられなくなります。
まとめ:今後の動向と失敗しないための判断基準
介護保険料は、単なる控除項目の一つではなく、高齢社会において自身や家族が必要なケアを受けるためのセーフティネットの原資です。計算ロジックは「40歳〜64歳の現役世代(収入比例・労使折半)」と「65歳以上のシニア世代(自治体基準額×所得段階・個人全額負担)」で明確に分かれており、年齢の節目で仕組みが大きく切り替わります。
2026年以降も少子高齢化の基調が続く中、保険料や自己負担基準の見直しは継続的なテーマとなります。給与明細や年金振込通知書の控除額を定期的に確認し、万が一の収入減の際には減免措置を適切に活用するなど、制度の仕組みを正しく理解して家計防衛に役立てることが重要です。