日本銀行による利上げ基調が定着した2026年、預金金利の引き上げ競争が一段と激しさを増しています。長らく続いたゼロ金利時代には「どこに預けても同じ」と放置されがちだった預金口座ですが、金融機関ごとの金利格差が明確に開いたことで、預け先によって手元に残る利息に決定的な差が生まれる環境となりました。
2026年10月の金融各社の発表データによると、主要ネット銀行の1年もの定期預金では年1.70%に達する好金利商品が登場しており、メガバンクの平均的な水準(年0.50%前後)と比較して3倍以上の差がついています。1000万円などまとまった手元資金を預けた場合、実質的な手取り利息にどれほどの開きが出るのか、最新のランキングと各行のキャンペーン条件を徹底検証します。
【金利上昇局面】メガバンクとネット銀行の定期預金金利格差が拡大する背景
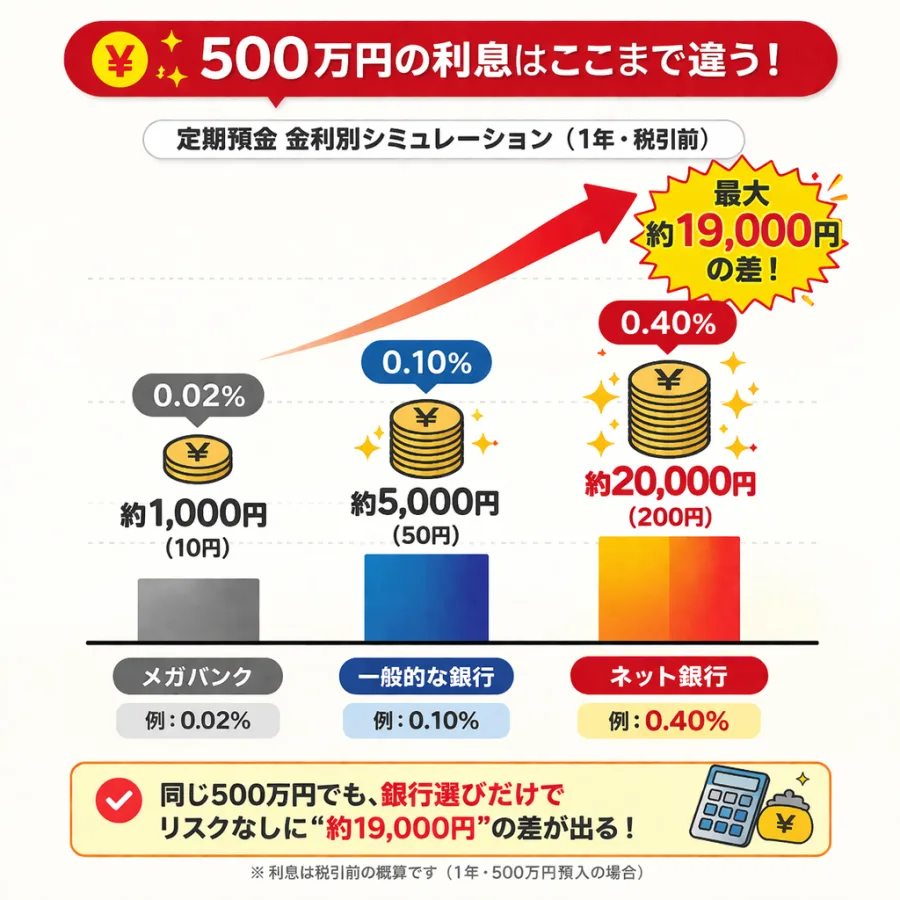
日本国内の金融市場では、追加利上げに伴う市場金利の上昇を背景に、預金獲得を巡る各行のスタンスに明確な違いが現れています。三菱UFJ銀行、三井住友銀行、みずほ銀行といったメガバンク各行も定期預金金利を引き上げてきたものの、資金調達力に余力がある大手行は1年もの定期で年0.50%前後の提示にとどまるケースが主流です。
一方で、デジタル経済圏を基盤とするネット銀行や流通・通信系バンクは、個人マネーの囲い込みを狙って大幅な上乗せ金利を設定しています。リテール金融の強化を図るSBI新生銀行やauじぶん銀行、通信基盤と信託機能を掛け合わせたドコモSMTBネット銀行などが積極的に年1.0%超から最高年1.70%の提示を行うなど、メガバンクの3倍以上もの金利水準を打ち出す構造的な乖離が生じています。
【2026年10月最新】主要銀行の定期預金金利・実質利息比較
各行の公式発表資料や調査データに基づき、2026年10月時点で提供されている注目の定期預金金利と条件を一覧化しました。金利の高さだけでなく、預入期間や預入上限額、適用される対象条件を見極めることが肝要です。
| 金融機関名・商品名 | 対象条件・預入期間 | 適用金利(税引前・年利) | 1000万円預入時の税引後利息目安 | 主な特徴・預入上限 |
|---|---|---|---|---|
| ドコモSMTBネット銀行 | 新規口座開設・指定条件(1年もの) | 年1.70% | 約135,465円 | 最高水準の年利。預入上限・連携要件の確認が必要。 |
| SBI新生銀行 | スタートアップ円定期預金(1年もの) | 年1.50%〜1.70%水準 | 約119,530円〜135,465円 | 新規口座開設優遇。メガバンクの3倍以上の設定が定着。 |
| UI銀行 | スーパー定期(1年もの) | 年1.20%前後 | 約95,625円 | スマホ完結型。既存顧客向けにも比較的高い金利を維持。 |
| auじぶん銀行 | 円定期預金 特別金利キャンペーン | 年1.10%〜1.50%水準 | 約87,656円〜119,530円 | au PAYやauカブコム証券等のau経済圏連携で優遇拡大。 |
| メガバンク(三菱UFJ・三井住友・みずほ) | 店頭・インターネット通常定期(1年もの) | 年0.50%水準 | 約39,842円 | 全国店舗網と利便性は高いが、金利面ではネット銀行に劣後。 |
※利息計算は年365日の日割り計算、税率は復興特別所得税を含む20.315%(所得税15.315%、住民税5%)を差し引いたシミュレーション概算値です。実際の受取額は預入日や各行の計算規則により端数が異なる場合があります。
【税引後利息シミュレーション】1000万円を預けると手取り差は約9万6,000円
預金で得られる利息には一律20.315%の税金が課されます。そのため、表面上の年利だけでなく「手元にいくら残るか」という税引後の実質利息で比較することが資産防衛の基本です。
具体的に1000万円を1年間預け入れたケースを検証すると、メガバンクの年0.50%では税引前利息が5万円、税金を差し引いた手取りは約3万9,842円となります。これに対し、最高水準である年1.70%の定期預金に預けた場合、税引前利息は17万円となり、税引後でも約13万5,465円が手元に残ります。
この結果、預け先を吟味して年1.70%の枠組みを活用するだけで、1年間で約9万5,623円(約9万6,000円)もの差が生じることになります。元本保証の預金でありながら、金融機関の選択ひとつで年間のキャッシュフローに明らかな違いが生じる計算です。
【銀行別徹底検証】高金利を狙える注目銀行の強みと適用条件
上位にランクインしている各行の具体的な強みと、利用にあたって留意すべき条件を深掘りします。
SBI新生銀行は、新規口座開設者を対象とした「スタートアップ円定期預金」を中心に、メガバンクの3倍以上となる高金利を牽引し続けています。ステップアッププログラムに応じた他行宛振込手数料の無料回数など、総合的な使い勝手の良さも評価されています。
ドコモSMTBネット銀行は、三井住友信託銀行とNTTドコモの共同出資による強固な経営基盤を背景に、年1.70%のトップクラス金利を設定。ドコモ回線やd払い連携など、通信グループのシナジーを活かした利用条件が組み合わされることが多いため、契約前の条件照合が欠かせません。
UI銀行は、東京きらぼしフィナンシャルグループ発のデジタルバンクとして、スマートフォンアプリに特化したシンプルな操作性が特徴です。新規口座開設時だけでなく、既存口座向けにも定期的に高金利キャンペーンを展開しており、継続的な運用先として支持を集めています。
auじぶん銀行は、au経済圏のサービス連携による「金利優遇プログラム」が代名詞です。証券口座連携(マネーコネクト)やクレカ決済などを組み合わせることで、普通預金から定期預金キャンペーンまで一貫して高水準の利息設計を享受できる設計になっています。
【プロの結論】失敗しない預け先選びと利上げ局面に向けた運用戦略
高金利の定期預金を有効活用するためには、表面利率の数字だけで飛びつかず、以下の3つの判断基準を持つことが不可欠です。
第1に、新規口座開設限定キャンペーンか既存向けかの確認です。最高金利として提示される年1.50%〜1.70%の多くは、口座開設後1〜3ヶ月以内に申し込む初回限定プランであることが一般的です。満期到来後は通常の定期金利へと移行するため、1年後の満期資金をどこへ再配置するかまで事前に想定しておく必要があります。
第2に、預入上限額と預金保険制度(ペイオフ)の壁です。キャンペーン商品には「上限500万円まで」などの制限が設けられている場合があります。また、元本1000万円とその利息までが保護される預金保険制度の枠組みを考慮し、1つの金融機関に集中させる金額は利息を含めて1000万円以内を目安に分散することが安全策となります。
第3に、預入期間の選定です。さらなる利上げが意識される局面では、3年や5年といった長期定期に資金を固定してしまうと、その後に市場金利が上昇した際に好機を逃す「中途解約リスク」を抱えます。当面は「1年もの」を主軸に置き、満期ごとに市場の最新金利へ乗り換えていく機動的な運用が最も合理的な選択肢となります。
【定期預金金利ランキング】に関するよくある質問(FAQ)
Q1:定期預金を満期前に中途解約した場合、元本割れすることはありますか?
A1:円建ての定期預金であれば、中途解約しても元本割れすることはありません。ただし、当初約束されていた好金利は適用されず、各行所定の「中途解約利率」(普通預金と同等水準の低い金利)で計算された利息しか受け取れなくなります。
Q2:1000万円以上を預けたい場合、どのように預け入れるのが安全ですか?
A2:預金保険制度(ペイオフ)により、万一金融機関が破綻した際に保護される範囲は「1金融機関につき預金者1人あたり元本1000万円までとその利息」です。1000万円を超える資金を保有している場合は、SBI新生銀行、UI銀行、auじぶん銀行など複数の高金利銀行に分散して預け入れるのが賢明です。
Q3:新規口座開設キャンペーンの満期が来たらどうすれば良いですか?
A3:満期を迎えた資金は、自動継続に任せず「満期解約」を選び、その時点で他行が実施している高金利キャンペーンや、既存顧客向けに優遇金利を提供している銀行へ資金を移管するのが最も効率的です。
まとめ:今後の動向と失敗しないための判断基準
2026年の預金金利環境は、預け先を選定する行動そのものがダイレクトに資産形成の成果を分けるフェーズに入っています。年0.50%にとどまるメガバンクに無意識に預け続けるか、年1.70%水準を提供するネット銀行のキャンペーンを戦略的に活用するかによって、1000万円あたり年間約9万6,000円の実質利息差が生まれます。
まずは自身が保有する待機資金の額面を把握し、新規特典の適用条件や預入上限を精査したうえで、機動的に動かせる1年もの定期預金から着実に利回りを確保していくことが、今の金利ある世界における賢明なアプローチです。