物価高や社会保険料の上昇が続くなか、「老後に厚生年金はいったいいくらもらえるのか」という不安は、現役世代にとって切実なテーマとなっています。給与明細から毎月天引きされる厚生年金保険料ですが、納めた分が将来どのような形で手元に戻ってくるのか、その全体像を正確に把握している人は多くありません。
公的年金は、国の社会保障の土台となる国民年金(基礎年金)と、会社員や公務員が上乗せで加入する厚生年金の「2階建て構造」で成り立っています。受給額は現役時代の平均年収と加入月数によって大きく変動するため、個別の条件に応じた目安を知ることが重要です。本稿では、年収別・加入年数別の受給額シミュレーションから計算式の仕組み、2026年4月に実施される制度改正の要点までを網羅し、老後のリアルな受給見込額を検証します。
日本の公的年金は「2階建て」|国民年金と厚生年金の基本構造
日本の年金制度を理解するうえで欠かせないのが「2階建て」の枠組みです。日本国内に住む20歳以上60歳未満のすべての人が加入する国民年金(基礎年金)が「1階部分」にあたり、会社員や公務員が勤務先を通じて加入する厚生年金保険が「2階部分」として上乗せされます。
自営業者やフリーランスなどの第1号被保険者は1階部分のみを受け取りますが、会社員などの第2号被保険者は、老齢基礎年金と老齢厚生年金の両方を受給する権利を得ます。公的年金を受け取るための大前提として、保険料納付済期間や免除期間を合わせた受給資格期間が最低10年(120か月)必要です。この10年を満たして初めて、原則65歳から生涯にわたって終身年金を受給できます。
厚生年金の平均受給額は月いくら?公的統計から見る実態
厚生労働省が公表した最新の「厚生年金保険・国民年金事業の概況」によると、厚生年金保険(第1号)の老齢年金受給者における平均年金月額は15万1,142円となっています。年額に換算すると約181万3,700円です。
ただし、この平均値はすべての受給者を一括りにした数値であり、男女間や加入年数によって受給額の分布には明確な偏りがあります。男性受給者の平均月額は約16万円台半ばであるのに対し、女性受給者は平均して約10万円台前半にとどまります。これは過去の就労形態において、女性の勤続年数が比較的短かったことや、扶養内パートタイム勤務が多かった歴史的背景が色濃く反映された結果です。単に「平均約15万円」という数値を鵜呑みにするのではなく、自身のキャリアプランや賃金水準と照らし合わせることが不可欠です。
【早見表】厚生年金は年収・加入年数でいくらもらえる?(令和8年度試算)
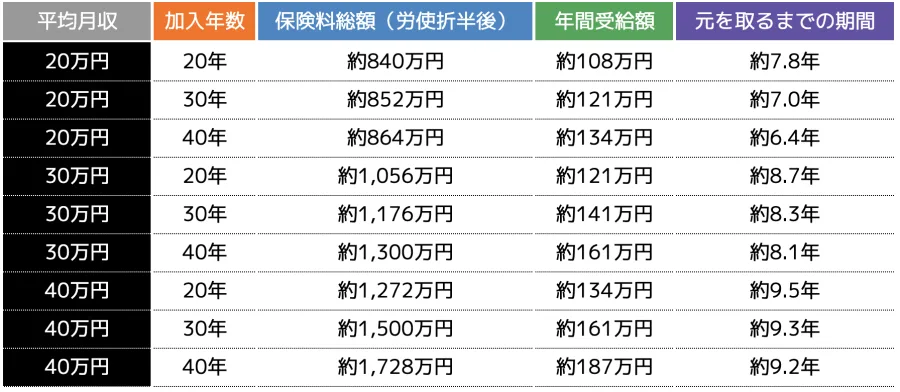
現役時代の平均年収と厚生年金の加入年数によって、将来手にする年金額は段階的に変化します。以下は、65歳時点で満額の老齢基礎年金を受給できる前提で、現役時代の平均年収(賞与を含む総報酬ベース)と厚生年金加入年数に応じた、65歳受給開始時の年金月額の目安をまとめた試算表です。
| 現役時代の平均年収 | 加入20年(月額目安) | 加入30年(月額目安) | 加入40年(月額目安) | 年間受給総額(40年加入時) |
|---|---|---|---|---|
| 年収300万円 | 約10.2万円 | 約12.0万円 | 約13.7万円 | 約164.4万円 |
| 年収400万円 | 約11.1万円 | 約13.3万円 | 約15.6万円 | 約187.2万円 |
| 年収500万円 | 約12.0万円 | 約14.7万円 | 約17.4万円 | 約208.8万円 |
| 年収600万円 | 約12.9万円 | 約16.0万円 | 約19.3万円 | 約231.6万円 |
| 年収700万円 | 約13.8万円 | 約17.4万円 | 約21.1万円 | 約253.2万円 |
| 年収800万円 | 約14.7万円 | 約18.7万円 | 約22.9万円 | 約274.8万円 |
| 年収1,000万円 | 約16.2万円 | 約21.0万円 | 約25.8万円 | 約309.6万円 |
※上記試算は、基礎年金満額受給(月額約6.8万円水準)を含んだ合算見込額です。実際の年金額は物価変動率やマクロ経済スライド、標準報酬月額の推移により調整されます。
早見表が示すとおり、年収500万円で新卒から定年まで40年間厚生年金に加入し続けた場合、月額約17.4万円が受給の目安となります。夫婦共働きで双方が同程度のキャリアを積んだ世帯であれば、世帯合算で月額30万円前後の年金収入が見込める一方、単身者や片働き世帯では年金収入のみで生活費全般を賄うには綿密な生活設計が大切です。
厚生年金の受給額はどう決まる?計算式と「満額」の定義
「国民年金のように厚生年金にも満額があるのか」という疑問を抱く方は少なくありません。国民年金は20歳から60歳までの40年間(480か月)すべて保険料を納めると定額の「満額」が支給されますが、厚生年金には制度上の固定された満額という概念は存在しません。
老齢厚生年金の年額(報酬比例部分)は、基本的に以下の計算式で算出されます。
【報酬比例部分の計算式】
平均標準報酬額 × 5.481 ÷ 1,000 × 2003年4月以降の加入月数
(※2003年3月以前の加入期間については、賞与を含まない平均標準報酬月額に7.125/1,000を乗じる計算式が適用されます)
厚生年金は、毎月の給与(標準報酬月額)と賞与(標準賞与額)の金額が高く、加入月数が長ければ長いほど受給額が増加する「報酬比例」の仕組みをとっています。ただし、無制限に増やせるわけではありません。標準報酬月額には上限(第32級:65万円)が設定されており、標準賞与額にも1か月あたり150万円という上限があるため、制度上の最高受給額は自ずと頭打ちになります。生涯にわたって最高等級を維持し40年間勤務した超高所得層であっても、老齢厚生年金部分の最高額は月額16万円〜18万円程度、基礎年金を合わせても月額約24万〜26万円が現実的な上限の目安となります。
受給開始時期で大きく変わる「繰上げ」と「繰下げ」の損得勘定
公的年金は原則65歳からの受給開始ですが、希望に応じて受給開始年齢を60歳から75歳までの間で選択できます。開始時期を前倒しする「繰上げ受給」と、後ろ倒しにする「繰下げ受給」では、生涯受け取る年金額の増減率に極めて大きな差が生じます。
60歳から64歳までの間に受給を開始する繰上げ受給では、1か月早めるごとに月0.4%(最大24%減額)が適用され、減額された受給率は生涯元に戻りません。早く現金を受け取れる利点はあるものの、長生きリスクに対しては受給額が減少するデメリットを抱えます。
対照的に、66歳から75歳までの間で受給を遅らせる繰下げ受給では、1か月遅らせるごとに月0.7%(年率8.4%)増額されます。上限である75歳まで繰り下げた場合、最大で受給額は84%増額となります。例えば、65歳時点で月額17万円の年金を受け取れる人が70歳まで繰り下げた場合、受給額は42%増の月額約24.1万円へと恒久的に引き上げられます。平均余命の伸長を踏まえると、健康状態や就労状況に応じて繰下げを活用することは、老後の経済的基盤を強固にする有効な戦略といえます。
【2026年最新】制度変更の重要ポイントと老後資金の備え方
2026年以降、公的年金制度は現役世代および高齢就労者を取り巻く環境に合わせた重要な制度改正の節目を迎えます。特に注目すべきは、就労を継続するシニア層に直結する見直しです。
1. 在職老齢年金の支給停止基準額の引き上げ
65歳以降も会社員として働きながら年金を受給する場合、給料と年金の合計額が一定基準を超えると年金の一部または全額がカットされる「在職老齢年金制度」があります。この支給停止調整額は長らく50万円前後に設定されていましたが、シニア層の就労意欲を阻害しているとの指摘を受け、2026年4月以降、基準額のさらなる引き上げに向けた運用見直しが進められています。これにより、定年後も高い専門性やフルタイム勤務で一定の収入を得るシニア層が、年金を削られることなく満額受給しやすくなります。
2. パート・短時間労働者への厚生年金適用拡大の進展
企業規模要件の段階的撤廃により、短時間労働者が厚生年金に加入できるハードルが一段と下がっています。短期的には毎月の手取り収入が減少する側面があるものの、将来自身が受け取る老齢厚生年金額の底上げにつながり、万が一の際の障害厚生年金や遺族厚生年金の保障対象となるセーフティネットが広がります。
自身の正確な年金見込額を把握したい場合は、厚生労働省が提供するウェブツール「公的年金シミュレーター」や、日本年金機構の「ねんきんネット」を活用するのが最も確実です。働き方の変化や将来の年収推移を入力することで、精度の高い受給予測グラフを数分で作成できます。
【厚生年金いくらもらえる】に関するよくある質問(FAQ)
Q1:厚生年金に加入していれば、国民年金の保険料を別に払う必要はありませんか?
A1:別途納付する必要はありません。会社員や公務員が給与から天引きされている厚生年金保険料には、国民年金の基礎年金拠出金が含まれています。そのため、厚生年金に加入している期間は、国民年金(第2号被保険者)の保険料も同時に納付している扱いになります。
Q2:国民年金が未納だった期間があっても、厚生年金は受け取れますか?
A2:国民年金と厚生年金の加入期間を合算して「受給資格期間10年(120か月)」を満たしていれば、厚生年金に加入していた期間に応じた老齢厚生年金を受け取ることができます。ただし、国民年金の未納期間がある分、1階部分である老齢基礎年金の受給額は満額から減額されます。
Q3:厚生年金に加入できる年齢は何歳までですか?
A3:原則として70歳未満まで加入できます。70歳以降も会社に勤め続ける場合、厚生年金保険の加入者(被保険者)ではなくなるため保険料の天引きは停止しますが、一定以上の給与を得ている場合は在職老齢年金制度の支給停止判定の対象には引き続き該当します。
まとめ:ライフプランに合わせた受給額の早期把握を
厚生年金の受給額は、「過去の年収水準」と「通算加入月数」の掛け算によって個々人ごとに大きく異なります。平均月額約15.1万円という全体平均はひとつの目安に過ぎず、年収300万円台で40年働いた場合は月額約13.7万円、年収600万円台であれば月額約19.3万円と、ライフコースによって受け取る金額には明確な格差が生じます。
定年延長や再雇用の定着、在職老齢年金の基準額改定など、60代以降も働き続ける環境は着実に整いつつあります。公的年金シミュレーターなどで自身の年金見込額を早期に可視化し、公的年金という確固たるベースの上に、iDeCoやNISAなどの私的年金・資産運用をどのように組み合わせるかを考えることが、安心できるシニアライフへの第一歩となります。