日本銀行によるマイナス金利解除以降、金融政策の正常化が進むなかで、住宅ローン市場は歴史的な転換期を迎えています。長らく続いた「超低金利の変動金利一強」の構図に揺らぎが生じ、将来の金利上昇リスクを確実に遮断できる「固定金利」への注目が急速に高まっています。
毎月の返済額が変わらない安心感がある一方で、変動金利との金利差をどう評価すべきか、今後の追加利上げで損益分岐点がどこに位置するのかは、多くの購入検討者や借換希望者が抱く切実な悩みです。本稿では、最新の市場データ、詳細な総返済額シミュレーション、現場の専門家取材をもとに、利上げ局面における固定金利の真価と後悔しない選び方を徹底的に解き明かします。
【2026年最新】日銀利上げの住宅ローン影響と金利引き上げの背景
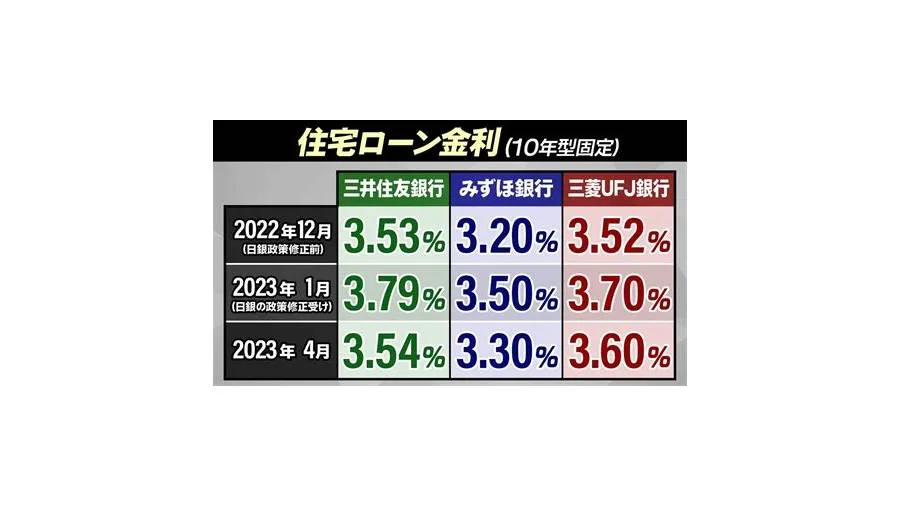
住宅ローンの固定金利がなぜいま見直されているのか。その根底には、日本経済の構造変化と金融政策の舵切りがあります。日本銀行が長短金利操作(イールドカーブ・コントロール)の撤廃や政策金利の引き上げを進めたことで、市場の長期金利(新発10年物国債利回り)が上昇トレンドへと定着しました。
住宅ローンの金利引き上げ理由を整理すると、固定金利と変動金利では決定メカニズムが根本から異なります。固定金利は「将来の金利見通しを反映する長期金利」に連動するため、日銀の政策修正観測が強まった段階から先行して上昇してきました。一方、変動金利は各銀行の「短期プライムレート(短プラ)」に連動しており、政策金利の直接的な引き上げを受けて遅れて上昇を開始する性質を持っています。
金融機関の現場では、すでに変動金利の基準金利引き上げに踏み切る動きが相次いでおり、新規借入者のみならず既存の変動金利利用者にも金利上昇の現実が迫っています。日銀の利上げによる住宅ローンへの影響はもはや予測の段階を過ぎ、家計に直接響く現実のコストとして直面するフェーズに入ったと言えます。
住宅ローンの固定金利と変動金利を比較|総返済額シミュレーションの決定打
住宅ローンの選択において最も重要なのは、目先の表面金利の低さに惑わされず、完済までの総返済額の比較試算を冷静に行うことです。借入額4,000万円、借入期間35年(元利均等返済)を前提に、複数のシナリオで返済負担をシミュレーションしました。
| 金利タイプ・返済プラン | 詳細・適用金利の想定 | 毎月の返済額 | 総返済額(目安) |
|---|---|---|---|
| 全期間固定金利 (フラット35等) |
35年間固定:年1.85%(完済まで金利変動なし) | 約129,500円 (35年間一定) |
約5,440万円 |
| 変動金利 (金利据え置きケース) |
全期間据え置き:年0.50%(非現実的な楽観シナリオ) | 約103,900円 | 約4,364万円 |
| 変動金利 (段階的利上げケース) |
当初0.50% → 5年後1.00% → 10年後1.50% → 15年後2.00% | 当初103,900円 → 最終約131,000円 |
約5,310万円 |
| 固定期間選択型 (10年固定プラン) |
当初10年:年1.30% 11年目以降:年2.20%を想定 |
当初118,600円 → 11年目以降約133,000円 |
約5,415万円 |
試算から明らかな通り、変動金利が将来的に年1.5%〜2.0%程度まで段階的に上昇した場合、全期間固定金利との総返済額の差はわずか100万〜150万円程度にまで縮小します。この差額を「35年間にわたる金利上昇の恐怖や毎月のストレスを完全にゼロにするための保険料」と捉えるならば、固定金利のコストパフォーマンスは極めて高いと評価できます。
返済方式に関しては、元利均等返済と元金均等返済の違いも把握しておく必要があります。元利均等返済は毎月の返済額が一定で家計管理がしやすい反面、元金の減り方が遅くなります。一方、元金均等返済は初期の返済負担が大きいものの、元金の減りが早く総利息負担を抑えられます。固定金利で確実に利息を圧縮したい場合は、元金均等返済の併用も有力な選択肢です。
フラット35の金利推移と全期間固定金利のメリット・デメリット
住宅金融支援機構と民間金融機関が提携して提供する「フラット35」は、全期間固定金利の代表格です。近年のフラット35の金利推移を振り返ると、長期金利の上昇基調を反映して金利水準は切り上がっているものの、子育て世帯向けや省エネ住宅向けの優遇金利制度が大幅に強化されています。
具体的には、「子育てプラス」や「省エネ基準」を満たす住宅を取得する場合、当初5年間から最長10年間にわたり年0.25%〜1.0%以上の金利引き下げを受けられる設計が整えられています。これにより、表面上の店頭金利が年1.8%前後であっても、当初一定期間は年1%前後の実質金利で借入可能なケースが多々存在します。
客観的な判断材料として、全期間固定金利のメリット・デメリットを整理します。
【全期間固定金利の主なメリット】
・完済までの毎月返済額と総返済額が確定し、将来の教育費や老後資金の設計が容易。
・金利動向や世界情勢のニュースに一喜一憂する必要がなく、精神的安定が得られる。
・子育て支援・省エネ住宅支援などの公的優遇措置により、当初金利を大幅に引き下げられる。
【全期間固定金利の主なデメリット】
・借入当初の適用金利が変動金利に比べて高く、毎月の手取り支出が重くなる。
・借入後に金利が低下または横ばいで推移した場合、変動金利より支払い利息が多くなる。
・繰り上げ返済や借換時に所定の手数料や条件確認が必要となる場合がある。
なお、固定期間選択型(10年固定など)は、当初10年間の返済額を確定できる安心感がある一方、11年目の固定期間終了時に優遇金利幅が縮小し、返済額が跳ね上がる「11年目の崖」と呼ばれるリスクを孕んでいます。10年後に残債を一括完済できる見込みがない限り、長期的な家計防衛としては慎重な見極めが必要です。
【実態検証】利用者の生の声と現場目線で見えたリアル
住宅ローンの現場では、契約者の心理や選択動機に明確な地殻変動が起きています。大手メガバンクの住宅ローン担当デスクやファイナンシャルプランナー(FP)への取材、SNSや各種コミュニティでのリアルな声を検証すると、数字の損得だけでは測れない実態が浮き彫りになります。
「変動金利で月々の支払いを安く抑えていたが、日銀のニュースが出るたびに胃が痛くなり、仕事に集中できなくなった。全期間固定に借り換えたことで月々の返済額は1万5,000円増えたが、家族全員の心の平穏を取り戻せた」(都内在住・40代共働き世帯の手記より)
一方、ネット掲示板やSNS上では、「今の金利差であれば、変動金利を選んで浮いた差額を新NISAなどの資産運用に回したほうが合理的」という意見も根強く存在します。しかし、現場のFPは警鐘を鳴らします。「投資のリターンは不確実である一方、住宅ローンの返済義務は100%確実に発生します。運用利益で金利上昇分を補填するという計画は、相場急落と金利上昇が同時に起きた際に家計破綻を招くリスクを孕んでいます」
住宅ローンの借り換えで固定金利を選択する相談件数は前年同期比でも増加傾向にあり、特に借入残高が3,000万円以上残り、返済期間が20年以上ある層を中心に、早めの防衛策を打つ動きが定着しています。
一般に知られていない盲点とネットの誤解|「固定は損」説の真偽
ネット空間やマネー情報サイトでは、過去20年間のデフレと低金利環境を前提にした「変動金利一択」「固定金利を選ぶ人は損をしている」という言説が今なお散見されます。しかし、利上げ局面においては、一般に知られていない重大な盲点が存在します。
最大の誤解は、変動金利に付帯する「5年ルール」と「125%ルール」への過信です。多くの銀行の変動金利(元利均等返済)では、金利が上昇しても5年間は毎月の返済額が変わらず、6年目以降も従前の125%までしか返済額が増加しないルールが存在します。
しかし、これは「返済を免除された」わけでは決してありません。金利が急上昇した場合、毎月の返済額のほとんどが利息に充当され、元金がまったく減らない「未払利息」が発生する構造になっています。最悪の場合、35年後の完済時に数百万円単位の残債が一括請求されるリスクを抱えることになります。
「固定金利は初期費用が高い」という認識も正確ではありません。ネット銀行を中心に保証料無料の固定金利商品が拡充されており、手数料を含めた実質コストの比較でも、メガバンクの変動金利とほぼ同等の諸費用で組めるケースが増えています。ネット上の古い常識を鵜呑みにせず、最新の契約条項を確認することが肝要です。
後悔しない固定金利の選び方とおすすめ基準|家計防衛の判断軸
金利上昇期において、どのような基準で固定金利商品を選び、家計を守るべきか。後悔しないための選定プロセスを提示します。
固定金利の選び方における最優先事項は、「全期間固定」か「優遇付きフラット35」かをライフステージと物件仕様から照らし合わせることです。長期優良住宅やZEH水準の高断熱住宅を購入する場合は、フラット35の「金利引き下げ制度」をフル活用するのが最も有利な選択肢となります。一方、物件が中古マンションなどで基準適合証明の取得が難しい場合は、民間銀行の全期間固定プラン(35年固定)を比較検討するのが鉄則です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融工学と家計心理学の視点から導き出される、「固定金利を選ぶべき人」と「慎重になるべき人」の明確な境界線は以下の通りです。
【固定金利を強くおすすめできる人】
1. 借入額が年収の6倍以上と大きく、返済余力に余裕が少ない世帯。
2. 子どもの大学進学や教育費のピーク期が、住宅ローン返済の10〜20年目に重なる家庭。
3. 毎日の金利ニュースや経済動向に不安を感じやすく、「住まいの安心」を最優先したい人。
4. 借入当初の10年間に金利優遇措置(フラット35子育てプラス等)を最大限享受できる住宅を購入する人。
【固定金利の選択に慎重になるべき人】
1. 借入額が比較的小さく(2,000万円未満)、手元資金が豊富でいつでも繰り上げ返済が可能な人。
2. 今後10〜15年以内に完済する計画、または親からの生前贈与等で大幅な繰り上げ返済が見込める世帯。
3. 金利上昇リスクを理解した上で、自ら積極的に資産運用を行い、相場変動に対処できる高い金融リテラシーを持つ人。
金利タイプ選びは単なる金融商品の比較ではなく、「家族の将来設計におけるリスク許容度」を定義する作業です。目先の月数千円の金利差にとらわれず、30年超に及ぶ人生設計を盤石にするための選択が大切です。
【住宅ローンの固定金利】に関するよくある質問(FAQ)
Q1:変動金利から固定金利への借り換えタイミングはいつがベストですか?
A1:固定金利は長期金利の上昇とともに先行して上がっていくため、「変動金利の金利が実際に上がってから固定に切り替える」のでは手遅れになるリスクがあります。借り換えによるメリット(残期間10年以上、残債1,000万円以上、金利差など)が見込める場合は、固定金利がさらに上昇する前の「できる限り早い段階」での試算・事前審査をおすすめします。
Q2:フラット35と民間銀行の全期間固定金利はどちらが有利ですか?
A2:購入する住宅の性能と家族構成によって結論が分かれます。省エネ性能の高い新築や子育て世帯であれば、手厚い金利引き下げ制度が適用されるフラット35が圧倒的に有利になる傾向があります。一方、団信(団体信用生命保険)の手厚い保障内容(がん保障や3大疾病保障の上乗せ)を重視する場合は、民間銀行の全期間固定金利商品に優位性があります。
Q3:固定金利と変動金利を組み合わせる「ミックスローン」はどうですか?
A3:借入額の半分を変動金利、残り半分を全期間固定金利にするミックスローンは、金利上昇リスクを半分に抑えつつ初期の返済負担を緩和できる有効な中間解です。ただし、契約が2本になることで事務手数料や登記費用が二重にかかるケースがあるため、諸費用を含めたトータルコストの確認が必須です。
まとめ:利上げ時代の住宅ローン戦略と今後の見通し
住宅ローン金利の今後の見通しとして、世界的なインフレ動向や国内の賃金・物価上昇を背景に、日本が過去のような超低金利環境へ即座に回帰する可能性は極めて低い状況にあります。
金利が右肩上がりで推移する利上げ局面において、固定金利最大の武器は「将来の支出を確定させ、家計破綻の確率を根本から排除できる」という絶対的な予測可能性にあります。住宅ローンは、人生で最も長く、最も大きな負債です。単に「どちらが得か」という投機的な視点ではなく、「万一の金利急騰時にも家族の生活を守り抜けるか」という防衛の視点から、最適な金利タイプを選択してください。