2026年、日本の国民皆保険制度は大きな転換点を迎えている。会社員が加入する社会保険(健康保険)と、自営業者や退職者らが加入する国民健康保険。この二つは「どちらも医療費を抑える公的保険」という点では共通しながら、保険料の計算方法も、扶養の考え方も、受けられる給付の中身も根本的に異なる。厚生労働省が公表する国民健康保険制度の運営資料や保険料水準統一加速化プラン(第2版・令和6年6月)に見られるように、自治体間の保険料格差是正の動きも進み、「自分の場合はどちらが安いのか」を正確に把握する重要性は年々高まっている。
特に退職直後は要注意だ。社会保険から国民健康保険へ切り替える際、前年所得をもとに保険料が算定されるため、収入が激減したのに保険料が高止まりする「逆転現象」が起きやすい。本稿では、保険料・扶養・給付・手続きの4軸から両制度を整理し、年収別の損得、二重払いの落とし穴、そして2026年最新の実務ポイントまでを一気に解説する。
【結論先出し】国民健康保険と社会保険、どっちが安い?年収別の損得早見
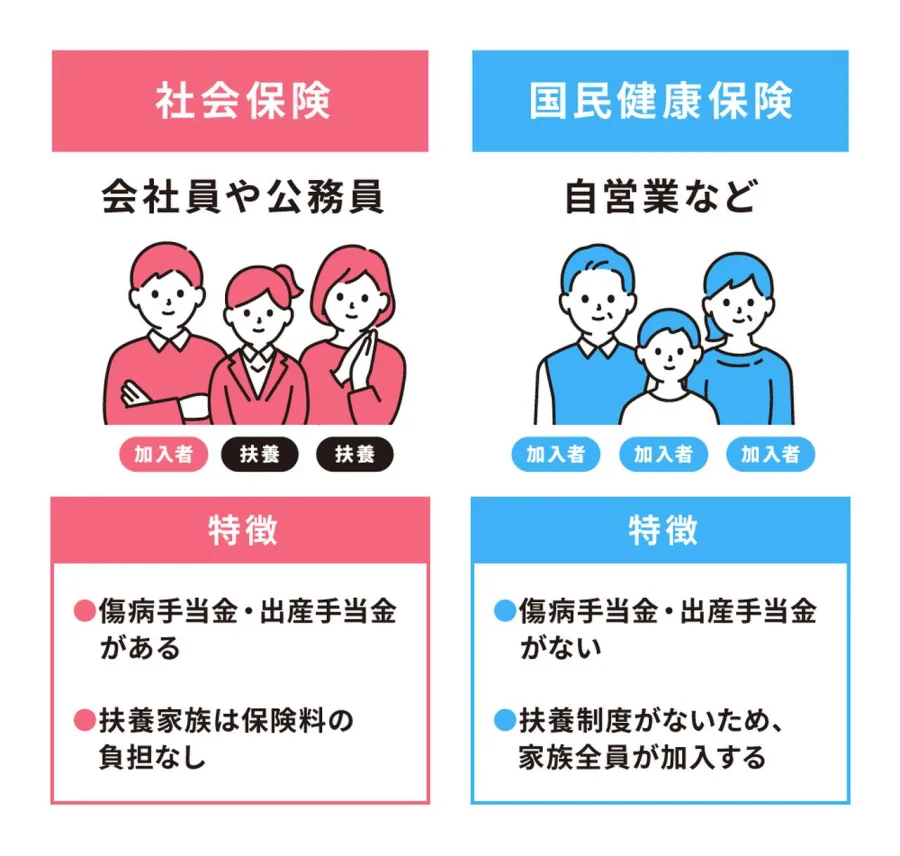
先に結論を示す。会社員として働き続けられるなら社会保険が有利な場面が圧倒的に多い。保険料が会社と折半になるうえ、扶養家族が増えても保険料が原則変わらないからだ。一方、国民健康保険は全額自己負担で、世帯の加入人数に応じた「人数割」が上乗せされるため、扶養が多い世帯ほど負担が重くなりやすい。
ただし「年収別」で見ると単純な話ではない。会社を退職して収入がゼロになった年でも、国民健康保険の保険料は前年1月~12月の所得をもとに計算される。税金・社会保障教育が公表する試算によれば、40歳未満・年収400万円だった人が退職した場合、退職後の国民健康保険料は年間でおおよそ33万円台に達することがあり、退職前の社会保険料(本人負担分)より高くなる逆転が起こり得る。つまり「今の年収」ではなく「前年の所得」と「世帯の加入人数」で損得が変わる点が、この比較の最大の落とし穴である。
【4軸比較】保険料・扶養・給付・手続きで見る社会保険と国民健康保険の決定的な違い
両制度の違いは、保険料の算定根拠、扶養の扱い、給付の範囲、そして退職時の手続きという4つの軸で整理すると理解が早い。まず保険料は、社会保険が「標準報酬月額×料率」を会社と折半する方式であるのに対し、国民健康保険は「前年所得×料率+人数割」を加入者全員が全額自己負担する。標準報酬月額とは報酬月額を一定の等級に当てはめたもので、料率は都道府県ごとの健康保険料率と介護保険料率(40~64歳)によって決まる。
扶養の考え方も対照的だ。社会保険には扶養制度があり、年収130万円未満(60歳以上や障害者は180万円未満)などの加入条件を満たせば被扶養者として保険料負担なしで加入できる。対して国民健康保険には扶養という概念がなく、世帯内の加入者数に応じて人数割が課される。給付面では、医療給付の基本は共通だが、傷病手当金や出産手当金など社会保険独自の現金給付があり、ここで明暗が分かれる。退職後の切り替え手続きは、社会保険の資格喪失日から14日以内を目安に国民健康保険へ加入する流れとなる。
| 比較軸 | 社会保険(健康保険) | 国民健康保険 |
|---|---|---|
| 保険料の計算 | 標準報酬月額×料率(会社と折半) | 前年所得×料率+人数割(全額自己負担) |
| 扶養 | あり(年収130万円未満など条件あり・保険料ゼロ) | なし(加入者全員に人数割) |
| 主な給付 | 医療給付に加え傷病手当金・出産手当金など | 医療給付が中心(独自の現金給付は限定的) |
| 主な加入対象 | 会社員・公務員とその扶養家族 | 自営業者・年金受給者・退職者など |
| 退職時の扱い | 資格喪失日に終了 | 14日以内を目安に切り替え手続き |
【保険料の計算式】標準報酬月額と前年所得、算定のメカニズムを徹底解剖
社会保険の保険料は、報酬月額を等級に当てはめた標準報酬月額に料率を掛けて算出し、その半額を会社が負担する。厚生労働省所管の制度設計に基づき、料率は都道府県単位の健康保険料率と介護保険料率の合算で運用される。報酬が変わっても標準報酬月額は原則として年に一度の算定基礎届で見直されるため、月々の保険料は比較的安定する。これが「会社員は保険料が読みやすい」と言われる理由だ。
一方の国民健康保険は、前年所得に所得割率を掛けた額に、加入者数×均等割額、そして世帯ごとの平等割額を合算する自治体方式が基本となる。厚生労働省の国民健康保険制度に関する資料でも示されている通り、保険料水準の統一加速化が進められているものの、所得割・均等割の具体的水準は自治体ごとに異なる。自営業者や年金受給者が加入するこの制度では、前年所得が高いと保険料も高くなり、逆に所得が急減しても翌年度までは高い保険料が続く点を覚えておきたい。
【扶養と加入条件】自営業・退職者・家族構成で変わる「どっちに入るか」の見分け方
自営業者が国民健康保険に加入する条件は、その市町村に住所があり、社会保険など他の医療保険に加入していないことだ。家族を扶養に入れる場合も、国民健康保険では扶養という概念がなく、家族それぞれが加入者として人数割の対象になる。これに対し社会保険の扶養加入条件は、被扶養者の年収が130万円未満(60歳以上・障害者は180万円未満)で、かつ被保険者の収入の2分の1未満であることなどが目安とされる。
「パートで年収130万円の壁を意識する」のは、この社会保険の扶養条件が背景にある。扶養に入れれば保険料負担はゼロだが、国民健康保険にはその逃げ道がない。世帯に扶養が多い自営業者ほど、国民健康保険の人数割が重くのしかかる構造になっている点は、制度設計上の本質的な違いだ。
【退職後の切り替えと二重払い】手続きの落とし穴と2026年の実務ポイント
会社を辞めたとき、社会保険の資格喪失日から14日以内を目安に国民健康保険へ加入する手続きが必要となる。ここで注意したいのが二重払いだ。退職日に健康保険を失効したはずが、任意継続や家族の扶養への切り替えを忘れて国民健康保険と社会保険の両方に加入した状態が続くと、保険料の二重払いが発生する。HR Noteなどの実務解説でも、切り替えと二重払いの対応が論点として挙げられている通り、退職後は「どの保険に、いつから加入しているか」を必ず確認したい。
また、退職後に家族の社会保険の扶養に入れる場合は、国民健康保険に加入する必要はない。逆に、扶養条件を満たさず国民健康保険に切り替える場合は、前年所得による保険料の高さに驚くケースが多い。2026年時点では自治体の保険料水準統一化の動きが進む一方、自治体ごとの差は残るため、住んでいる市区町村の窓口や公式サイトで試算を確認するのが確実だ。
【給付の差】医療給付は共通でも、傷病手当金・出産手当金で明暗が分かれる
病気やケガで病院にかかったときの医療給付は、社会保険も国民健康保険も原則として同じ割合で適用される。しかし、社会保険には独自の現金給付が上乗せされる。代表例が傷病手当金と出産手当金だ。病気やケガで働けなくなったとき、社会保険では一定の条件を満たせば傷病手当金が支給されるが、国民健康保険にはこの制度がない。出産時も、社会保険では出産手当金が支給される一方、国民健康保険では出産育児一時金などの給付が中心となる。
この差は、働けなくなったときの生活設計に直結する。会社員として社会保険に加入している間にこれらの給付を受けておくことは、家計のリスク管理上大きな意味を持つ。給付面では「医療費」だけでなく「現金給付」まで含めて比較することが、制度選びの核心だ。
【国民健康保険社会保険】に関するよくある質問(FAQ)
Q1:国民健康保険と社会保険の違いを一言で言うと?
A1:社会保険は会社員らが加入し保険料を会社と折半する制度、国民健康保険は自営業者や退職者らが加入し保険料を全額自己負担する制度です。扶養の有無と給付の範囲にも差があります。
Q2:退職後、国民健康保険に切り替える手続きはいつまでにすればいい?
A2:社会保険の資格喪失日から14日以内を目安に、市区町村の窓口で加入手続きを行います。扶養に入れる場合は別途手続きが必要です。
Q3:国民健康保険と社会保険の二重払いはどうやって防ぐ?
A3:退職後は資格喪失日を確認し、扶養への切り替えか国民健康保険への加入かを明確にしましょう。加入状況を保険証や通知で必ず確認することが二重払い防止につながります。
Q4:自営業者は必ず国民健康保険に入るの?
A4:他の医療保険に加入していない自営業者は、原則として国民健康保険に加入します。家族も扶養ではなく加入者として扱われ、人数割の対象になります。
まとめ:今後の動向と失敗しないための判断基準
2026年、国民健康保険と社会保険のどちらが得かは、単純な年収比較では測れない。保険料の算定根拠が「標準報酬月額」か「前年所得」か、扶養があるか、現金給付を重視するか、そして退職後の手続きを正しく行えるか。この4軸で自分の立場を整理することが、損をしない制度選びの判断基準となる。会社員は社会保険の折半と扶養のメリットを享受しやすく、自営業者や退職者は前年所得と人数割による負担増に備える必要がある。
厚生労働省の国民健康保険制度に関する資料や保険料水準統一加速化プランが示すように、制度は今後も見直しが続く。最新の自治体情報と自身の加入状況をこまめに確認しながら、二重払いや切り替え漏れを防ぐことが、家計を守る最善の策だ。