2026年5月1日、アラブ首長国連邦(UAE)が約59年間加盟してきた石油輸出国機構(OPEC)とOPECプラス(OPEC+)から正式に脱退しました。サウジアラビアに次ぐ中東の主要産油国の一つであるUAEの離脱は、産油国による供給調整の仕組みを揺るがす大きな転換点です。背景には、増産能力を高めてきたUAEと、加盟国の生産量を管理するOPECとの長年の利害対立があります。
さらに2026年11月には、UAEの原油生産量が9月に日量391.7万バレルに達したというデータや、国営石油会社ADNOCによる報道内容への反論、ホルムズ海峡の混乱下での輸出回復が注目されています。日本は原油輸入の大部分を中東に依存しており、UAEの政策転換はガソリン価格やエネルギー安全保障にも関係する問題です。
【なぜUAEはOPECを脱退した?】2026年5月1日の決断と3つの理由
UAEのOPEC脱退は、単なる加盟国の入れ替わりではありません。産油国が協調して価格と供給量を調整する従来の仕組みから、UAEが自国の判断で生産・販売を進める方向へ舵を切った出来事です。
2026年4月28日に脱退を発表、5月1日に正式離脱
UAE政府は2026年4月28日、国営通信社WAMを通じてOPECおよびOPEC+からの脱退を発表しました。正式な離脱日は2026年5月1日です。
UAEはアブダビ首長国として1967年にOPECへ加盟し、1971年のアラブ首長国連邦成立後も加盟を継続していました。約59年間にわたり、主要産油国の一角を担ってきたことになります。
政府発表では、今回の決定について、長期的な国家戦略、経済的な展望、エネルギー政策の変化、国内生産への投資加速を理由として挙げています。
また、現在と将来の生産能力を総合的に検討したうえで、国益に基づいて判断したと説明しています。
つまり、脱退の中心にあるのは、自国の原油生産能力を自国の判断で活用したいという政策上の選択です。
理由1:増産能力とOPEC生産枠の不一致
UAEが抱えていた大きな問題は、原油を生産できる能力と、実際に生産を認められる量の間に隔たりがあったことです。
UAEは2018年以降、石油関連施設や生産設備への投資を積極的に進めてきました。国営石油会社ADNOCも生産能力の拡大を目指し、2027年までに日量500万バレルの生産能力を確保する目標を掲げています。
一方、OPEC+は原油価格の安定を目的に、加盟国ごとの生産目標を調整してきました。
UAEから見れば、生産設備を拡張しても、国際的な生産枠によって販売できる量が制限される構造です。
米国エネルギー情報局(EIA)によると、UAEの2025年の原油生産量は平均日量約340万バレルで、実効生産能力は約420万バレルと推定されています。
設備投資によって供給余力が増える一方、その能力を十分に活用できないことが、OPECとの利害対立につながりました。
理由2:サウジアラビア主導の生産調整から距離を置く
OPECの中心的な存在は、世界最大級の産油国であるサウジアラビアです。
サウジアラビアは生産量を調整することで、原油市場の需給バランスを維持しようとしてきました。
しかし、UAEは経済の多角化を進めながら、石油・ガス事業への投資も拡大しています。生産能力を高めて輸出収入を確保したいUAEと、価格安定を重視するサウジアラビアでは、必ずしも政策の優先順位が一致しません。
2026年4月のロイターの分析でも、両国の関係には原油生産政策だけでなく、イエメンやスーダンをめぐる外交上の違いや経済競争が存在すると指摘されています。
理由3:エネルギー市場の変化に迅速に対応するため
UAEは原油だけに依存する経済からの転換も進めています。
石油・天然ガスに加え、原子力発電、太陽光発電、再生可能エネルギーなどにも投資しています。
エネルギー市場が変化するなかで、原油をどの程度生産し、いつ輸出するのかを自国で柔軟に決められることは、経済戦略上の大きな意味を持ちます。
今回の離脱は、OPECとの協力を全面的に否定するものではありません。UAE政府は脱退後も市場の安定を重視し、産油国や消費国との協力を続ける姿勢を示しています。
したがって、今回の決断は「石油市場からの撤退」ではなく、国際的な生産調整への参加をやめ、自国のエネルギー政策の自由度を高める動きと理解するのが適切です。
【UAE・OPEC・サウジアラビアの関係】2026年の重要な出来事を時系列で整理
今回の脱退を理解するには、UAEとOPECだけでなく、サウジアラビア、ADNOC、OPEC+、そして世界の原油市場との関係を整理する必要があります。
特に重要なのは、UAEがOPECを離脱した後も、サウジアラビアと経済的・安全保障上の関係を維持している点です。
2026年の主要な出来事と関係者一覧
UAEとサウジアラビアは対立しているのか
UAEの脱退を受けて、サウジアラビアとの関係悪化を懸念する見方があります。
実際、両国には経済政策や地域外交をめぐる違いがあります。
サウジアラビアはOPECの中心的な産油国であり、原油市場の供給調整を主導する立場です。一方、UAEは自国の生産能力を拡大し、国際市場で独自の存在感を高めようとしています。
両国の競争は、石油だけに限りません。
- イエメンやスーダンをめぐる外交政策の違い
- 国際物流や金融、投資誘致をめぐる競争
- エネルギー産業の主導権をめぐる競争
- 中東地域での外交的な影響力の拡大
ただし、両国は安全保障、貿易、投資などで深く結びついています。英国議会図書館の2026年5月の調査報告も、両国の競争が強まっている一方、全面的な経済対立に発展する可能性は限定的との見方を紹介しています。
したがって、OPEC脱退を理由にサウジアラビアとUAEが完全に敵対関係になったと判断するのは早計です。
【9月の原油生産量391.7万バレル】ADNOCの反論とデータの食い違いを検証
2026年11月に大きな注目を集めているのが、UAEの原油生産量です。
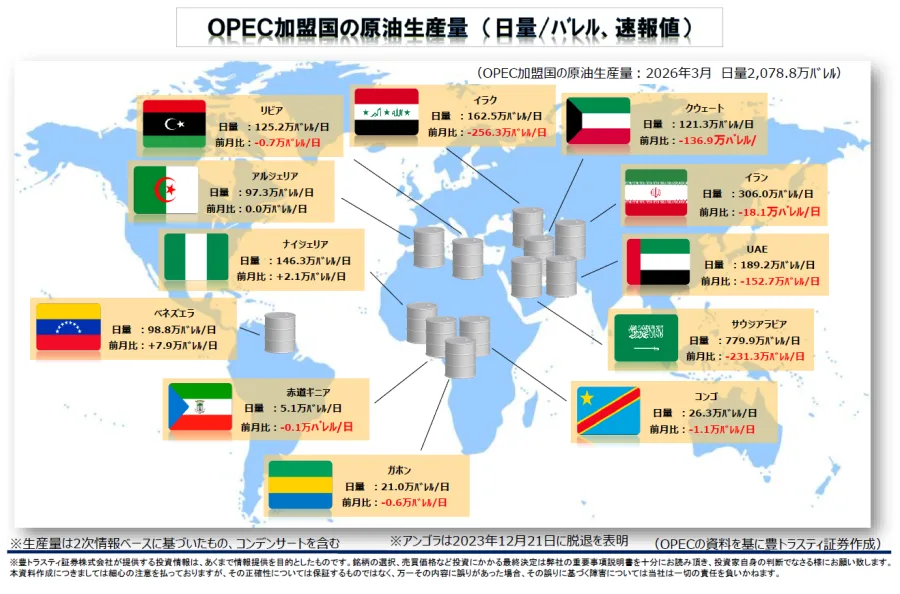
ロイターが11月2日に報じた内容によると、OPECの二次情報に基づく統計では、UAEの2026年9月の原油生産量は日量391.7万バレルに達しました。
これは2月と比較して約15%の増加であり、UAEがOPEC+に残留していた場合に5月に適用されるはずだった生産枠を、日量約47万バレル上回る水準です。
ただし、この数字をめぐってはADNOCが反論しています。
日量391.7万バレルは何を意味するのか
391.7万バレルという数字は、UAEがOPECを離脱した後、従来の生産枠に縛られず供給を拡大してきたことを示す重要な指標です。
OPECの生産枠は、加盟国間で供給量を調整するための目標です。
脱退後のUAEは、少なくともOPEC+の加盟国としての生産目標に従う必要がなくなりました。
この変化によって、設備能力と市場の需要に応じて生産量を調整する余地が広がっています。
一方、391.7万バレルをそのままADNOCが公式認定した生産実績と扱うことはできません。
ADNOCはロイターの報道にどう反論したのか
11月2日のロイター報道では、ADNOCの広報担当者が、同社が報道機関に伝えた内容として、記事のデータと報道は誤りであり、不正確だと説明したことが伝えられています。
重要なのは、ADNOCが次の情報を公表していないことです。
- 391.7万バレルという数値のどの部分が誤りなのか
- OPECの二次情報に基づく統計のどこに問題があるのか
- 代わりに採用すべき公式生産量はいくらなのか
つまり、報道内容への反論は確認されていますが、ADNOCによる代替数値は提示されていません。
このため、現段階では「391.7万バレルという統計が報じられたこと」と「ADNOCがその報道を不正確だと反論したこと」を分けて理解する必要があります。
IEAの推計はさらに高い
もう一つ注目すべきなのが、国際エネルギー機関(IEA)の推計です。
2026年10月のIEA石油市場報告をめぐるロイターの報道では、UAEの9月の生産量について次の数字が紹介されています。
| データ | 2026年9月の数値 |
|---|---|
| OPEC二次情報に基づく原油生産量 | 日量391.7万バレル |
| IEAが推計した生産量 | 日量440万バレル |
| IEAが示した原油・コンデンセートなどを含む総生産量 | 日量530万バレル |
ここで注意したいのは、各統計の対象範囲や算定方法が同一とは限らないことです。
特に、原油だけの生産量と、コンデンセートやその他の液体燃料を含む総生産量を比較してはいけません。
IEAの総生産量530万バレルを、そのまま原油生産量として扱うのは誤りです。
生産能力500万バレルを目指すADNOCの戦略
ADNOCはUAEのエネルギー政策を支える中心的な国営企業です。
同社は2027年までに日量500万バレルの生産能力を確保する目標を掲げています。
これは、実際に毎日500万バレルを生産するという意味ではありません。需要や設備状況に応じて生産できる能力を整えるという目標です。
生産能力と実際の生産量を区別することは、UAEの増産余地を正確に理解するうえで欠かせません。
UAEにとってOPEC脱退の大きなメリットは、この増産能力を自国の判断で活用できるようになることです。
【2026年11月のUAE原油輸出動向】ホルムズ海峡とフジャイラ港が鍵
UAEの原油政策を考えるうえで、生産量と同じくらい重要なのが輸出ルートです。
いくら原油を生産できても、タンカーに積み込んで海外へ輸送できなければ、国際市場への供給量は増えません。
2026年は米国・イスラエルとイランの戦争によってホルムズ海峡周辺の輸送が大きく混乱し、UAEの輸出戦略にも影響を及ぼしています。
11月2日、エネルギー相が輸出回復を説明
2026年11月2日、アブダビで開催されたエネルギー関連国際会議ADIPECで、UAEのスハイル・アル・マズルーイ・エネルギー相は、原油輸出について説明しました。
ロイターの報道によると、同相は輸出量が一時的に戦争前の水準を上回ったと述べています。
ただし、具体的な輸出量の数値は公表されていません。
一方、同日付の「The National」の報道では、6月にはUAEの輸送量が日量394万バレルに達したとされています。3月にはホルムズ海峡の封鎖によって日量213万バレルまで落ち込んでいました。
この数字は輸送量に関するものであり、9月の原油生産量391.7万バレルとは別の統計です。
アブダビ原油パイプラインが重要な理由
UAEには、ホルムズ海峡を経由せずに原油を輸出できる重要なインフラがあります。
それがアブダビ原油パイプライン(ADCOP)です。
このパイプラインは、アブダビ内陸部のハブシャンから、オマーン湾に面するフジャイラ港までを結んでいます。
主な特徴は次のとおりです。
- 全長:約400キロメートル
- 現在の輸送能力:約日量180万バレル
- 主な役割:ホルムズ海峡を通過せずに原油を輸出すること
- 主な輸出拠点:フジャイラ港
IEAによると、UAEは通常時にこのルートから国内産原油を日量約110万バレル輸出しており、海峡が封鎖された場合には、最大で約70万バレルの追加輸送余地があるとされています。
さらにEIAは、UAEが2027年までにパイプラインの能力を倍増させる計画を発表したと説明しています。
フジャイラ港が中東のエネルギー輸送拠点になる
フジャイラ港の最大の特徴は、ホルムズ海峡の外側に位置していることです。
通常、中東湾岸諸国の原油はホルムズ海峡を経由してインド洋へ向かいます。しかし、海峡が封鎖されたり、タンカーへの攻撃リスクが高まったりすると、輸送が大きく制限されます。
その点、フジャイラ港は海峡を通過せずに外洋へアクセスできます。
UAEはこの地理的優位性を生かし、パイプライン輸送だけでなく、海上での積み替えやタンカーの運用も組み合わせています。
ただし、フジャイラ港を使えばすべての輸送リスクがなくなるわけではありません。タンカーの安全確保、保険料、港湾設備、船舶の手配など、複数の条件が関係します。
11月時点の輸出動向は回復一辺倒ではない
11月3日のロイター報道では、Vortexaの船舶追跡データに基づき、2026年10月の中東全体の海上輸出量が日量1710万バレルだったと伝えられました。
9月の1890万バレルからは減少しています。
また、原油・コンデンセートの輸出量は日量1400万バレルで、戦争前の約86%に相当するとされています。
UAEは国別では9月から10月にかけて輸出量が最も大きく減少した国とされました。ただし、船舶が安全上の理由から位置情報の発信を停止する場合があり、追跡データには後日修正される可能性があります。
一方、11月5日のロイター報道では、UAEからシンガポールとマレーシアへの燃料油輸送量が、10月に約72万9000トンとなり、8か月ぶりの高水準に達したとされています。
これは原油そのものではなく、精製された燃料油の輸送データです。
したがって、11月の輸出動向は、原油と石油製品を分けて見る必要があります。
2026年11月時点の要点は、UAEの輸出能力は回復しているものの、ホルムズ海峡の安全問題によって輸出量が不安定になっていることです。
【OPEC脱退で原油価格はどうなる?】日本のガソリン価格への影響も解説
最も気になるのは、UAEのOPEC脱退によって原油価格が下がるのか、それとも上がるのかという問題でしょう。
答えは、短期と中長期で異なります。
短期的には中東情勢と輸送リスクが価格を押し上げる可能性があります。一方、中長期的にはUAEの増産によって供給量が増え、価格を押し下げる方向に働く可能性があります。
OPECプラスの市場支配力はどう変わる?
EIAの2026年6月の分析によると、2025年の世界の原油生産量に占めるOPEC+の割合は約46%でした。
UAEが離脱した場合、同じ基準で計算したOPEC+の割合は約42%に低下すると試算されています。
この変化は、OPEC+が世界の原油供給量を調整する際の影響力が弱まることを意味します。
ただし、OPEC+の市場への影響力がなくなるわけではありません。サウジアラビアやロシアなどの主要産油国は引き続き供給政策を協調できます。
問題は、UAEという生産能力の大きい国が、その協調の外側に出たことです。
原油価格は短期的には上昇、中長期的には下落要因も
UAEが自由に増産できるようになれば、世界の原油供給量が増加する可能性があります。
一般的に、需要が一定のまま供給量が増えれば、原油価格には下落圧力がかかります。
しかし、2026年の市場には別の大きな問題があります。
それがイランをめぐる戦争とホルムズ海峡の輸送障害です。
IEAの2026年10月の石油市場報告では、9月の世界の石油供給量は前月から日量250万バレル増加し、日量1億230万バレルに達したとされています。
一方、2026年の世界の石油需要は前年比で日量260万バレル減少するとの予測が示されています。
供給についても、年間平均では前年比日量580万バレル減少する見通しです。
つまり、世界全体では需要の減少が見込まれている一方、中東の供給障害によって実際の供給量が大きく制限されています。
2026年11月5日の原油価格はどうなっている?
11月5日のロイター報道では、北海ブレント原油先物は米東部時間午前11時43分時点で1バレル96.92ドル、米国産WTI原油先物は90.27ドルでした。
前日の急落から反発した背景には、米国とイランの戦争の先行きに対する不透明感や、タンカーへの攻撃による供給不安があります。
この価格変動は、UAEのOPEC脱退だけでは説明できません。
市場では、供給量だけでなく、ホルムズ海峡を通過できるタンカーの数、保険料、輸送費、各国の備蓄状況なども原油価格に反映されています。
日本のガソリン価格は安くなるのか
日本にとってUAEの動向は決して他人事ではありません。
日本は原油のほとんどを輸入に依存しており、その調達先は中東に集中しています。
石油連盟が公表した2025年版の資料に掲載された2024年度の実績では、日本の原油輸入に占める国別割合は次のとおりです。
| 輸入先 | 日本の原油輸入に占める割合 |
|---|---|
| UAE | 43.6% |
| サウジアラビア | 40.1% |
| クウェート | 6.4% |
| カタール | 4.1% |
| 中東全体 | 95.9% |
UAEとサウジアラビアの2か国だけで、日本の原油輸入の8割以上を占めています。
この構造を考えると、UAEの増産は日本にとって供給源の確保という面でプラスに働く可能性があります。
しかし、UAEがOPECを脱退したからといって、日本向けの原油輸出が自動的に増えるわけではありません。
実際の調達量は、輸出契約、精製会社の購入方針、タンカーの運航状況、輸送コストなどに左右されます。
2026年11月のレギュラーガソリン価格
2026年11月2日の調査では、日本のレギュラーガソリン全国平均価格は1リットル170.0円でした。
資源エネルギー庁の石油製品価格調査に基づく数値で、前週から0.1円の値下がりです。
また、2026年3月19日から実施されている燃料油の緊急的な価格支援措置では、全国平均価格が170円程度を超えると見込まれる場合、超過分を補助する仕組みが設けられています。
このため、原油価格が変動しても、ガソリン店頭価格に直ちに同じ幅の変化が生じるとは限りません。
日本のガソリン価格を左右する主な要因は次の5つです。
1. 国際原油価格(ブレント原油やドバイ原油)
2. ドル円為替相場
3. 中東から日本までのタンカー輸送費
4. 国内製油所の稼働状況と石油製品の在庫
5. 政府による燃料油価格支援策
特に円安が進むと、ドル建てで購入する原油の円換算価格が高くなります。
そのため、国際原油価格が下落していても、円安によって国内のガソリン価格が下がりにくくなる場合があります。
日本の消費者にとっては、UAEの増産だけでなく、ホルムズ海峡の輸送状況と為替相場を同時に確認することが大切です。
【プロの結論】UAEのOPEC脱退が世界経済に与える本当の影響
UAEのOPEC脱退を評価する際には、単純に「原油が増えるから安くなる」「OPECが弱くなるから高くなる」という二択で考えないことが重要です。
本質的な変化は、原油の生産量を調整する国際的な枠組みと、実際に原油を輸出できる能力の両方にあります。
世界の原油市場で注目すべき3つの変化
1. UAEが独立した供給調整役になる
これまでUAEはOPEC+の生産目標に合わせて供給量を調整していました。
脱退後は、国内の生産能力、投資回収、顧客との契約、国際市場の需要を考慮して生産を決められます。
この自由度は、世界の原油市場にとって新しい供給変動要因になります。
2. サウジアラビアの市場調整力が相対的に低下する
OPEC+の主要メンバーであるUAEが離脱したことで、サウジアラビアが供給調整を主導する際の選択肢は変化しました。
UAEが増産する一方で、サウジアラビアが市場安定のために減産を続けるような状況になれば、両国の政策の違いが価格に影響する可能性があります。
3. 輸送ルートの確保が生産能力と同じくらい重要になる
2026年の中東情勢は、原油を生産できることと、実際に輸出できることが別問題であると示しています。
ADCOPとフジャイラ港の存在はUAEの強みですが、輸送設備の増強、タンカーの確保、海上安全の維持が必要です。
原油の供給量を判断する際には、油田の生産能力だけでなく、輸送能力にも注目する必要があります。
今後の原油価格を見極める5つのチェックポイント
| 確認項目 | 注目する内容 | 価格への影響 |
|---|---|---|
| UAEの原油生産量 | 月次生産量と生産能力 | 増産は下落要因 |
| OPEC+の政策 | サウジアラビアなどの減産・増産 | 供給調整で変動 |
| ホルムズ海峡 | タンカーの通航状況 | 混乱は上昇要因 |
| フジャイラ港 | 輸出量と積み出し状況 | 輸出回復は下落要因 |
| 日本の為替・補助政策 | 円相場と燃料油支援 | 国内価格を左右 |
特に重要なのは、原油生産量と輸出量を混同しないことです。
生産量が増えても、輸出ルートが機能しなければ国際市場に供給される原油は増えません。
反対に、パイプラインやタンカー輸送が回復すれば、同じ生産能力でも実際の輸出量を増やせます。
この違いを理解しておくと、UAEのニュースが原油価格に与える影響を判断しやすくなります。
【UAEのOPEC脱退はどうなる?】に関するよくある質問(FAQ)
Q1:UAEがOPECを脱退したのはいつですか?
2026年4月28日に脱退を発表し、2026年5月1日にOPECとOPEC+から正式に離脱しました。約59年間続いた加盟に終止符を打った決定です。
Q2:UAEがOPECを脱退した最大の理由は何ですか?
生産能力の拡大とOPECの生産枠との不一致が大きな理由です。国内の石油産業への投資を進めてきたUAEは、自国の生産能力をより柔軟に活用できる体制を求めていました。
Q3:UAEの2026年9月の原油生産量は391.7万バレルですか?
OPECの二次情報に基づく統計として、日量391.7万バレルという数字がロイターで報じられました。一方、ADNOCは報道内容を不正確だと反論しています。IEAは別の推計として日量440万バレルを示しており、統計の対象範囲にも違いがあります。
Q4:UAEのOPEC脱退で原油価格は下がりますか?
中長期的には、UAEが増産して世界の供給量が増えれば、原油価格の下落要因になります。ただし、短期的にはホルムズ海峡の輸送障害や中東情勢の悪化が価格を押し上げる可能性があります。
Q5:日本のガソリン価格は安くなりますか?
UAEの増産は原油調達の安定につながる可能性がありますが、ガソリン価格が必ず下がるわけではありません。国際原油価格、円安・円高、輸送費、国内の補助政策などが関係します。
Q6:サウジアラビアとUAEの関係は悪化していますか?
原油生産政策や地域外交、経済競争をめぐって両国の利害は異なっています。ただし、貿易や投資、安全保障上の関係も強く、OPEC脱退だけで全面的な対立関係になったとはいえません。
Q7:UAEはホルムズ海峡を通らずに原油を輸出できますか?
はい。アブダビ原油パイプライン(ADCOP)を使って、ハブシャンからフジャイラ港まで原油を輸送できます。フジャイラ港はホルムズ海峡の外側に位置しており、中東情勢が不安定なときの重要な代替輸出拠点です。
まとめ:UAEのOPEC脱退は日本のエネルギー市場にも影響する
2026年5月1日のUAEによるOPEC・OPEC+脱退は、約59年間続いた産油国間の協調体制から独立し、自国の生産能力をより柔軟に活用するための大きな政策転換でした。
2026年9月の原油生産量については、日量391.7万バレルというOPECの二次情報に基づく数値が報じられていますが、ADNOCはその報道に反論しています。IEAの推計との違いも含め、生産量を判断する際には統計の対象範囲に注意が必要です。
11月に入ってからは、UAE政府が輸出回復を説明する一方、ホルムズ海峡周辺の混乱によって中東全体の輸出量は不安定な状況が続いています。ADCOPとフジャイラ港は、UAEの輸出戦略を支える重要なインフラです。
日本にとっても、UAEは原油輸入の約43.6%を占める重要な調達先です。UAEの増産は中長期的な供給安定につながる可能性がありますが、国内のガソリン価格は中東情勢、原油価格、為替、政府の支援策によって変化します。
今後の最大の注目点は、UAEがどれだけ原油を生産できるかではなく、実際にどれだけ安定して世界市場へ輸出できるかです。
OPEC脱退による生産政策の自由化と、ホルムズ海峡をめぐる地政学的リスク。この2つの動きを合わせて見ることが、2026年以降の原油価格と日本のガソリン価格を読み解く鍵になります。
主な参考資料:UAE国営通信WAM(2026年4月28日)、米国エネルギー情報局EIA(2026年6月・7月)、国際エネルギー機関IEA(2026年10月)、ロイター(2026年4月28日〜11月5日)、英国議会図書館(2026年5月)、石油連盟「今日の石油産業2025」、資源エネルギー庁。