毎年初夏、全国の企業経営者や人事労務担当者のデスクを埋め尽くす緑色の封筒。労働保険(労災保険・雇用保険)の年度更新は、全従業員の1年間の給与総額を正確に集計し、前年度の精算と当年度分の前払いを行う極めて重要かつ煩雑な行政手続きです。書類の作成ミスや計算漏れを放置したまま申告期限を迎えると、思わぬ追徴金や行政ペナルティが課されるリスクを常に孕んでいます。
賃金体系の多様化や料率改定が続く2026年において、年度更新の基本構造を正しく把握し、無駄のない実務フローを構築することは企業のコンプライアンス維持とキャッシュフロー防衛に直結します。本稿では、申告書の具体的な記入手順から賃金集計の盲点、追徴金を回避する防衛策まで、現場目線で解説します。
【2026年スケジュール】労働保険年度更新の全体像と納期の基本構造
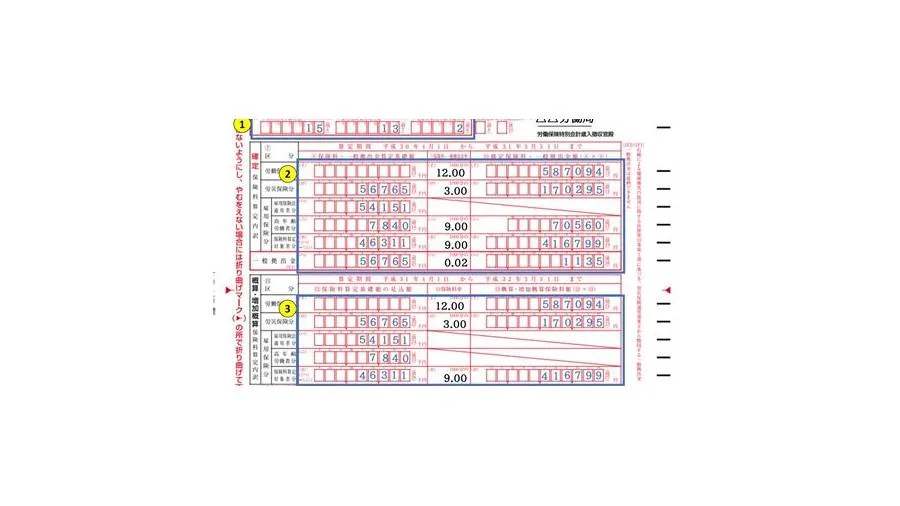
労働保険の年度更新手続きを円滑に進めるためには、制度が持つ独特の「二面性」を把握しておく必要があります。この手続きは、単に過去1年分の保険料を支払う作業ではありません。前年度に概算で納付していた保険料と実際の確定金額との差額を精算しつつ、向こう1年間(当年度)に見込まれる概算保険料を先払いする仕組みとなっています。
概算保険料と確定保険料の違いを混同すると、申告書の数値調整で致命的な混乱を招きます。前年度に払い過ぎていた場合は当年度の概算保険料に充当(または還付)され、不足していた場合は当年度分と合わせて追加納付する構造です。
厚生労働省および都道府県労働局が定める労働保険年度更新 2026年スケジュールは以下の通りです。申告・納付期間は6月1日(月)から7月10日(金)までの約40日間に設定されています。例年、5月末から6月初旬にかけて各事業所へ送付される申告書セットの到着を待って実務が本格化します。
全事業所において、この期日は一切の猶予が認められない厳格な法定申告期限です。特に梅雨時期の人事部門は、住民税の特別徴収税額改定や社会保険の算定基礎届(定時決定)と業務が完全に重複するため、前もってスケジュールを逆算した工程管理が大切です。
申告書・賃金集計表の正しい書き方と算定基礎額の計算手順
年度更新実務の土台となるのが、労働保険 賃金集計表の作り方です。申告書本体(労働保険概算・確定保険料申告書)に直接数字を書き込む前に、集計表を使って雇用形態別の支払賃金を正しく分類・計算しなければなりません。
労働保険料 算定基礎額の計算方法において、実務担当者が最も頭を悩ませるのが「労働保険の対象となる賃金の範囲」です。労働基準法第11条に定める「賃金、給料、手当、賞与その他名称の如何を問わず、労働の対償として使用者が労働者に支払うすべてのもの」が原則対象となります。基本給はもちろん、残業手当、通勤手当(非課税枠を含む全額)、住宅手当、役職手当、各種現物給与も算入対象です。
一方で、以下の項目は明確に算定基礎額から除外しなければなりません。
- 役員報酬:役員としての固有報酬(労働者部分の賃金を持たない純粋な役員分)。
- 退職金:任意的恩恵給与、退職手当(退職一時金)。
- 恩恵的・実費弁償的給与:結婚祝金、死亡弔慰金、出張旅費、宿泊費の実費支給分。
- 業務災害補償費:休業補償費、見舞金など。
実際の労働保険年度更新 申告書の書き方では、集計した前年度確定賃金総額に、事業ごとに定められた保険料率を乗じて確定保険料を算出します。続いて、当年度の見込み賃金総額を記入して概算保険料を計算します。見込み額が前年度賃金総額の「100分の50以上、100分の200以下」である場合は、前年度の確定賃金総額と同額をそのまま概算保険料の算定基礎として転記できる特例ルールが適用されます。
【データ比較】労災保険率・雇用保険率の動向と延納(分割納付)の条件
労働保険料の総額を決定付ける「労災保険率」と「雇用保険率」は、社会情勢や労働災害発生状況、雇用調整助成金の財政状況等を踏まえて見直されます。料率の微小な変動であっても、従業員規模が大きい企業にとっては数百万円単位のキャッシュフロー差となって現れます。
また、一度に多額の保険料を納付することが資金繰り上困難な事業主のために、労働保険料 延納 分割納付 条件が法律で整備されています。概算保険料が原則40万円以上(労災保険または雇用保険のどちらか一方のみ成立している事業所は20万円以上)、あるいは労働保険事務組合に労働保険事務を委託している事業所であれば、年3回に分けて納付することが可能です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 雇用保険率の負担割合 | 一般事業:事業主+労働者双方で負担(失業等給付・育児休業給付+二事業分) | 一般事業所計:15.5/1000前後(財政状況により微動) | 育児休業給付財政の圧迫傾向が続いており、給与計算システムの料率マスタ更新漏れに厳戒態勢が必要。 |
| 労災保険率の適用 | 全額事業主負担(2.5/1000〜88/1000、全54業種別設定) | オフィスワーク主体の業種で2.5/1000、建設・鉱業等で高率設定 | メリット制(過去の事故実績による料率増減)が適用される中規模以上の事業場は、通知書記載の個別料率確認が必須。 |
| 分割納付(延納)スケジュール | 第1期:7月10日 第2期:10月31日 第3期:翌年1月31日 |
概算保険料40万円以上(事務組合委託時は金額不問) | 資金繰り負担を大幅に分散可能。ただし第2期・第3期の納付忘れによる延滞金発生トラブルが現場で頻発している。 |
| 一般拠出金率 | 一律 0.02/1000(石綿健康被害救済法に基づく拠出) | 労災保険適用全事業主が全額負担 | 確定保険料算定時に合算納付する項目。概算保険料の計算対象には含まれない点に注意。 |
建設業・有期事業の落とし穴|一括有期事業報告書の作成ポイント
一般的な製造業やIT企業などの「継続事業」と異なり、工事期間が限られている建設業や立木伐採業などは「有期事業」として扱われます。特に小規模な工事を日常的に多数施工する建設業者の場合、工事ごとに個別の成立手続を行うのは非現実的であるため、「一括有期事業」という特別な制度が適用されます。
ここで最大の関門となるのが、一括有期事業報告書 書き方と「総雇入れ賃金」の割り出しです。元請として請け負った各工事現場の請負金額(税抜)を一覧化し、所定の「労務費率」を乗じて保険料を算出する特例計算が認められています。
現場取材で見えてきた典型的なミスは以下の2点に集約されます。
- 下請工事の誤算入:労災保険の成立・納付義務を負うのは「元請負人」のみです。他社から受注した下請工事の請負金額を集計表に含めてしまうと、他社が負担すべき保険料を自社が二重払いすることになります。
- 労災保険と雇用保険の分離管理不全:建設業では、労災保険は現場単位(一括有期事業)で元請が負担し、現場作業員や本社スタッフの雇用保険は事務所単位(継続事業)で個別に納付する「二元適用事業」となります。算定シートを混同して処理すると、労働基準監督署の是正勧告対象となります。
【現場検証】申告期限を過ぎたらどうなる?追徴金・延滞金ペナルティの実態
「少しくらい提出が遅れても大丈夫だろう」「督促が来てから払えばいい」という現場の甘い認識は、企業にとって極めて大きな経済的・信用的損失を招きます。労働保険年度更新 申告期限 7月10日を徒過した場合、行政側は法令に基づく強制措置に速やかに移行します。
厚生労働省および労働基準監督署は、期限を過ぎても申告がない事業所に対して督促状を送付します。これを放置すると、行政機関が事業主の帳簿調査などを経て独自に保険料を決定する「職権決定(政府決定)」が下されます。
職権決定が行われた場合、労働保険年度更新 追徴金 延滞金 ペナルティとして、決定された確定保険料または追徴確定差額に対して10%の追徴金(確定保険料追徴金)が容赦なく上乗せされます。加えて、法定納期限の翌日から納付日までの日数に応じた延滞金(年8.7%〜14.6%相当の公定割合)が日割りで加算され続けます。
ペナルティは金銭面だけにとどまりません。労働保険料の未納期間中に現場で労働災害が発生した場合、労働者には通常通り労災給付が行われますが、事業主に対して「労災給付に要した費用の全額または一部(最大100%)」が国から直接徴収(費用徴収制度)されます。死亡事故や重度障害が発生した場合、その請求額は数千万円から1億円超に達し、一発で企業存続が不可能になるリスクを背負うことになります。
一般に知られていない盲点とネットの誤解
インターネット上の労務系掲示板や知恵袋、SNS上では、労働保険の年度更新に関して誤った情報や古い慣習がまことしやかに語られています。誤った認識を鵜呑みにした結果、当局の是正調査で過去数年分の差額徴収を受ける事例が後を絶ちません。
代表的な誤解とその真相を解剖します。
誤解①:「パートやアルバイトは雇用保険に入っていないから賃金集計から除外してよい」
これは最も頻発する重大な誤りです。労災保険は、雇用形態や週所定労働時間を問わず、事業所で働く「すべての労働者(パート、アルバイト、日雇い労働者、外国人留学生アルバイト含む)」に適用されます。雇用保険の算定基礎からは外れても、労災保険の算定基礎には1円残らず全額算入しなければなりません。
誤解②:「役員兼務役員は役員報酬だから全額除外して問題ない」
取締役工場長や取締役営業部長など、役員でありながら労働者としての身分・実態を併せ持つ「使用人兼務役員」の場合、役員報酬部分は除外しますが、「労働者としての身分に対して支払われた賃金(給与・賞与・手当)」は明確に算定基礎へ含める義務があります。就業規則や賃金台帳上で役員報酬部分と労働者給与部分を明確に区分経理していなければなりません。
誤解③:「昨年と従業員数が変わっていなければ申告書を出さなくても前年同額で自動更新される」
労働保険には自動更新制度は存在しません。仮に前年度と賃金総額が全く同一であったとしても、法定の申告書を作成し、提出および納付手続きを完了させなければ未申告・滞納扱いとなります。
【プロの結論】電子申請導入と窓口提出の選択基準
手続きの実務手段として、従来型の紙による窓口提出と、政府のオンライン窓口を活用する労働保険年度更新 電子申請 e-Govのどちらを選択すべきか。社内体制とITリテラシーに応じた最適な判断基準を提示します。
▼ 電子申請(e-Gov / 外部API連携労務ソフト)を直ちに導入すべき企業:
- 従業員数が20名以上で、給与計算ソフトからCSVデータを直接出力できる事業所。
- 複数支社・多店舗展開しており、各拠点の賃金合算を本社で一括管理している企業。
- 金融機関や監督署の長蛇の列に並ぶ移動コスト・待ち時間をゼロにしたい企業。
- 24時間いつでも申告を完了させ、納付もペイジー(Pay-easy)やダイレクト納付で即時完結させたい場合。
▼ 労働基準監督署・都道府県労働局の提出先窓口を利用すべき企業:
- 創業間もない企業や、兼務役員の給与按分・特例計算に強い不安がある事業主。
- 紙の賃金台帳を見せながら、窓口の労働基準監督官や指導員に対面で検算・確認してもらいたい場合。
- 従業員が数名規模で、GビズIDの発行や電子証明書のセットアップにかける社内リソースがない企業。
【労働保険の年度更新】に関するよくある質問(FAQ)
Q1:従業員が1名も退職せず給料も前年と全く同じ場合、計算を省略できますか?
A1:計算の省略はできません。労働保険は年度ごとの精算が法定義務であるため、前年度確定賃金総額と当年度概算見込額を賃金集計表に正確に記載し、申告書を作成して提出する必要があります。
Q2:申告書の提出先はどこですか?郵送や銀行窓口でも受け付けてもらえますか?
A2:所轄の労働基準監督署 提出先窓口、または都道府県労働局へ持参もしくは郵送で提出可能です。また、納付すべき保険料がある場合は、申告書に納付書を添えて日本銀行(全国の銀行、信用金庫、郵便局などの金融機関窓口)へ直接提出し、同時に納付することができます。電子申請(e-Gov)を利用すれば完全オンラインで完結します。
Q3:前年度に概算保険料を多く支払いすぎていた場合、差額はどう処理されますか?
A3:前年度の確定保険料が納付済みの概算保険料を下回った場合、過納となった差額は当年度の概算保険料へ自動的に充当されます。当年度の保険料よりも還付額が大きい場合や、事業廃止に伴う手続きの場合は、申告書とともに「労働保険料還付請求書」を提出することで指定口座へ返還されます。
まとめ:確実な手続きとリスク回避の指針
労働保険の年度更新は、単なるルーティンの書類提出ではなく、企業が雇用する労働者の安全と生活基盤を守るセーフティネットの根幹を支える手続きです。計算の誤りや申告遅延は、追徴金という直接的な財務損失を招くだけでなく、行政処分や企業の信用失墜という取り返しのつかない事態を引き起こします。
申告期限である7月10日に向けて、まずは賃金集計表の精緻な作成と対象除外手当の仕分けを早期に完了させることが何よりの防衛策です。自社のリソースとIT環境を見極め、e-Gov電子申請による効率化を図るか、労働基準監督署の窓口指導を仰ぐかを迅速に判断し、余裕を持ったスケジュールで年度更新を完遂してください。