日本の富裕層は、全世帯の何%を占めているのか。2026年11月現在、この疑問に答えるうえで重要なのが、野村総合研究所(NRI)が2025年2月13日に公表した2023年の富裕層推計です。同推計によると、純金融資産が1億円以上の「富裕層」と5億円以上の「超富裕層」は、合計165万3,000世帯。日本の全世帯に占める割合は、およそ3%です。
ただし、この数字は不動産を含む総資産ではなく、金融資産から負債を差し引いた「純金融資産」を基準にしています。一方、総務省が2026年8月に公表した2024年の全国家計構造調査では、自宅の土地や建物を含む純資産総額が1億円以上の世帯は6.4%でした。何を資産に含めるかによって、日本の富裕層割合は大きく変わります。
【2026年最新】日本の富裕層割合は約3%!165.3万世帯の実態
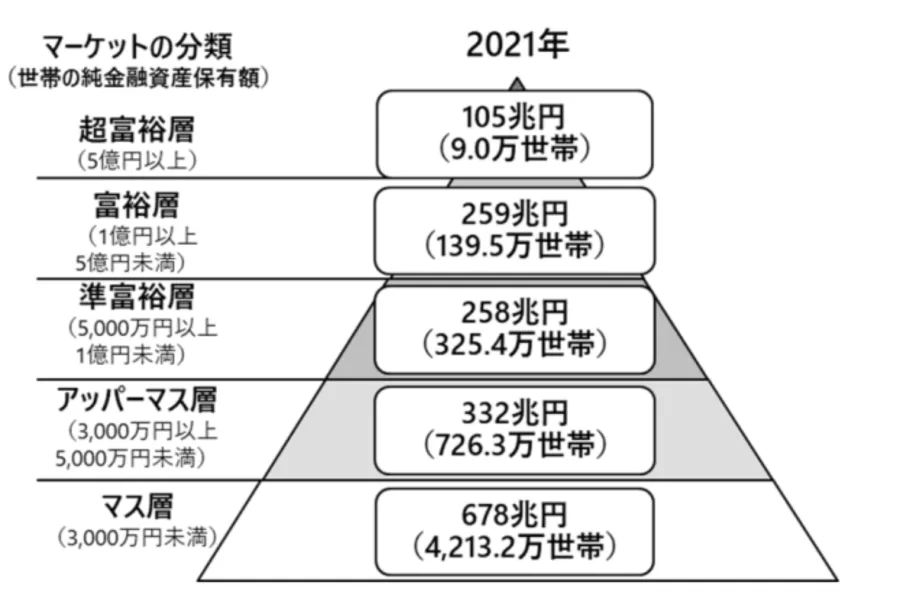
日本の富裕層割合を調べる際、代表的な基準となるのが野村総合研究所の富裕層推計です。
2025年2月13日、野村総合研究所は2023年時点の日本の純金融資産保有額別の世帯数と資産規模を公表しました。結果は、富裕層と超富裕層を合わせて165万3,000世帯。2021年の148万5,000世帯から11.3%増加しています。
富裕層・超富裕層の割合は全世帯の約3%
NRIの推計における5階層の世帯数を合計すると約5,570万世帯です。このうち、純金融資産1億円以上の世帯は165万3,000世帯となります。
165万3,000世帯を5階層の合計で割ると、約2.97%。つまり、日本ではおよそ34世帯に1世帯が純金融資産1億円以上の富裕層・超富裕層に該当する計算です。
総務省の2023年住宅・土地統計調査による総世帯数5,621万5,000世帯を分母にしても、割合は約2.94%となります。分母の統計や推計方法による多少の違いはありますが、約3%という見方は変わりません。
富裕層の保有資産総額は約469兆円
注目したいのは、世帯数だけではありません。NRIによると、2023年の富裕層・超富裕層が保有する純金融資産の合計は約469兆円に達しました。
2021年の364兆円と比較すると、約28.8%の増加です。世帯数の増加率が11.3%であることを考えると、資産総額の伸びはさらに大きくなっています。
富裕層の世帯数が増えただけでなく、すでに資産を多く保有している世帯の資産価値も上昇したことが、この数字から読み取れます。
【日本の富裕層ピラミッド】5,000万円・1億円・5億円で何が違う?
日本の富裕層を理解するには、資産額による5つの階層を把握する必要があります。
NRIは世帯の純金融資産保有額を基準に、マス層、アッパーマス層、準富裕層、富裕層、超富裕層の5段階に分類しています。
2023年の富裕層ピラミッド一覧
| 資産階層 | 純金融資産の基準 | 世帯数 | 純金融資産総額 |
|---|---|---|---|
| 超富裕層 | 5億円以上 | 11.8万世帯 | 135兆円 |
| 富裕層 | 1億円以上5億円未満 | 153.5万世帯 | 334兆円 |
| 準富裕層 | 5,000万円以上1億円未満 | 403.9万世帯 | 333兆円 |
| アッパーマス層 | 3,000万円以上5,000万円未満 | 576.5万世帯 | 282兆円 |
| マス層 | 3,000万円未満 | 4,424.7万世帯 | 711兆円 |
出典:野村総合研究所「日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日公表)
富裕層と準富裕層の違いは1億円の壁
富裕層と準富裕層を分ける基準は、純金融資産1億円です。
準富裕層は5,000万円以上1億円未満。富裕層は1億円以上5億円未満となります。両者の差は単純な5,000万円ですが、金融機関のサービスや資産管理、相続対策などを考えるうえで、1億円という金額は一つの大きな節目になります。
準富裕層は403.9万世帯で、富裕層・超富裕層の合計165.3万世帯を大きく上回ります。つまり、資産5,000万円以上の世帯は決して少なくありませんが、純金融資産1億円を超えると対象世帯は大きく絞られます。
超富裕層5億円以上はわずか11.8万世帯
さらに希少なのが、純金融資産5億円以上の超富裕層です。
世帯数は11.8万世帯で、富裕層・超富裕層全体の約7%に相当します。一方、保有する純金融資産は135兆円。11.8万世帯という限られた層が、非常に大きな資産を保有しています。
富裕層と超富裕層の違いは、単に資産額の差だけではありません。保有資産の分散、事業承継、相続税対策、海外資産の管理など、必要になる資産管理の範囲も変わってきます。
【富裕層の定義】純金融資産1億円以上とは?不動産や住宅ローンの扱い
日本の富裕層割合を調べるときに、最も注意したいのが「純金融資産」という言葉です。
一般的に資産1億円と聞くと、自宅や土地、車、預貯金などをすべて合計した金額を想像する人もいるでしょう。しかし、NRIの富裕層推計では、こうした総資産とは異なる基準を使っています。
純金融資産は金融資産から負債を差し引いた金額
NRIが用いる純金融資産保有額は、世帯が保有する金融資産の合計から負債を差し引いた金額です。
金融資産には、主に以下のものが含まれます。
- 普通預金・定期預金などの預貯金
- 国内株式・外国株式
- 国債・社債などの債券
- 投資信託
- 一時払い生命保険
- 年金保険など
これらの金融資産から、住宅ローンやその他の借入金などの負債を差し引いて算出します。
例えば、金融資産が1億2,000万円あり、借入金が2,000万円ある世帯なら、純金融資産は1億円です。NRIの基準では、この世帯は富裕層に該当します。
自宅が1億円でも富裕層とは限らない
ここで見落としやすいのが、不動産の扱いです。
例えば、東京都内に1億円の自宅を所有していても、預貯金や株式などの金融資産が2,000万円しかなければ、NRIの基準で富裕層になるとは限りません。
反対に、自宅を所有していなくても、預貯金や株式、投資信託などから負債を差し引いた金額が1億円を超えていれば、富裕層に分類されます。
つまり、不動産を所有していることと、NRIの定義で富裕層に該当することは別問題なのです。
年収1,000万円と純金融資産1億円は別の指標
もう一つの誤解が、年収と資産を同じものとして考えることです。
年収が1,000万円を超えていても、住宅ローンや教育費、生活費などの支出が大きく、金融資産が十分に積み上がっていなければ富裕層には該当しません。
反対に、年収が現役時代より減少した退職世帯でも、長年の貯蓄や投資、相続などによって純金融資産1億円以上を維持していれば富裕層です。
富裕層かどうかを判断する基準は、現在の収入ではなく、世帯が保有する金融資産と負債の差額にあります。
【なぜ増えている?】日本の富裕層が増加した3つの理由と「いつの間にか富裕層」の実態
2023年の富裕層・超富裕層は、2021年と比べて11.3%増加しました。NRIは、その背景として株式や投資信託などの価格上昇、円安、相続による資産移転などを挙げています。
理由1:株価上昇で保有資産の評価額が増えた
大きな要因の一つが、株式市場の上昇です。
株式や投資信託などのリスク性資産を多く保有している世帯は、株価が上昇すると、追加で資金を投入しなくても保有資産の評価額が増加します。
NRIは、過去10年近くにわたり富裕層・超富裕層の世帯数と純金融資産総額が増加してきた背景に、こうした資産価値の上昇があったと分析しています。
特に2023年は株価の上昇によって、リスク性資産を保有する世帯の資産額が大きく押し上げられました。
理由2:円安で外貨建て資産の円換算価値が増加
円安の進行も、富裕層の資産増加に影響しました。
米ドル建て株式や海外投資信託などを保有している場合、円安になると外貨建て資産の円換算価値が上昇します。
例えば、海外資産のドル建て評価額が変わらなくても、円安が進めば日本円で換算した資産額は増えます。
株価上昇と円安が重なった2023年は、海外資産を含む金融ポートフォリオを保有する世帯にとって、資産評価額が増加しやすい環境でした。
理由3:相続によって資産が次世代へ移転
相続も富裕層増加の重要な背景です。
親世代が保有していた金融資産や不動産などが相続によって次世代へ移転すると、相続人の資産額が増加します。もともと準富裕層に近い資産を保有していた世帯が、相続をきっかけに富裕層へ移行するケースも考えられます。
NRIも、相続によって富裕層・超富裕層になる世帯が増えていると分析しています。
普通の会社員も該当する「いつの間にか富裕層」
今回のNRI推計で興味深いのが、「いつの間にか富裕層」という存在です。
NRIによると、この層は近年の株式相場の上昇によって運用資産が増え、結果として純金融資産1億円を超えた世帯を指します。
特徴として挙げられているのは、40代後半から50代の一般会社員です。従業員持株会や企業型確定拠出年金、NISAなどを活用し、長期的に資産を積み上げてきた人たちが含まれます。
NRIは、準富裕層から富裕層に移行した「いつの間にか富裕層」が、富裕層以上の世帯の1~2割程度を占めると推察しています。
特徴的なのは、金融資産が1億円を超えていても、生活スタイルや消費行動が大きく変わらない世帯があることです。高級車や高級住宅を購入することなく、これまでと同じような生活を続けているケースもあります。
一方で、急に資産が増えたため、資産配分や金融商品のリスクについて十分に理解できていない可能性もNRIは指摘しています。資産額が大きいことと、資産管理に詳しいことは必ずしも一致しません。
また、NRIは都市部の高所得な大企業共働き世帯などを「スーパーパワーファミリー」と定義しています。世帯年収が3,000万円以上になるような家庭では、現役時代の収入と継続的な資産形成によって、将来的に富裕層へ到達する可能性があると分析しています。
【不動産を含めると6.4%】日本の富裕層割合が約3%から変わる理由
ここで押さえておきたいのが、2026年に公表された総務省の新しい家計資産統計です。
総務省統計局が2026年8月28日に公表した「令和6年全国家計構造調査」では、2024年の世帯資産について、金融資産だけでなく住宅や土地も含めた純資産総額の分布が確認できます。
住宅・土地を含む純資産1億円以上は6.4%
同調査によると、2024年の日本では、純資産総額が1億円以上の世帯は全体の6.4%でした。
これはNRIの約3%という数字と大きく異なります。
理由は、資産の範囲にあります。総務省調査の純資産総額は、金融資産から金融負債を差し引いた金額に、住宅や宅地などの不動産資産を加えたものです。
自宅を所有している世帯は、その土地と建物の評価額が資産に反映されます。住宅ローンなどの負債は差し引かれるため、住宅の価値だけでなく借入残高も重要です。
2つの統計を混同してはいけない
両者の違いを整理すると、次のようになります。
- NRIの約3%:純金融資産1億円以上の富裕層・超富裕層。
- 総務省の6.4%:住宅・土地を含む純資産総額が1億円以上の世帯。
総務省の数字は、NRIの富裕層定義をそのまま使ったものではありません。したがって、6.4%を「日本の富裕層が6.4%いる」と読み替えるのは正確ではありません。
自宅の評価額が高い持ち家世帯なども含まれるため、金融資産だけで判断する場合より割合が高くなるのです。
なお、総務省調査では、2024年の純資産総額の平均は3,156.5万円、中央値は1,622万円でした。平均値が中央値の約2倍となっている点からも、資産が一部の世帯に偏っていることがうかがえます。
【数字を正しく読む】富裕層割合を自分の資産状況に当てはめる判断基準
富裕層割合の数字を生活実感と結び付けるには、資産の種類を分けて考えることが大切です。
金融資産と不動産を分けて計算する
自分の世帯がどの資産階層に近いかを調べるなら、まず預貯金、株式、投資信託、債券、保険などの金融資産を整理します。
そこから住宅ローンやその他の借入金を差し引けば、NRIの純金融資産に近い数字を把握できます。
不動産を含めた純資産を調べたい場合は、これに自宅や保有不動産の評価額を加えます。ただし、不動産は現金や株式のようにすぐ換金できるとは限らず、売却費用や税金も考慮する必要があります。
富裕層という肩書きだけで資産の余裕を判断しない
純金融資産が1億円あっても、そのすべてが預貯金とは限りません。株式や投資信託などの価格変動が大きい資産を多く保有している場合、市場環境によって資産額は変わります。
また、資産総額が大きくても、相続税や将来の医療費、介護費用、事業承継などに備える必要がある世帯もあります。
そのため、資産階層を確認するときは、単純な金額だけでなく、資産の流動性、負債、将来の支出、家族への資産移転なども考慮する必要があります。
統計を見るときに確認したい3つのポイント
富裕層に関するニュースやランキングを見るときは、次の3点を確認すると数字の誤解を避けやすくなります。
- 誰を数えているか:個人単位なのか、世帯単位なのか。
- 何を資産に含めているか:金融資産だけなのか、住宅や土地まで含むのか。
- 負債を差し引いているか:借入金を控除した純資産なのか、負債控除前の資産残高なのか。
この3点が異なる統計を並べても、単純な増減比較はできません。富裕層の割合を正確に理解するには、数字そのものよりも、その数字がどのような定義から算出されたかを見る必要があります。
【日本の富裕層割合】に関するよくある質問(FAQ)
Q1:日本の富裕層は全世帯の何%ですか?
A1:野村総合研究所の2023年推計では、純金融資産1億円以上の富裕層・超富裕層は165万3,000世帯です。全世帯に占める割合は約3%で、およそ34世帯に1世帯という計算になります。
Q2:純金融資産5,000万円以上なら富裕層ですか?
A2:NRIの分類では、5,000万円以上1億円未満は準富裕層です。1億円以上5億円未満になると富裕層、5億円以上になると超富裕層に分類されます。
Q3:自宅や土地を含めて資産1億円以上なら富裕層ですか?
A3:不動産を含めた純資産総額が1億円以上でも、NRIの定義で富裕層になるとは限りません。NRIは純金融資産を基準にしているため、自宅や土地の価値は直接含まれません。2024年の総務省調査では、不動産を含む純資産総額1億円以上の世帯は6.4%でした。
まとめ:日本の富裕層割合は約3%、資産の定義が数字を左右する
2026年11月時点で日本の富裕層割合を把握するうえで、重要な基準となるのがNRIの2023年推計です。2025年2月に公表されたデータでは、純金融資産1億円以上の富裕層・超富裕層は165万3,000世帯、全体の約3%に達しています。
内訳は、富裕層153.5万世帯、超富裕層11.8万世帯。準富裕層は403.9万世帯です。株価上昇や円安、相続などが富裕層増加の背景にあり、一般会社員が長期的な資産運用によって富裕層に到達する「いつの間にか富裕層」という動きも確認されています。
一方、総務省の2024年調査では、不動産を含む純資産総額が1億円以上の世帯は6.4%でした。約3%と6.4%は矛盾する数字ではなく、資産の定義が違うことによる結果です。
【プロの結論】
日本の富裕層の実態を正しく理解するためには、「1億円以上」という金額だけで判断しないことが重要です。金融資産だけを対象にするのか、自宅や土地も含めるのか、住宅ローンなどの負債を控除するのかによって、該当する世帯の割合は大きく変わります。
富裕層の増加は、必ずしも高額所得者だけが増えていることを意味しません。長期投資による資産形成、株価上昇、相続など、複数の要因が重なって生まれた変化です。
今後、日本の富裕層割合を比較するときは、NRIの純金融資産基準と総務省の不動産を含む純資産基準を区別することが、数字を正しく読み解くための最も重要な判断基準になります。
主な根拠資料
- 野村総合研究所「日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日)
- 総務省統計局「令和6年全国家計構造調査」
- 総務省統計局「令和5年住宅・土地統計調査」
- LIMO「自宅の土地や建物も含めた純資産が1億円以上の世帯は6.4%」(2026年10月23日)