毎年1月中旬から下旬にかけて、日本年金機構などから順次発送される「公的年金等の源泉徴収票」。前年1年間に支払われた公的年金の総額や、そこから天引きされた所得税額、介護保険料や国民健康保険料などの社会保険料控除額が克明に記された重要書類です。
手元に届いたものの「確定申告が必要なのか判断がつかない」「記載内容の見方がわからない」、あるいは「1月下旬を過ぎても一向に届かない」と頭を抱える受給者は少なくありません。2026年現在の最新制度に基づき、発送スケジュールや即日再発行の手順、400万円以下の確定申告不要制度における知られざる落とし穴、そして税金の還付で損をしないための実践的なポイントを解説します。
【2026年最新】公的年金等の源泉徴収票はいつ届く?発送スケジュールと届かない理由
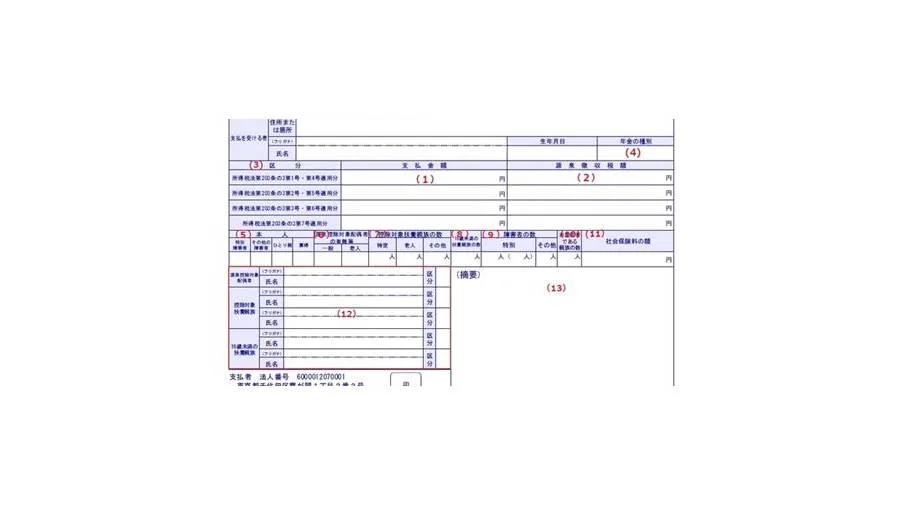
公的年金等の源泉徴収票が手元に届くタイミングは、受給者が利用している機関によって多少前後します。日本年金機構発送スケジュールによると、老齢基礎年金や老齢厚生年金の受給者に対する源泉徴収票は、毎年1月8日前後から郵便局へ引き渡され、1月中旬から1月下旬にかけて順次自宅ポストへ配達されます。
しかし、1月末になっても「手元に届かない」という声が税務相談や年金窓口に多く寄せられます。公的年金等の源泉徴収票届かない理由としては、主に以下の4つの原因が挙げられます。
- 住所変更の届出漏れ:引っ越し後にマイナンバーと住民票が適切に紐付いていない、あるいは日本年金機構への住所変更手続きが遅れたため、旧住所に転送不要郵便として送られて返送されているケース。
- 非課税年金のみを受給している:遺族年金や障害年金は全額非課税であるため、法律上、源泉徴収票そのものが作成・送付されません。
- 発送元の違いによるタイムラグ:企業年金連合会、確定給付企業年金、各種共済組合、確定拠出年金(iDeCo・企業型DC)などの年金は、日本年金機構とは別のスケジュールで発送されるため、1月下旬から2月上旬にかけて届く場合があります。
- 年金の支給停止・差押え等:所得制限や現役並み所得による全額支給停止など、前年中の支払実績が0円であった場合は発行されません。
自身が課税対象の老齢年金を受給しているにもかかわらず届かない場合は、郵便追跡の確認や後述するオンラインでの電子版取得を速やかに検討しましょう。
【数字の読み解き方】公的年金等の源泉徴収票見方と重要チェック項目
手元に届いたハガキやA4判の帳票を開くと、複数の枠に数値が並んでいます。確定申告書の作成や家計管理において、公的年金等の源泉徴収票見方として絶対に押さえておくべき主要項目は以下の3箇所です。
第一に確認すべきは「支払金額」欄です。ここには、前年1月1日から12月31日までに実際に支払われた年金の額面総額(税金や社会保険料が差し引かれる前の金額)が記載されています。年金の受給額を証明する基本数値となります。
第二に注目すべきが「源泉徴収税額」欄です。年金支給時にあらかじめ国に仮払いとして天引きされた所得税および復興特別所得税の合算額が示されています。この欄に1円以上の金額が記載されており、かつ後述する医療費控除などがある場合は、確定申告によって税金が手元に戻ってくる(還付される)可能性が極めて高くなります。
第三が「社会保険料控除額」欄です。年金から直接天引き(特別徴収)された介護保険料、国民健康保険料(または後期高齢者医療保険料)の合計額が記載されています。確定申告を行う際、この金額は全額所得から差し引くことができるため、課税所得を圧縮する大きな要素となります。
加えて、下段の「配偶者控除」や「扶養控除」の欄に漏れがないかも確かめましょう。提出した「公的年金等の受給者の扶養親族等申告書」の内容が反映されていない場合、過大に源泉徴収されていることがあります。
【確定申告不要制度400万円以下】申告しなくても良いケースと大損する盲点
高齢受給者の申告負担を軽減するため、国税庁は確定申告不要制度400万円以下を設けています。この特例により、次の2つの条件を両方満たす場合は、原則として所得税の確定申告を行う義務が免除されます。
- 公的年金等の収入金額の合計額が400万円以下であり、かつ、その公的年金等の全部が源泉徴収の対象となっていること。
- 公的年金等に係る雑所得以外の所得金額(給与所得、生命保険の一時金、個人年金、不動産所得、株式譲渡益など)が20万円以下であること。
ただし、「国の確定申告が不要=何もしなくて良い」と短絡的に放置すると、深刻な不利益を被る場面があります。最大の盲点は「確定申告をすれば税金が戻るはずの人が、申告を放棄して払いすぎた税金を国に寄付している」状態に陥ることです。
たとえば、1年間に支払った自己負担医療費が高額になり「医療費控除」を受けられる場合、ふるさと納税をはじめとする寄附金控除がある場合、あるいは住宅ローン控除の適用を受ける場合は、確定申告書を提出しなければ源泉徴収された所得税の還付を受けられません。
さらに見過ごせないのが住民税申告要否の判断です。国の確定申告が不要であっても、公的年金以外の所得(20万円以下)がある人や、源泉徴収票に記載されていない生命保険料控除・地震保険料控除・医療費控除・扶養親族の追加を行いたい人は、お住まいの市区町村役場へ「住民税の申告書」を提出しなければ、翌年度の住民税が高額のまま確定してしまいます。
遺族年金障害年金非課税の基本原則|老齢年金との決定的な違い
年金制度を理解する上で混同されやすいのが、受給している年金の種類による課税関係です。日本の税制において、遺族年金障害年金非課税の原則は所得税法第9条によって厳格に規定されています。
老齢基礎年金や老齢厚生年金は「雑所得」として課税対象となり、一定額以上の受給者には源泉徴収票が交付されます。一方、遺族基礎年金・遺族厚生年金・障害基礎年金・障害厚生年金は、どれほど受給額が多くても全額が非課税所得として扱われます。
したがって、遺族年金や障害年金のみを受給して生活している世帯には、日本年金機構から源泉徴収票が届くことはなく、所得税の確定申告や住民税の申告も一切必要ありません。他の課税所得(パート給与や老齢年金など)がある場合でも、確定申告書の計算に遺族年金や障害年金の額面を含める必要はありません。
【徹底比較】確定申告すべき人・不要な人・住民税申告が必要な人の違い
自身がどの手続きに該当するのかを正確に把握するため、受給状況に応じた判定基準を構造化して整理しました。
| 区分・対象パターン | 該当条件・受取状況 | 所得税の確定申告 | 住民税申告・編集部アドバイス |
|---|---|---|---|
| 申告義務あり(必須) | 公的年金収入が400万円超、または年金以外の所得(副業・給与等)が20万円超 | 必須(申告義務) | 確定申告を行えば住民税申告は自動連動するため不要。無申告は加算税対象。 |
| 還付申告(任意だが推奨) | 年金400万円以下で源泉徴収税額があり、医療費控除や寄附金控除を追加したい | 任意(行うと還付) | 確定申告により所得税が戻るだけでなく、翌年度の住民税も連動して軽減される。 |
| 住民税のみ申告が必要 | 年金400万円以下・他所得20万以下で源泉徴収税額0円だが、控除を追加したい | 不要 | 役場へ申告推奨。生命保険料や医療費の控除を反映させないと住民税が高くなる。 |
| 完全申告不要 | 年金400万円以下、他所得0円、源泉徴収税額0円、追加する控除も一切ない | 不要 | 年金機構から自治体へデータが自動送付されるため、手続きは一切不要。 |
紛失時も安心!公的年金等の源泉徴収票再発行手続きと即日交付ルート
源泉徴収票を誤って破棄・紛失してしまった場合でも、複数のルートで再発行が可能です。急ぎで確定申告書を作成したい受給者向けに、公的年金等の源泉徴収票再発行手続きの具体策をまとめました。
現在もっとも迅速なのがねんきんネット電子版交付です。マイナンバーカードを用いて「マイナポータル」経由でねんきんネットにログインすれば、24時間いつでもPDF形式の「電子版源泉徴収票」を即座にダウンロード・印刷できます。税務署のオンライン申告であれば、紙に印刷することなく電子データのまま確定申告システムへ連携可能です。
紙の原本が当日中に手元に必要な場合は、全国の年金事務所窓口での即日交付を利用します。本人確認書類(マイナンバーカードや運転免許証)を持参して窓口で申請すれば、その場で再交付を受けられます。
急ぎでない場合は、専用窓口である「ねんきんダイヤル」または年金事務所へ電話で請求する方法もあります。ただし、電話受付から自宅へ郵送で届くまでに約1週間から10営業日程度の日数を要するため、確定申告期限の間際になって慌てないようスケジュールに余裕を持って手配しましょう。
年金受給者確定申告の書き方|マイナポータル連携で手作業ゼロへ
年金受給者確定申告の書き方は、デジタル技術の普及に伴い大きく様変わりしました。国税庁の「確定申告書等作成コーナー」を活用したマイナポータル連携確定申告を導入することで、これまで手書きや手入力で行っていた転記ミスを根絶できます。
スマートフォンやパソコンからマイナポータルにログインし、日本年金機構の「ねんきんネット」と連携設定を行うだけで、源泉徴収票に記載された「支払金額」「源泉徴収税額」「社会保険料控除額」などの数値が自動的に申告書様式の該当欄(雑所得・公的年金等)へ一括入力されます。
手書きや手動入力で申告書(第一表・第二表)を作成する場合は、以下の手順で進めます。
- 第一表「収入金額等・雑(公的年金等)」:源泉徴収票の「支払金額」をそのまま転記。
- 第一表「所得金額等・雑」:公的年金等控除を差し引いた後の雑所得金額を算出して記入(オンライン作成なら自動計算)。
- 第一表「所得から差し引かれる金額・社会保険料控除」:源泉徴収票の「社会保険料の額」と、自身が口座振替等で支払った健康保険料・国民年金保険料を合算して記入。
- 第一表「税金の計算・源泉徴収税額」:源泉徴収票に記載されている税額を転記。
- 第二表「所得の内訳」:所得の種類を「雑」、種目を「公的年金」、給与などの支払者の名称に「日本年金機構」と明記。
医療費控除を受ける際は「医療費控除の明細書」を添付し、領収書原本は自宅で5年間保管する義務がある点に留意してください。
【実態検証】税務相談の現場に見る「年金源泉徴収票の3大トラブル」
毎年の確定申告期において、税務署や自治体の無料相談窓口には受給者からの相談が殺到します。実務現場で頻出する代表的なトラブル事例から、私たちが学ぶべき実践的教訓を紐解きます。
トラブル事例1:配偶者や子どもの社会保険料を控除に入れ忘れる
年金受給者のAさんは、自分の年金から天引きされた介護保険料だけを申告していました。しかし、同一生計の配偶者や失業中の子どもの国民健康保険料を本人の口座から支払っていた場合、その支払額も全額Aさんの社会保険料控除として合算申告することが可能です。これを見落としていたため、数万円分の所得控除を長年無駄にしていました。
トラブル事例2:企業年金の源泉徴収票が別送されていることに気付かない
公的年金(国の年金)の源泉徴収票だけで申告を済ませてしまい、後から信託銀行等から届いた「企業年金基金」の源泉徴収票を合算し忘れていたケースです。企業年金も公的年金等控除の合算対象となるため、税務署から後日「申告漏れ」の通知が届き、修正申告や追徴課税の手続きに追われる事態が発生しています。
トラブル事例3:確定申告不要だからと住民税も放置し、介護保険料が跳ね上がる
所得税の確定申告が不要であったBさんは、多額の持病治療費(年間30万円)を支払っていたにもかかわらず申告を一切行いませんでした。その結果、所得控除が住民税側に反映されず、住民税の非課税世帯枠から外れてしまい、翌年の介護保険サービス利用時の自己負担割合や介護保険料ランクが上位へ引き上げられてしまうという二次被害に見舞われました。
【プロの結論】確定申告を「やるべき人」と「不要な人」の明確な判断基準
公的年金等の源泉徴収票を手にした際、行動を起こすべきか否かを判断する最終基準は非常に明確です。
【申告を行うべき人(強く推奨)】
- 源泉徴収税額に1円でも記載があり、年間10万円(または総所得金額等の5%)を超える医療費を支払った世帯
- 年金天引き以外の社会保険料(口座振替で支払った家族の国民年金や国民健康保険)がある人
- ふるさと納税や特定の寄附を行い、ワンストップ特例を利用していない人
- 年末調整や扶養親族申告書で申告していない控除(生命保険料控除・配偶者特別控除など)を追加したい人
【申告手続きを一切しなくてよい人】
- 公的年金の受給額が400万円以下、他の所得が完全にゼロである人
- 源泉徴収票の「源泉徴収税額」が0円であり、かつ追加で申告できる医療費控除や扶養控除が一切存在しない人
迷った場合は、まず源泉徴収票の「源泉徴収税額」欄を確認してください。そこに数字が入っていれば「税金を取り戻せる権利があるかもしれない」というサインです。
【公的年金等の源泉徴収票】に関するよくある質問(FAQ)
Q1:源泉徴収票の原本を紛失してしまいましたが、確定申告書に添付しなくても申告できますか?
A1:税制改正により、確定申告書への「公的年金等の源泉徴収票」の原本添付義務は廃止されています。国税庁のウェブサイトやマイナポータル連携、手書き作成のいずれであっても、記載数値を正確に入力・転記できれば原本の提出は不要です。ただし、入力内容の確認用として手元にデータや控えを保持しておく必要があります。
Q2:夫婦ともに年金受給者ですが、妻の年金から天引きされた介護保険料を夫の確定申告で社会保険料控除にできますか?
A2:できません。年金から直接天引き(特別徴収)された社会保険料は、その年金受給者本人のみが控除対象となります。ただし、妻の国民健康保険料等を「夫名義の銀行口座からの振替」または「夫が納付書で現金払い」している場合に限り、実際に支払った夫の社会保険料控除として合算できます。
Q3:シルバー人材センターの配分金やパート収入がある場合、年金源泉徴収票とどのように合算しますか?
A3:パート給与は「給与所得」、シルバー人材センターの配分金は「雑所得(家内労働者等の特例計算が適用可能)」としてそれぞれ計算します。公的年金以外の所得金額の合計が年間20万円を超える場合は、確定申告不要制度が使えなくなるため、公的年金の源泉徴収票と給与の源泉徴収票をすべて揃えて確定申告を行う義務が生じます。
まとめ:年金源泉徴収票を正しく活用し賢く税金を取り戻す
公的年金等の源泉徴収票は、単なる1年間の受取額通知書にとどまらず、家計防衛と税務マネジメントにおける最重要データです。1月中旬から下旬に送付されるハガキを確認し、源泉徴収税額や社会保険料の記載を精査することが、無駄な支出を防ぐ第一歩となります。
2026年現在は、マイナポータル連携やねんきんネットの電子交付により、再発行から申告書の作成まで自宅のスマートフォン1台で完結する利便性が整っています。「確定申告不要制度」に惑わされることなく、自身の控除権利を正しく行使して、納めすぎた税金を確実に手元へ取り戻しましょう。