公的年金を受け取る世代にとって、年間数十万円の受給差は日々の生活設計や老後のゆとりを大きく左右します。老齢年金には、一定の要件を満たす配偶者や子がいる場合に「年金の家族手当」とも評される上乗せ給付が存在します。それが「加給年金」です。対象となる配偶者がいる場合、年間で約40万円という決して小さくない金額が老齢厚生年金に加算されます。
しかし、この制度は条件が複雑に入り組んでいるうえ、本人が日本年金機構へ所定の届け出を行わなければ1円も支払われません。「申請漏れで受給権を放置していた」「繰下げ受給を選んだばかりに加給年金を全額受け取り損ねた」といったトラブルが全国の年金相談窓口で頻発しています。本稿では、2026年時点の最新法制度に基づき、加給年金がもらえる詳細な条件、年金額の精緻な計算式、そして受給を逃さないための実践的な手続き手順を網羅して検証します。
【制度の基礎】加給年金とは?「年金の家族手当」の仕組みと2026年の支給総額
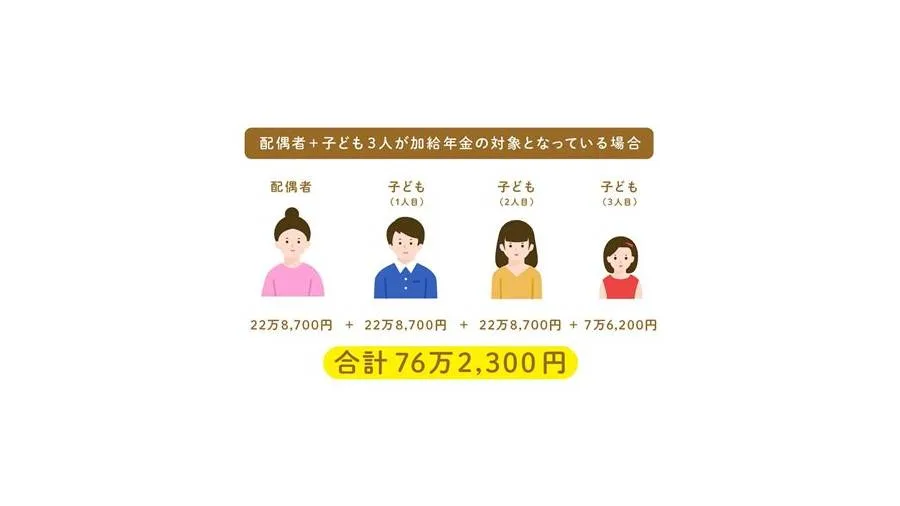
公的年金制度における加給年金とは、民間企業の給与でいう「扶養手当・家族手当」に相当する位置づけを持つ給付です。公的年金の1階部分である「老齢基礎年金」ではなく、会社員や公務員が加入する2階部分の「老齢厚生年金」に付加されます。
基本構造として、受給権者本人が65歳に到達した時点で生計を維持している配偶者や子がいる場合に加算が行われます。支給対象となる家族の範囲と年齢上限は厳格に法律で定められています。
加給年金の内訳は、法律で定められた基本額に、受給権者の生年月日に応じて上乗せされる「特別加算額」を足し合わせた合計額となります。昭和18年4月2日以降に生まれた人の場合、満額の特別加算が適用されるため、配偶者加給年金の年間総額は約40万円前後に達します。老後生活における物価変動を勘案しても、毎月3万円強の手取りが増える計算になり、家計にとって大きな支えとなります。
また、配偶者だけでなく18歳到達年度末(3月31日)までの間にある子、あるいは1級・2級の障害状態にある20歳未満の子がいる場合にも加給年金が支給されます。第1子・第2子は1人につき年額約23万円、第3子以降は1人につき年額約7万8千円が加算されます。晩婚化や高年齢出産が進む最近では、65歳時点で高校在学中の子を育てている家庭も少なくなく、教育費のピークと重なる時期の重要な財源として機能しています。
もらえる条件を徹底解剖|生計維持要件850万円と「20年ルール」の壁
加給年金を受給するためには、本人と対象親族の双方に設定された厳しいハードルをすべてクリアしなければなりません。受給要件の根幹をなすのが「厚生年金被保険者期間20年」という本人のキャリア基準と、「生計維持要件850万円」という家族側の所得基準です。
まず受給権者本人に課されるのが、厚生年金の被保険者期間が原則として240月(20年)以上あることです。共済組合の加入期間も含めて通算されますが、自営業やフリーランスとしての国民年金第1号被保険者期間や、専業主婦(夫)としての第3号被保険者期間はカウントされません。転職を繰り返していても厚生年金の合計が240月に達していれば問題ありませんが、わずか1カ月でも不足していれば権利は一切発生しません(中高齢の特例に該当する場合を除く)。
続いて、加算対象となる配偶者・子側に求められる要件です。最も重要視されるのが「生計維持要件」です。受給権者と同居している、または別居であっても仕送りや健康保険の扶養関係にある「生計同一」の状態にあり、かつ配偶者・子の前年の年収が850万円未満(所得ベースで655万5,000円未満)でなければなりません。この基準は「おおむね5年以内に年収850万円未満になると認められる場合」も含まれますが、現役時代に高所得を得ていた配偶者の場合は退職時期との兼ね合いを綿密に計画する必要があります。
さらに見落としてはならないのが「配偶者側の年金受給要件」です。対象となる配偶者は原則として65歳未満である必要があります。配偶者が65歳を迎えると自身の老齢基礎年金を受給できるようになるため、加給年金の支給はその時点で終了します。受給できる期間は「本人が65歳になってから、配偶者が65歳になるまでの年の差期間」に限られるため、夫婦の年齢差が大きければ大きいほど、受給総額は跳ね上がる構造になっています。
【徹底比較】加給年金と振替加算の金額・受給要件データ一覧
加給年金の全体像と、配偶者が65歳を迎えた後に移行する「振替加算」との違いを明確にするため、主要な制度要件と金額基準を一覧表で整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 受給権者本人の条件 | 厚生年金被保険者期間が240月(20年)以上。定額部分支給開始時または65歳到達時に権利発生。 | 一般企業の勤続20年以上の正社員・公務員。 | 1カ月の加入不足で年間約40万円が失われるため、60代前半の任意加入や勤務継続での期間調整が死活問題となる。 |
| 配偶者の要件 | 65歳未満であること。受給権者により生計を維持(年収850万円未満)。 | 夫より年下の専業主婦またはパート勤務配偶者。 | 法改正により、配偶者自身が厚生年金20年以上の老齢厚生年金を受給できる場合は加給が全額停止される点に要注意。 |
| 支給年金額(配偶者) | 基本額約23万円+特別加算額約17万円=合計約40万円/年(改定率により微変動)。 | 月額換算で約3.3万円の手取り上乗せ。 | 夫婦の年齢差が5歳なら総額約200万円、10歳なら約400万円の給付差が生じる極めてインパクトの大きい金額。 |
| 振替加算への移行 | 妻が65歳に到達した時点で加給年金が終了し、配偶者自身の老齢基礎年金に終身加算。 | 昭和41年4月1日以前生まれの配偶者が対象(段階的に減額)。 | 昭和41年4月2日以降生まれの人は振替加算が0円。若い世代ほど加給年金終了後の世帯年金低下リスクに備えが必要。 |
| 繰下げ受給との関係 | 老齢厚生年金を繰り下げている待機期間中は、加給年金が全額支給停止。 | 70歳まで繰り下げると加給年金は5年分支給されない。 | 加給年金は繰り下げても増額率(月+0.7%)がつかない「掛け捨て」状態になるため、選択を誤ると数百万円の損失になる。 |
申請漏れで受給を逃す人が続出する真相|なぜ自動的に振り込まれないのか?
加給年金に関して最も読者が警戒すべきなのは、「条件を満たしていても申請しなければ1円も振り込まれない」という行政手続きの現実です。毎年多くの受給権者が「年金機構が自動的に夫婦関係を紐付けて上乗せしてくれるものだと思い込んでいた」と窓口で肩を落としています。
日本年金機構のシステムは住民票コードなどで一定の世帯情報を把握しているものの、加給年金の支給要件である「生計維持関係(生計を同じくし、年収が850万円未満であること)」を自動判定することは法的にできません。そのため、本人が自発的に「事実を証明する公的書類」を添えて届出を行わない限り、給付手続きがストップします。
具体的に必要となる加給年金受給手続き書類は多岐にわたります。65歳到達時に提出する「年金請求書」の加給年金に関する欄に記入するほか、以下の書類を添付して日本年金機構(年金事務所または街角の年金相談センター)へ提出する必要があります。
- 受給権者の戸籍抄本または戸籍謄本:配偶者や子との身分関係(婚姻日・親子関係)を証明するため(受給権者の生年月日から6カ月以内のもの)。
- 世帯全員の住民票の写し:受給権者と配偶者が同一世帯に属している事実を証明するため(マイナンバーを年金機構に登録済みの場合は原則省略可能だが、別居の場合は生計維持証明書類が別途必要)。
- 配偶者・子の所得証明書・課税証明書:加算対象者の前年の年収が850万円未満であることを公的に証明するため(こちらもマイナンバー連携による情報照会で省略可能なケースが増加しているが、直近の退職等がある場合は源泉徴収票や退職証明書の提出を求められる)。
もし65歳時点で書類を出し忘れていた場合でも、年金の受給権自体は過去5年間遡って請求可能です。しかし、時効(5年)を過ぎた分については完全に消滅し、二度と取り戻すことができません。「定年退職後に年金事務所へ行くのが億劫だった」「再雇用で働いていて年金に関心が薄かった」という理由で、100万円単位の加給年金を時効消滅させてしまうケースは後を絶ちません。
【実態検証】窓口相談と利用者のリアルな生の声から見えた「落とし穴」
年金相談の現場やFP(ファイナンシャルプランナー)の元には、加給年金の複雑なルールに翻弄されたシニア世代からの切実な相談が日々寄せられています。SNSやインターネットの質問掲示板でも、制度の誤解に基づくトラブルが目立ちます。
現場で近年急増しているトラブルが、「2022年4月の年金制度改正」の影響です。それまでは、配偶者自身に厚生年金20年以上の受給権があっても、配偶者が「実際に自分の年金を受け取っていなければ(繰り下げ待機中であれば)」、夫側の配偶者加給年金は支給されていました。しかし改正後はルールが厳格化され、配偶者自身が20年以上の厚生年金受給権を得た時点で、実際に受け取っているか否かにかかわらず、夫側の加給年金が全額支給停止される仕組みへと改められました。
大手ネット掲示板やSNSでは、以下のような当事者の生々しい告白が散見されます。
「妻が大手企業で22年間正社員として働き、60歳で退職しました。私が65歳になったので年間40万円の加給年金がもらえると期待して年金事務所へ行ったところ、『奥様に20年以上の厚生年金加入記録があるため加給年金は1円も出ません』と告げられ絶句しました。妻が繰下げをして年金を我慢していても支給停止になるとは知らなかった」(65歳・元メーカー勤務男性の投稿)
また、年の差夫婦ならではの落とし穴も存在します。「夫が年下で妻が年上」の夫婦の場合、夫が65歳になった時点で妻はすでに65歳を超えているため、夫側の老齢厚生年金に加給年金がつくことはありません。逆に妻側が20年以上の厚生年金に加入していれば、妻が65歳になった時点で年下の夫を対象として加給年金を受け取る権利が生じます。「加給年金=夫がもらうもの」という固定観念に囚われ、妻側が手続きを怠っていたという失敗例も少なくありません。
一般に知られていない盲点とネットの誤解|繰下げ受給と在職老齢年金の罠
年金受給において近年最も推奨されている「繰下げ受給(受給開始を66歳〜75歳まで遅らせて毎月0.7%ずつ年金額を増やす制度)」ですが、加給年金との組み合わせには致命的な罠が存在します。
老齢厚生年金の受給を繰り下げている期間中、加給年金は一切支給されません。さらに重要なのは、加給年金自体は繰り下げても1円も増額されないという点です。例えば、配偶者が5歳年下の場合、本来であれば65歳から70歳までの5年間で約200万円(年約40万円×5年)の加給年金を受け取れます。しかし、老齢厚生年金を70歳まで繰り下げてしまうと、その5年分の加給年金は「受け取りを遅らせた」のではなく「完全に消滅」します。老齢厚生年金本体の増額分(42%増)でその200万円の損失を取り戻すには、相当な長寿を全うしなければ元が取れません。
この繰下げの罠を回避する正攻法としてプロが推奨するのが「老齢基礎年金のみの繰下げ」です。年金は「基礎年金」と「厚生年金」を分けて別々に繰り下げることができます。厚生年金は65歳から予定通り受給開始して加給年金をきっちり全額回収し、基礎年金だけを70歳や75歳まで繰り下げて増額させるというハイブリッド戦略をとることで、加給年金を捨てずに将来の受給額を伸ばすことが可能です。
もう一つの落とし穴が「在職老齢年金による支給停止」です。65歳以降も会社員として高給を得て働き続ける場合、給与(総報酬月額相当額)と老齢厚生年金(基本月額)の合計が基準額(支給停止調整額)を超えると、厚生年金本体が減額または全額支給停止となります。ここで極めて注意すべきは、老齢厚生年金本体が「全額支給停止」になると、加給年金も連動して「全額支給停止」になるというルールです。しかし、厚生年金本体が「1円でも」支給されていれば、加給年金は約40万円の全額が支給されます。定年再雇用後の就労形態や勤務日数を調整し、厚生年金本体を全額カットされないラインにとどめることが、加給年金を死守するための防衛策となります。
【プロの結論】加給年金を最大化する判断基準
昭和・平成の時代に設計された加給年金は、「企業戦士の夫と専業主婦の妻」という単一の家族モデルを前提とした制度でした。しかし共働きが標準となり、女性の厚生年金加入期間が伸長した現在では、世帯ごとに加給年金との向き合い方が根本から異なります。
加給年金の恩恵を最大限に享受できるのは、「夫が厚生年金20年以上で、妻が年下かつ厚生年金加入20年未満(専業主婦または扶養内パート)」という世帯です。この組み合わせに該当する場合、老齢厚生年金の繰下げは避け、65歳から確実に厚生年金を受け取って加給年金を満額回収することが、経済的合理性の観点から最も手堅い選択肢となります。
一方で、夫婦ともに厚生年金20年以上の共働きキャリア世帯は、加給年金への期待を前提とした資金計画を立てるべきではありません。配偶者が65歳未満であっても自身の受給権によって加給年金が停止される可能性が高いため、加給年金の上乗せに縛られることなく、夫婦それぞれが70歳あるいは75歳まで年金全体を繰り下げ、生涯にわたる受給額の最大化を目指す戦略が適しています。
【加給年金とは もらえる条件と年金額】に関するよくある質問(FAQ)
Q1:加給年金の手続きをし忘れていました。過去の分はさかのぼって受給できますか?
A1:年金の受給権は過去5年間であれば遡及して請求可能です。年金事務所へ行き「老齢厚生年金・加給年金額加算開始事由該当届」を提出することで、時効にかかっていない直近5年分の加給年金を一括で受け取ることができます。ただし、5年を超えた古い月日分の年金は法律上時効消滅するため、気づいた時点で即座に年金事務所へ相談してください。
Q2:妻が年上で夫が年下の場合、加給年金はもらえないのですか?
A2:加給年金は性別を問わない制度です。妻側の厚生年金加入期間が20年以上あり、夫が年下(65歳未満)で妻が生計を維持している状態(夫の年収が850万円未満)であれば、妻が65歳になった時点で妻の老齢厚生年金に夫を対象とする加給年金が加算されます。夫が65歳を迎えるまでの期間、妻が加給年金を受け取ることができます。
Q3:夫が在職中で給与が高い場合、加給年金は全額カットされてしまいますか?
A3:給与と老齢厚生年金の合計額が在職老齢年金の支給停止基準額を超え、厚生年金本体が「全額支給停止」になった場合は、加給年金も全額ストップします。ただし、年金本体が月額1,000円でも支給されていれば、加給年金は約40万円の満額がそのまま振り込まれます。全額停止か一部支給かで天と地ほどの差が生じるため、働き方のコントロールが極めて重要です。
Q4:2026年以降の年金制度改正で、加給年金は廃止・縮小される予定はありますか?
A4:社会保障審議会などで加給年金制度のあり方(第3号被保険者制度や共働き世帯との公平性)は継続的に議論されています。すでに「配偶者側の厚生年金20年以上の受給権による支給停止」など制限が強化されていますが、現時点で即座に制度が全廃される決定はありません。ただし、将来的な支給基準の厳格化や振替加算の段階的縮小は既定路線であるため、現行ルールで受給資格がある人は漏れなく権利を行使することが肝要です。
まとめ:制度を正しく理解し、もらえる権利を確実に活かすために
加給年金は、受給要件を合致させ適切な届出を行うだけで、世帯に対して数百万円規模の資金をもたらす強力な公的給付です。しかし、「申請主義」という壁、繰下げ受給に伴う支給停止リスク、そして配偶者の就労履歴による受給停止ルールなど、知らなければ確実に損をする地雷が数多く埋め込まれています。
65歳の節目を迎える前に、まずは夫婦双方の「ねんきん定期便」を確認し、厚生年金の加入月数が240月を超えているかを点検してください。そして定年後の働き方や年金の受け取り時期を決める際は、目先の増額率だけに惑わされず、加給年金を含めた「世帯全体の受給総額」を綿密に試算することが、失敗しない老後資産防衛の第一歩となります。