東芝のメモリ事業分社化から幾度もの上場延期と市況低迷を乗り越え、国内半導体セクターの大型銘柄として投資家の熱い視線を集めるキオクシアホールディングス。AIサーバー向け需要の爆発的な増加やNAND型フラッシュメモリの需給回復を背景に、株式市場では「キオクシアの株価はどこまで上がるのか」「上場後の適正バリュエーションはどうなるのか」という議論が日夜交わされています。
かつての厳しいメモリ冬の時代から一転、生成AIの本格普及に伴いエンタープライズSSD(eSSD)市場が急拡大する2026年において、同社の成長シナリオと株価の上値余地を冷静に見極めることは、半導体株投資において極めて重要な視点となっています。本稿では、最新の業績動向、競合他社との比較、市場関係者の予測、そして投資家が押さえるべきリスク要因までを多角的に検証します。
【キオクシア株価どこまで上がる?】市場が織り込む業績回復と強気シナリオの根拠
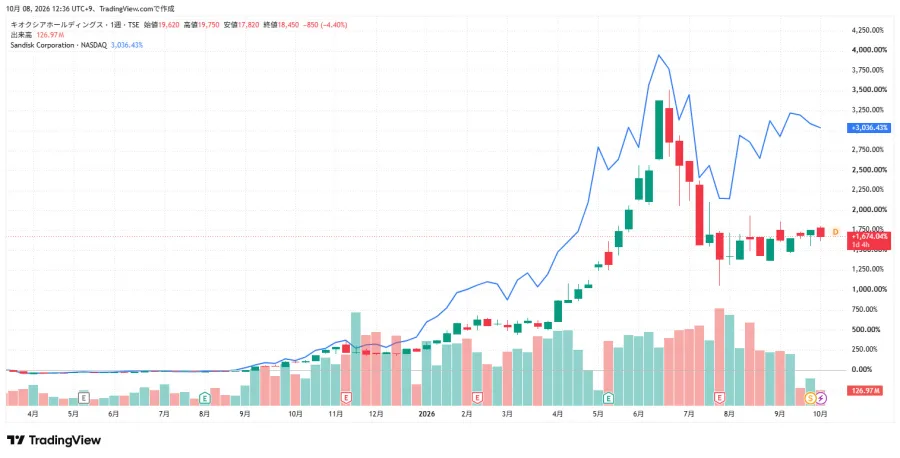
投資家が最も関心を寄せる「株価の上値はどこまで伸びるのか」という問いに対し、市場アナリストの間では「AIデータセンター向けの製品構成比率がどこまで高まるか」が最大の決定打になると指摘されています。従来のメモリ市場は、PCやスマートフォンの出荷台数に左右される価格変動の激しいコモディティビジネスでした。しかし、現在の局面ではAIモデルの学習・推論双方で大容量・高速なストレージが不可欠となっており、単価の高いプレミアム製品の出荷が業績を大きく押し上げています。
強気派のエコノミストや機関投資家が想定するシナリオでは、Samsung ElectronicsやSK hynix、Micron Technologyといったグローバル競合の過去のピーク時マルチプル(株価収益率や株価純資産倍率)をベンチマークとした場合、営業利益の急回復に伴い時価総額の大幅な拡大が期待できると試算されています。特に、四日市工場や北上工場で展開される最先端BiCS FLASHの量産立ち上げが歩留まりよく進捗すれば、限界利益率の向上から事前のコンセンサス予想を上回る利益サプライズが生じ、株価のレンジ切り上げを後押しするという見解が主流です。
【経緯解説】東芝分離から幾度の試練を経て迎えた成長軌道
キオクシアの現在地を正しく理解するには、同社が歩んできた波乱の歴史を振り返る必要があります。2017年の旧東芝メモリとしての独立以降、同社は米中貿易摩擦の激化、ウエハー汚染事故、そして2022年から2023年にかけて発生した歴史的なメモリ不況など、数々の逆風に直面してきました。市況悪化時には数千億円規模の営業赤字を計上し、計画されていた新規上場(IPO)の延期を余儀なくされた時期もあります。
しかし、各社が減産を実施したことで需給バランスが劇的に引き締まり、2024年後半以降は価格交渉力が売り手側へと回帰しました。痛みを伴う構造改革と設備投資の選別を経て、損益分岐点比率を大幅に引き下げた体質強化が、近年の業績V字回復を下支えしています。
【客観データ比較】主要メモリメーカーとの業績・指標対照表
キオクシアの株価水準がどこまで評価されるかを検証するためには、グローバル競合との事業規模や注力領域の比較が欠かせません。以下の表は、世界のNANDフラッシュメモリ主要プレイヤーにおける事業特性と市場でのポジショニングをまとめたものです。
| 企業名 | 主な事業領域 | 強み・注力分野 | 株価評価・市場での位置づけ |
|---|---|---|---|
| キオクシア | NAND型フラッシュメモリ、SSD専業 | BiCS FLASH技術、ウエスタンデジタルとの協業、四日市・北上の大型生産拠点 | メモリ専業ならではの利益レバレッジが高く、市況回復期の業績上振れ余地が大きい |
| Samsung Electronics | 総合半導体(DRAM、NAND、ファウンドリ、LSI)、家電・スマホ | 世界最大の生産キャパシティ、強大なキャッシュフロー、総合力 | 事業ポートフォリオが多角化しているため、NAND単体の市況感応度は相対的にマイルド |
| SK hynix | DRAM、NAND型フラッシュメモリ | HBM(広帯域メモリ)の圧倒的シェア、先端パッケージング技術 | HBM特需によるプレミアム評価を先行して獲得、時価総額の評価が先行 |
| Micron Technology | DRAM、NAND型フラッシュメモリ | 米国内生産への巨額投資(CHIPS法恩恵)、車載・産業機器向けメモリ | 米国の半導体政策恩恵とHBM参入により、米国市場で高いバリュエーションを維持 |
この比較から明らかなように、DRAMとNANDの双方を展開する他社に対し、キオクシアは「NAND専業メーカー」としての純粋なポジショニングを持っています。これは、NAND市場が活況を呈する局面において、他社よりも利益成長の弾力性が高くなりやすいという固有の投資妙味を生み出しています。
【ネットの反応と噂の真相】巨額の設備投資と資本構成をめぐる議論
市場の関心が高まる一方で、ネット上の個人投資家コミュニティやSNSでは様々な憶測や議論が飛び交っています。その代表的なものが、協業パートナーであるウエスタンデジタル(SanDisk)の事業統合動向や、筆頭株主である日米韓コンソーシアム(ベインキャピタル主導)による保有株売却(イグジット)の影響です。
一部の掲示板やSNSでは「大株主の売り出しによる需給悪化で上値が重くなるのではないか」「過去の合併交渉の頓挫が尾を引いているのではないか」といった悲観論や炎上まがいの過激な書き込みも見られます。しかし、証券アナリストや市場関係者の冷静な分析によると、大株主の持ち分売却は適切なロックアップ期間や市場環境への配慮を伴って段階的に行われるのが一般的であり、過度な短期懸念は杞憂であるとの指摘がなされています。また、共同投資を続ける製造パートナーとの協業関係は製造コスト削減の観点から現在も盤石に機能しており、ノイズとファンダメンタルズを切り離して判断することが大切です。
【プロの視点】上値を抑え込む3大リスクと投資判断基準
強気の見通しが存在する一方で、株価の上値が制限されるシナリオについても客観的に把握しておく必要があります。特に以下の3つの要素は、キオクシアの株価動向を左右する重大な変数です。
第一に、シリコンサイクルの反転リスクです。半導体メモリは歴史的に好況と不況を周期的に繰り返す産業です。各社が利益改善を理由に一斉に増産投資へ舵を切った場合、将来的な供給過剰から単価の下落圧力が再燃するリスクを常に内包しています。
第二に、為替動向(円高リスク)です。同社の売上の大半は外貨建て(主に米ドル)である一方、主要工場は三重県四日市市や岩手県北上市に立地しており、円高が急速に進んだ場合は円換算の収益を押し下げる要因となります。
第三に、次世代メモリ技術の競争激化です。AI処理ではHBMと連携した高速キャッシュや次世代インターフェースへの対応スピードが企業の競争力を左右します。研究開発費の継続的な投下と競合に先駆けた量産化の成否が、長期的なバリュエーションを決定づけることになります。
【キオクシア株価どこまで上がる】に関するよくある質問(FAQ)
Q1:キオクシアの株価は競合の海外半導体株と比べて割安ですか?
A1:専業メーカーとしての事業ボラティリティや過去の業績推移を勘案し、複合事業を展開するSamsungなどに比べるとディスカウントされて取引される場面も見られます。しかし、高付加価値なデータセンター向け製品の比率が高まるにつれて、競合とのバリュエーション格差は縮小していく可能性があります。
Q2:配当や株主還元は期待できますか?
A2:半導体産業は継続的な先端設備投資と研究開発投資を必要とする資本集約型のビジネスです。そのため、業績拡大初期には手元資金を設備投資や有利子負債の削減に優先配分する傾向があり、配当性向については中長期的なフリーキャッシュフローの創出状況を注視する必要があります。
Q3:個人投資家がエントリーする際に見るべき指標は何ですか?
A3:株価収益率(PER)だけでなく、メモリ価格のスポット市況、大容量SSDの契約価格推移、四日市・北上工場の設備稼働率、そして主要顧客であるハイパースケーラー各社の設備投資計画(CAPEX)の動向を確認することが有効な判断材料となります。
まとめ:今後の動向と失敗しないための判断基準
キオクシアの株価がどこまで上がるかという展望は、一過性のテーマ株的な思惑ではなく、世界のデータセンター投資の持続性と同社の製品シェア拡大というファンダメンタルズに直結しています。NAND専業という高い利益レバレッジを持つ構造は、市況の拡大局面において力強い上昇トレンドをもたらすエンジンとなり得ます。
一方で、メモリ業界特有の激しいボラティリティやマクロ経済の減速リスクを軽視することは禁物です。過度な上値追いに飛びつくのではなく、定期的な市況データの推移や決算ごとの利益率の変化を丹念に追跡しながら、リスク管理を徹底した投資スタンスを保つことが賢明な判断基準と言えます。