日本銀行による金融政策の正常化が進む2026年の投資環境において、不動産セクターを代表する三井不動産(8801)およびその傘下にあるJ-REIT各銘柄の株価・投資口価格は、市場参加者から高い注目を集めています。長引く低金利環境からの転換局面を迎え、オフィスビルや物流施設の稼働実態、借入金利の上昇が不動産ポートフォリオの収益性に与える影響について、多角的な検証が求められる局面です。
不動産投資信託(J-REIT)は株式と異なり「投資口価格」として取引されますが、株式市場全体との連動性や配当利回り(分配金利回り)の高さから、個人投資家から機関投資家まで幅広いポートフォリオの中核を担ってきました。本記事では、日本最大級の規模を誇る日本ビルファンド投資法人(8951)や三井不動産ロジスティクスパーク投資法人(3471)など、三井不動産系主要銘柄の価格推移、実質的なNAV(純資産価値)倍率、分配金水準を徹底的に検証し、客観的なデータに基づいて投資判断の基準を解き明かします。
三井不動産(8801)と三井不動産系J-REITの根本的な違いと市場構造
株式市場で取引される三井不動産(銘柄コード:8801)と、証券取引所のREIT市場に上場する不動産投資信託各銘柄は、同一グループに属しながらも法人格、税制上の優遇措置、利益還元方針が明確に異なります。親会社である三井不動産は総合デベロッパーとして、オフィスビルや商業施設の開発・賃貸だけでなく、分譲マンション事業、海外不動産開発、ホテル・リゾート運営など多角的な事業ポートフォリオを持ち、利益を内部留保しつつ将来の成長投資へ振り向ける資本配分を行っています。
一方で、日本ビルファンド投資法人(8951)や三井不動産ロジスティクスパーク投資法人(3471)などのJ-REITは、資産の運用に特化したビークル(器)であり、税法上の導管性要件(投資法人税制)を満たすため、当期純利益の90%超を分配金として投資主へ還元することで実質的な法人税免除を受けています。そのため、親会社の三井不動産が「キャピタルゲインと総合成長」を重視する銘柄であるのに対し、三井不動産系J-REIT各銘柄は「安定したインカムゲイン(分配金)」を主目的とする商品設計が基本構造です。
三井不動産系主要J-REIT銘柄のスペック・分配金利回り・割安度徹底比較
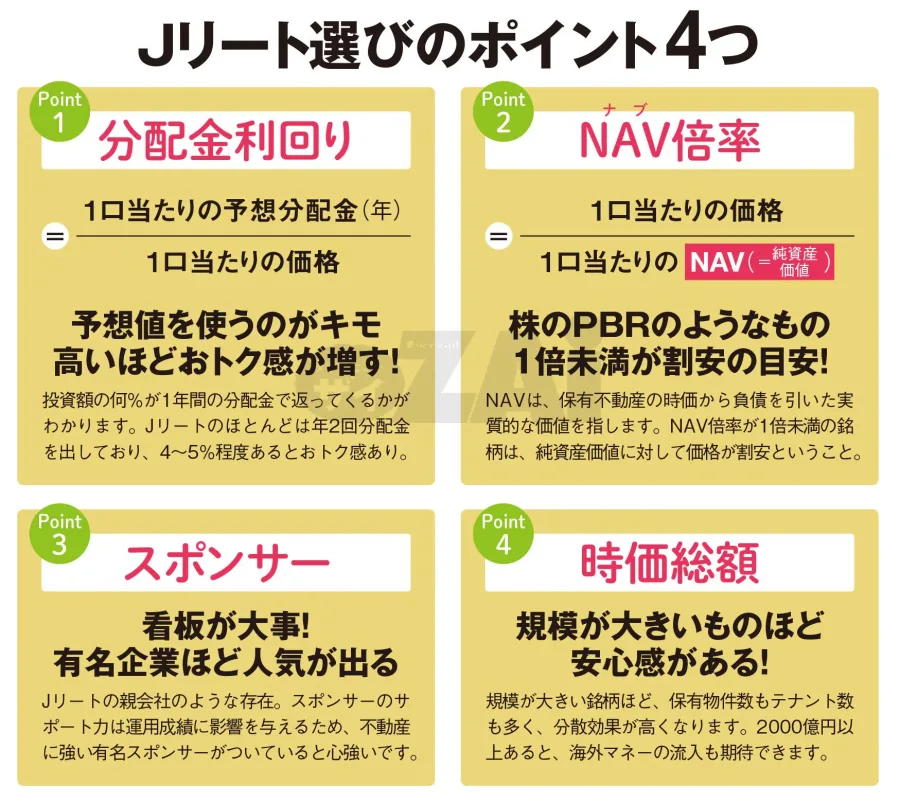
三井不動産をメインスポンサーとする代表的リートには、日本初のJ-REITとしてオフィスビルに特化運用する日本ビルファンド投資法人(NBF)、先進的物流施設を中心に展開する三井不動産ロジスティクスパーク投資法人(MFLP)、さらに総合型として住宅や商業施設を組み入れるフロンティア不動産投資法人などがあります。各アセットクラスの特性、分配金利回り、解散価値に対する割安度を示すNAV倍率(純資産倍率)の対比は次の通りです。
| 銘柄名(コード) | 主要組入アセット | 分配金利回り水準(目安) | NAV倍率(割安度の目安) | ポートフォリオの特徴と強み |
|---|---|---|---|---|
| 日本ビルファンド投資法人(8951) | 都心大規模オフィスビル | 約 4.0% 〜 4.8% 前後 | 0.80倍 〜 0.95倍(割安水準) | 東京都心部の一等地(三井本館・グラントウキョウ等)を中心に超大型ビルで構成。圧倒的な流動性と資産規模。 |
| 三井不動産ロジスティクスパーク投資法人(3471) | 先進的物流施設・インフラ | 約 4.3% 〜 5.0% 前後 | 0.85倍 〜 1.00倍 | 三井不動産が開発する「MFLP」シリーズを優先取得。長期テナント契約が多くキャッシュフローが極めて安定。 |
| フロンティア不動産投資法人(8964) | 商業施設・複合施設 | 約 4.5% 〜 5.2% 前後 | 0.85倍 〜 0.95倍 | 「ららぽーと」などの地域密着型大型ショッピングセンターを中核に据え、固定賃料主体の堅実な運用。 |
| 三井不動産(8801 / 親会社株式) | 総合デベロッパー(開発・売買・賃貸) | 配当利回り 約 2.0% 〜 2.8% 前後 | PBR 1.2倍 〜 1.5倍 前後 | リートへの物件売却益や街づくり開発全体のキャピタルゲインを享受。自己株式取得を含む総還元性向を重視。 |
公式発表資料および取引所データによると、2020年代前半の超低金利期においてNAV倍率1.2倍以上で取引されていた多くのJ-REITは、金利上昇トレンドに伴い投資口価格が調整を受けました。その結果、三井不動産系銘柄であってもNAV倍率が1.0倍を割り込むディスカウント状態が形成され、純資産価値に比べた割安度と分配金利回りの双面で妙味が再評価される水準へと達しています。
金利上昇が三井不動産系リートに与える実質的影響と財務防衛力
不動産投資信託市場において最も懸念される論点が「借入金利の上昇」です。J-REITは保有資産の約40%〜45%程度を銀行借入や投資法人債(LTV:総資産有利子負債比率)で調達しているため、金利上昇は支払利息の増加を通じて純利益と一口当たり分配金を押し下げる直接的な要因となります。
しかし、三井不動産系リートの財務戦略を精査すると、市場の過度な懸念とは異なる堅牢性が確認できます。各投資法人の開示資料によると、日本ビルファンド投資法人および三井不動産ロジスティクスパーク投資法人の負債構成は、長期固定金利比率が90%以上を維持しており、調達期間の分散(ラダー型調達)が徹底されています。これにより、基準金利が引き上げられた場合でも、借入金全体のリファイナンス(借り換え)は数年から10年近くの歳月をかけて緩やかに進むため、短期的に分配金が急減するリスクは極めて限定的です。
加えて、三井不動産グループが持つ最高格付け(AAクラス)の信用補完により、メガバンクからの調達スプレッドは業界内でも最優遇水準にあります。調達コストの微増を、インフレ環境下における賃料増額改定(レントロールの改善)によって相殺できるかどうかが、各銘柄の今後の業績を分ける分岐点となります。
オフィスビル空室率の実態と物流リートの稼働率トレンド
各銘柄の収益力の源泉である「現物の稼働状況」に目を向けると、アセットタイプごとに明確な濃淡が存在します。最初に、日本ビルファンド投資法人(8951)が主力とするオフィスビル市場では、三鬼商事などの公的集計データによると、東京都心5区(千代田・中央・港・新宿・渋谷)の平均空室率は一時期のピークアウトを経て、5%前後の均衡水準へと安定推移しています。特に三井不動産系が強みを持つ「駅直結・ハイグレード・環境配慮型ビル」においては、企業のオフィス回帰や拡張移転の需要が強く、実質賃料の下落圧力は払拭されつつあります。
一方、三井不動産ロジスティクスパーク投資法人(3471)が展開する先進的物流施設市場では、近年の大量供給に伴い地域ごとの局所的な空室率上昇が話題となりました。しかし、MFLPが保有する物件の稼働率は98%以上の高水準を維持しています。高速道路インターチェンジ近接の好立地、免震構造、従業員用ラウンジなどの充実したスペックが評価され、大手EC事業者や大手3PL(サードパーティー・ロジスティクス)事業者との間で5年〜10年の長期定期建物賃貸借契約が締結されているため、キャッシュフローの安定性は依然としてトップクラスです。
三井不動産リート株価の今後の見通しと失敗しない投資判断基準
今後の三井不動産系J-REITの投資口価格の行方は、「国内長期金利の着地点」と「賃料改定による内部成長のペース」の綱引きによって決まります。長期金利(10年国債利回り)が一定のレンジに落ち着きを見せる段階に入れば、過度な金利アレルギーによる売り圧力は収束し、4%台半ばから5%前後の分配金利回りを評価した資金の再流入が期待されます。
投資家がポートフォリオに組み入れる際、避けるべきは「表面利回りだけの比較」です。地方中小ビルを抱える高利回りREITと比べ、三井不動産系銘柄の利回りは一見控えめに見えるケースがあります。しかし、含み益を持つ優良アセットの比率、物件入替時のスポンサー支援力、公募増資(PO)時の希薄化懸念を抑える取得力において、総合デベロッパー首位の三井不動産パイプラインは不況期に最大の防御力を発揮します。中長期の安定インカムゲインを狙う個人投資家にとって、NAV倍率が1.0倍を割り込んでいるタイミングでの時間分散エントリーは、合理的な投資戦略の一つと言えます。
【三井不動産リート株価】に関するよくある質問(FAQ)
Q1:親会社の三井不動産(8801)の株価と、三井不動産系リート(8951や3471)の価格推移は連動しますか?
A1:短期的には連動しない局面が多々あります。三井不動産(8801)の株価は景気循環や海外事業、マンション分譲利益、自社株買いなどの成長要因で評価される一方、J-REIT各社は長期金利の推移や国債との利回りスプレッド(イールドスプレッド)に強く影響を受けます。金利上昇局面では、親会社株価が好調でもリートの投資口価格が軟調に推移するデカップリングが発生することがあります。
Q2:J-REITの価格が大幅に下落した場合、三井不動産系銘柄であっても減配のリスクはありますか?
A2:極端なテナント退去や急速な金利急騰がない限り、大幅な減配リスクは低く抑えられています。三井不動産系リートは含み益のある物件売却益を内部留保(利益剰余金)として積み立てており、一時的な賃料低下や修繕費増加が生じた際も「分配準備積立金」の取り崩しによって一口当たり分配金を平準化・維持する仕組みが機能しています。
Q3:日本ビルファンド(8951)と三井不動産ロジスティクスパーク(3471)はどちらを選ぶべきですか?
A3:投資目的とリスク許容度によって異なります。今後のオフィス需要回復とインフレに伴う賃料上昇(内部成長)の恩恵をダイレクトに狙いたい場合は「日本ビルファンド」が適しています。一方で、EC市場の継続的拡大と長期契約に基づく極めて強固な分配金の安定性を最優先したい場合は「三井不動産ロジスティクスパーク」が有力な選択肢となります。
まとめ:今後の動向と失敗しないための判断基準
金利環境のパラダイムシフトを迎えた現代の不動産金融市場において、三井不動産系J-REITは「金利上昇の逆風」と「インフレによる賃料改善の追い風」の双方が交錯する重要な局面に立っています。単に金利上昇の懸念を理由に敬遠するのではなく、各銘柄の固定負債比率、都心一等地を中心とした物件の圧倒的な競争力、そして割安水準にあるNAV倍率を総合的に点検が必要です。
市場の過度な悲観論によって投資口価格が調整し、分配金利回りが高まった局面は、中長期のインカムゲインを重視する投資家にとってポートフォリオを構築する契機となり得ます。親会社である三井不動産の強力な開発パイプラインを背景とした資産価値の維持力を冷静に見極め、自身の運用方針に見合ったリスク・リターンバランスで投資判断を下すことが成功への鍵となります。