子どもが2人いる4人世帯において、毎月の家計管理や教育資金の確保は常に大きな関心事です。物価高や生活スタイルの変化が続く2026年現在、「毎月の支出が平均と比べて高すぎるのではないか」「将来に向けていくら貯蓄に回すべきなのか」と頭を悩ませる家庭は少なくありません。
総務省の家計調査をはじめとする公的統計や各金融機関の最新調査データによると、4人家族における1カ月の生活費の全国平均はおおむね30万〜35万円前後(住居費が実費または賃貸・ローンの場合は34万〜38万円規模)で推移しています。本稿では、食費や教育費といった主要費目のリアルな内訳から、子どもの年齢に応じた支出の推移、世帯年収別の理想バランスまで、家計の見直しに直結する基準を多角的に解説します。
【総務省データと2026年最新基準】4人家族の生活費平均と費目別内訳の全貌
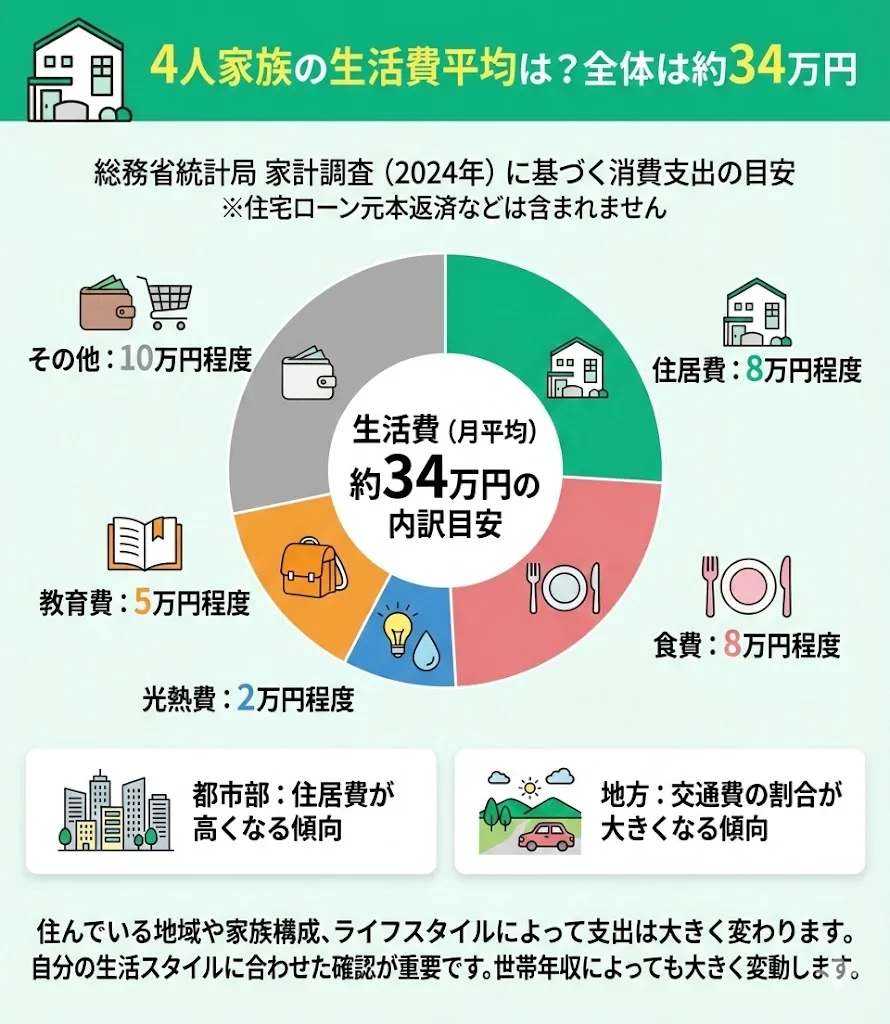
4人家族の家計実態を把握するうえで、最も信頼性の高い指標となるのが総務省統計局が公表する「家計調査」です。勤労者世帯のデータを基に、住居費の実勢負担(賃貸家賃や住宅ローン返済額)を標準的な水準に補正すると、1カ月の基本支出は30万円台半ばがベースラインとなります。
実際の家計簿で大きな割合を占めるのが、食費(約8万〜9万円)、住居費(約7万〜10万円)、そして水道光熱費(約2.5万〜3万円)です。持ち家比率が高い公的統計の表面上の住居費数値だけでなく、実質的な住居関連コストを織り込んで把握することが、ズレのない生活設計の第一歩となります。
【徹底比較】4人家族における生活費の費目別平均・内訳モデルケース
生活費の内訳を費目ごとに分解し、平均的な金額と理想とされる家計配分割合をまとめた対照表が以下です。各項目の標準値を知ることで、自世帯の支出で突出しているポイントを素早く特定できます。
| 費目 | 平均支出の目安(月額) | 理想の家計割合(手取り比) | 支出管理・見直しの視点 |
|---|---|---|---|
| 食費 | 80,000円〜90,000円 | 15%〜18% | 外食頻度や中食の管理、まとめ買いによるロス削減 |
| 住居費 | 70,000円〜100,000円 | 20%〜25% | 賃貸の更新・住み替え検討、住宅ローンの金利見直し |
| 水道・光熱費 | 25,000円〜30,000円 | 5%〜7% | 電力・ガス会社のセット契約見直し、季節変動の平準化 |
| 通信費・Wi-Fi | 12,000円〜18,000円 | 3%〜4% | 格安SIMへの移行、家庭用固定回線プランの整理 |
| 教育費・教養娯楽費 | 35,000円〜60,000円 | 8%〜15% | 子どもの就学状況で大幅変動、習い事の精査 |
| 保険・医療費 | 20,000円〜28,000円 | 4%〜6% | 公的医療保険を踏まえた過剰な民間保険の特約整理 |
| 自動車・交通費 | 25,000円〜40,000円 | 5%〜8% | ガソリン代、車検・保険積立、保有台数の適正化 |
| 日用品・雑費 | 15,000円〜20,000円 | 3%〜5% | ドラッグストア等での買いだめ抑制、消耗品の単価意識 |
| 小遣い・交際費 | 30,000円〜45,000円 | 8%〜10% | 夫婦間のルール設定、使途不明金の排除 |
| 貯蓄・投資(黒字分) | 45,000円〜70,000円以上 | 15%〜20% | 先取り貯蓄、NISA等を活用した中長期形成 |
【子どもの年齢別推移】乳幼児から大学生までかかる生活費の変動ウェーブ
4人家族の支出は、固定されたものではなく、子どもの成長とともに劇的に変化します。一般的に生活費のピークは子ども2人が中学生・高校生・大学生と重なる時期に訪れます。
未就学児期(幼児2人)では、児童手当や幼児教育・保育の無償化制度などの公的支援が手厚く、学費面の負担は比較的軽微です。この時期の生活費総額は月28万〜32万円程度で収まるケースが多く、将来に向けた「貯めどき」の黄金期といえます。
一方、子どもが中学生や高校生になると、食費の急増に加えて高校・大学受験に向けた学習塾代、部活動遠征費、私立進学時の学費負担が本格化します。このステージでは教育関連費だけで月8万〜15万円を超えることも珍しくなく、全体の生活費は月40万〜50万円前後にまで膨らむ傾向にあります。
【世帯年収別シミュレーション】400万・600万・800万円の家計バランス目安
家計の持続可能性を測るには、総支出額の大小だけでなく、手取り収入に対する配分割合を整える必要があります。以下は代表的な世帯年収帯における月間の手取り額と支出配分のシミュレーションです。
世帯年収400万〜500万円(月手取り約27万〜33万円):
住居費を7万〜8万円程度に抑え、食費も自炊中心で7万〜8万円前後に設定することが大切です。子どもが小さいうちに月3万〜5万円程度の確実な先取り貯蓄を確保する設計が必須です。
世帯年収600万〜700万円(月手取り約38万〜45万円):
中間層に最も多いボリュームゾーンです。生活費全体を33万〜36万円程度にコントロールできれば、毎月6万〜8万円以上を貯蓄・投資に回すことが可能になります。ただし、住宅ローンや私立学校への進学を安易に拡大させると家計硬直化を招きやすいため注意が必要です。
世帯年収800万〜1,000万円(月手取り約50万〜60万円):
教育や住環境の選択肢が広がる一方で、外食費や交際費、車両費などの「使途不明金」が膨らみやすい傾向があります。生活費を40万〜45万円前後に抑え、毎月10万〜15万円以上の資産形成へ安定的に配分することが理想とされます。
【家計防衛】プロが教える固定費見直しと無理のない節約のツボ
生活防衛において、日々の食費を数十円単位で削る努力よりも、一度見直せば半永久的に効果が持続する「固定費の削減」にメスを入れるのが鉄則です。
最優先で見直すべきは通信費です。大手キャリアから格安SIMやサブブランドへ家族単位で切り替えることで、月1万円〜1.5万円の圧縮が容易に実現します。次いで民間生命保険・医療保険の保障内容精査です。遺族年金や高額療養費制度など、日本の充実した公的保障を正しく理解したうえで、重複している過剰な特約を解約するだけで数千円〜1万円以上の固定費が浮きます。
また、住宅ローンの借り換えや金利優遇プランの再照会、自動車の利用頻度に見合ったカーシェアへの移行検討など、大きな固定費から順次最適化を進めることで、生活の満足度を落とさずに毎月数万円の原資を創出できます。
【4人家族の生活費】に関するよくある質問(FAQ)
Q1:4人家族で月30万円の生活費は少ないですか?贅沢ですか?
A1:住居費の条件によって評価が分かれます。住宅ローン完済済みや社宅利用で住居費が3万〜4万円以下であれば、月30万円でゆとりある生活が成り立ちます。一方、都市部の民間賃貸や高額なローン返済(月12万円以上)を抱えている場合、月30万円での運用は食費や教育費をかなり切り詰める必要があります。
Q2:4人家族の食費は月いくらが適正ラインですか?
A2:手取り収入の15〜18%、実額としては月7.5万〜9万円前後が一般的な適正水準です。食べ盛りの男の子が2人いる家庭などでは10万円を超えるケースもありますが、外食頻度を月1〜2回に抑え、冷凍保存や計画的な食材調達を行えば8万円台前半にコントロールすることが十分可能です。
Q3:子どもの大学進学までに4人家族はいくら貯金しておくべきですか?
A3:子ども1人あたり国公立で約700万〜800万円、私立文系で約1,000万円、私立理系で約1,200万円以上の進学総費用がかかると試算されます。高校卒業時点までに、学資保険やNISA等の資産運用を併用し、児童手当全額(約200万円)をベースに子ども1人あたり最低300万〜500万円の現金を準備しておくのが安心ラインです。
まとめ:長期視点で家計の「波」に備える判断基準
4人家族の生活費は、単一の月平均数値にとらわれるのではなく、子どものライフステージに応じた「支出の増減ウェーブ」を正しく把握することが何より重要です。乳幼児期から小学校低学年までの比較的ゆとりのある時期に固定費を徹底的にスリム化し、高校・大学進学という支出のピーク期に備えて確実な資産形成を進めることが、健全な家計を維持するための確かな分岐点となります。