少子化対策の目玉として議論が続いてきた「子ども・子育て支援金制度」の導入がいよいよ現実のものとなりつつあります。政府が掲げた「こども未来戦略方針」の柱である児童手当の拡充や保育サービスの充実を支えるため、公的医療保険の枠組みを活用して巨額の財源を調達する仕組みです。しかし、給与明細から毎月天引きされる健康保険料に上乗せされる形をとることから、世論調査やネット上では「実質的なステルス増税ではないか」との批判が根強く渦巻いています。
毎月の手取り給与には具体的にどれほどの影響が及ぶのか、いつから徴収が始まり、自分の年収ではいくら負担することになるのか。制度の基本骨子から年収別のリアルな負担試算、そして単身世帯や現役世代が抱く不公平感の正体まで、客観的な公表データと取材情報をもとに解説します。
【制度の基礎知識】子育て支援金とは?健康保険料に上乗せされる仕組みを整理
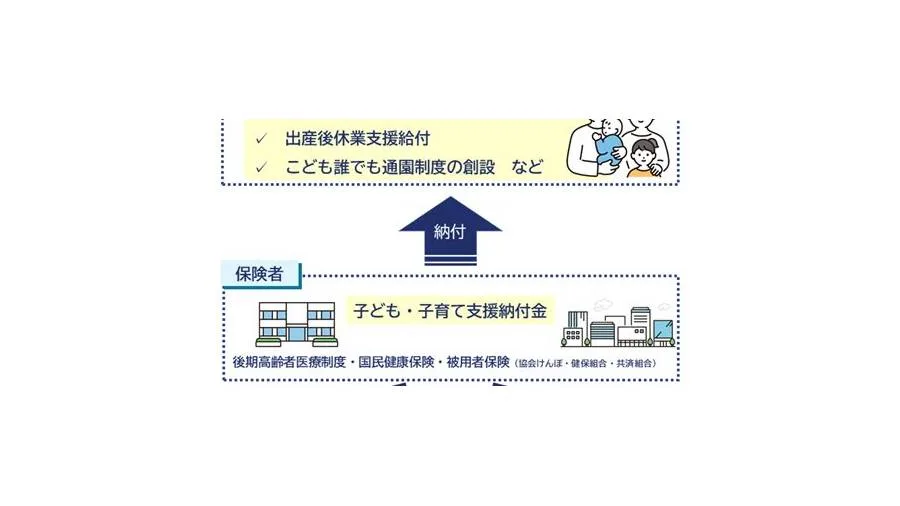
子育て支援金とは、深刻化する少子化に歯止めをかける目的で成立した「子ども・子育て支援法等改正案」に基づき創設された新たな拠出金制度です。急速な人口減少を国家の危機と位置づけた政府は、総額約3.6兆円規模に及ぶ「こども未来戦略」の集中対策を展開しています。そのうち約1兆円の恒久財源を確保するための手段として打ち出されたのが、公的医療保険の徴収ルートを活用した支援金の拠出スキームです。
本制度の最大の論点は、新たな「税」を新設するのではなく、毎月納めている健康保険料(協会けんぽ、組合健保、共済組合、国民健康保険など)に保険料率として上乗せする方式を採用した点にあります。医療保険の被保険者であれば、原則としてすべての現役世代および後期高齢者を含む加入者が広く浅く負担を分かち合う連帯の形が設計されました。
確保された財源の主な使い道は、大幅に拡充された児童手当の支給原資や、親の就労要件を問わず時間単位で保育所等を利用できる「こども誰でも通園制度」の全国展開、育児休業給付の引き上げなどに充当されます。次代を担う子どもを社会全体で育てるという理念のもとで設計された仕組みですが、既存の社会保障セーフティネットである健康保険制度に目的外ともいえる拠出枠を組み込んだことで、制度の本質をめぐる議論が紛糾し続けています。
【いつから徴収?】2026年導入の最新動向と段階的な引き上げスケジュール
国民生活に直接関わる子育て支援金の徴収開始時期は、2026年度(2026年4月)と定められています。一度に満額を課すのではなく、急激な家計負担を緩和する名目で、2026年度から2028年度にかけて3段階で拠出総額を段階的に引き上げていくロードマップが敷かれています。
関係省庁の計画によると、制度初年度となる2026年度は約6,000億円、2027年度は約8,000億円、そして制度が完全に定着する2028年度には満額となる1兆円規模の拠出金を集める設計です。つまり、2026年4月の給与天引きから手取りの微減が始まり、2028年度に向けて毎年のように段階的な負担増を実感することになります。
国会審議や予算編成の現場関係者への取材によると、当初は「1人あたり平均月額500円弱」という広報説明が先行したものの、これは高齢者や扶養家族を含む頭数で割った数値であり、実際に保険料を負担する「被保険者本人」の負担感とは乖離している点が明らかになりました。施行が迫る中で、給与明細上の控除項目を注視するビジネスパーソンが増加しています。
【年収別試算】月額いくら取られる?手取りへの影響を徹底シミュレーション
最も切実な疑問である「自分の給与から月額いくら引かれるのか」について、政府が公表した試算データや各種医療保険の料率見込みをもとに具体的な数値を整理しました。会社員が加入する被用者保険(大企業中心の組合健保、中小企業中心の協会けんぽ、公務員等の共済組合)では、事業主との労使折半となるものの、年収が高い層ほど毎月の拠出額が跳ね上がる応能負担の傾斜がつけられています。
以下の比較表は、制度が本格稼働する2028年度満額時を基準に、被用者保険における年収別の月額・年間負担額と手取りへの影響をまとめた客観データです。
| 項目(年収区分) | 詳細・数値データ(月額負担額) | 一般的な基準・相場(年額換算) | 編集部の見解・評価 |
|---|---|---|---|
| 年収300万円(若手・一般職) | 約350円〜450円 / 月 | 約4,200円〜5,400円 / 年 | ランチ1食分に相当。単身若手層にはじわじわ効く負担感。 |
| 年収400万円(民間給与平均層) | 約500円〜650円 / 月 | 約6,000円〜7,800円 / 年 | 政府発表の「平均約500円」に最も近いが、年間では約8千円の目減り。 |
| 年収600万円(中堅・管理職層) | 約800円〜1,000円 / 月 | 約9,600円〜12,000円 / 年 | 月額1,000円の大台に到達。年間1万円超の手取り減少が確定。 |
| 年収800万円(共働きパワーカップル・上位層) | 約1,100円〜1,350円 / 月 | 約13,200円〜16,200円 / 年 | 所得税率の高さと合わさり、手取り減少の体感は数値以上に重い。 |
| 年収1,000万円以上(高所得層) | 約1,450円〜1,850円 / 月 | 約17,400円〜22,200円 / 年 | 年間2万円前後の拠出。児童手当を受け取れない世帯では完全な純負担。 |
※上記数値は被用者保険(労使折半後の本人負担分)の概算試算値であり、加入する保険組合の財政状況や標準報酬月額により若干の変動があります。自営業者やフリーランスが加入する国民健康保険の場合は、世帯人数や前年の所得、自治体の算定基準によって異なる算出式が適用されます。
【なぜ実質増税と言われるのか】政府の「実質負担ゼロ」説明と国民感情の決定的な乖離
国会論戦でも連日紛糾したのが、「子育て支援金は実質増税ではないか」という根本的な疑問です。政府側は法案成立に至る過程で一貫して「徹底した歳出改革(社会保障費の伸び抑制)と賃上げの好循環により、国民に実質的な追加負担は生じない」という論理を繰り返しました。社会保障全体の無駄を削り、賃上げによる税収・保険料収入の増加枠を活用するため、家計の純負担はプラスマイナスゼロになるという主張です。
しかし、この政府ロジックには経済実態と国民感情の両面から激しい反論が噴出しています。経済学者の分析や現場の声を総合すると、批判が集中する理由は主に以下の3点に集約されます。
第一に、「賃上げ分から天引きされる以上、可処分所得が確実に削られる」という現実です。名目賃金が上がったとしても、給与明細から引かれる保険料率が上がれば、手元に残る可処分所得はその分確実に抑制されます。歳出改革で医療や介護の自己負担が増えるリスクを抱えながら、さらに支援金を上乗せされる構造は、国民側から見れば「看板を掛け替えただけのステルス増税」と映らざるを得ません。
第二に、税金ではなく社会保険料を財源とした「逃げ」の政治姿勢への不信感です。消費税や所得税の増税には法律改正とともに国民的信認を問う選挙などの政治的リスクが伴います。一方、社会保険料の料率変更は国会論戦において税制改正ほどの抵抗感を受けにくく、給与天引きで機械的に徴収できるため、歴代政権が財源難のたびに「社会保険の打ち出の小槌」に頼ってきた経緯があります。
第三に、使途の受益と負担のミスマッチです。公的医療保険は「病気や怪我の治療に備える」という明確な保険事故に対して保険料を納める相互扶助システムです。医療とは直接関係のない子育て施策の財源を保険料枠に便乗させたことに対し、憲法や財政法の趣旨から逸脱しているとの法学者からの指摘も相次いでいます。
【実態検証】世論調査とネットの生の声から見えた「世代間分断」のリアル
大手報道機関の世論調査では、子育て支援金制度に対して「評価しない」「反対」とする回答が常に6割から7割前後を占める事態が続いてきました。ネット掲示板やSNS(X)、知恵袋などの投稿を分析すると、立場ごとの切実な嘆きと世代間の分断が浮き彫りになっています。
都内のIT企業に勤務する30代独身男性は、取材に対して次のような苦渋の表情を浮かべました。「額面給与が少し上がっても、所得税、住民税、厚生年金、そして今度は子育て支援金。独身で子どもを持たない選択をしている、あるいは経済的な理由で結婚に踏み切れない層に対して『将来世代への投資だから払え』というのは酷です。まるで独身税を課されているような感覚になります」。
一方、恩恵を受けるはずの子育て世帯からも、手放しの歓迎ムードは聞こえてきません。小学生と中学生の2人を育てる40代パート女性はこう打ち明けます。「高校生まで児童手当が延長されるのは助かりますが、夫婦共働きで2人分の健康保険料から支援金が引かれ、物価高も止まらない。片方の手で小遣いを渡され、もう片方の手で財布から抜き取られているような錯覚に陥ります」。
さらに深刻なのは、子育てを終えたシニア世代や年金生活者の不満です。公的年金から天引きされる介護保険料や後期高齢者医療費の窓口負担引き上げが重なる中、子育て支援金の追加拠出が決定されたことで、「限られた年金からこれ以上何を差し出せばよいのか」という悲痛な声がコミュニティスペースや相談窓口に寄せられています。
一般に知られていない盲点とネットの誤解|対象者と還元のカラクリ
制度の施行を前に、インターネット上では事実と異なる情報や誤解も拡散しています。混乱を避けるために押さえておくべき重要な境界線を検証します。
誤解①:「子育て世帯や低所得者は支援金の支払いを免除されるのか?」
児童手当を受給している現役の子育て世帯であっても、給与から支援金が毎月控除されます。また、住民税非課税世帯などの低所得者層に対しては自治体や国保において軽減措置が講じられるものの、被用者保険に加入して働く単身者や非正規雇用者は、収入に応じた支援金を等しく負担することになります。
誤解②:「集められた支援金はすべて児童手当の増額に使われるのか?」
これも正確ではありません。調達される約1兆円の財源は児童手当の拡充だけでなく、保育施設の受け入れ態勢強化、産後ケア事業の推進、共働き世帯への育休給付手当の拡充など多岐にわたる施策に分散配分されます。したがって、自身の子どもがすでに高校を卒業している世帯や、認可外施設を利用している家庭では、拠出した支援金が目に見える形で還元されないケースが多々存在します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
社会保障と家計経済の観点からこの制度を構造分析すると、「制度によってプラスの恩恵を最大化できる層」と「負担超過が不可逆的に確定する層」が残酷なまでに二極化することがわかります。
制度の恩恵を十分に享受できる世帯: 未就学児や小中学生の多子を抱える共働き世帯です。2024年秋以降に拡充された児童手当(第3子以降は月3万円への倍増、高校生年代までの期間延長)をフルに受け取れる場合、支援金として年間1万〜2万円程度を支払ったとしても、受給総額が年間数十万円単位で上回るため、家計収支としては明確なプラスとなります。
負担増に対して慎重な資産防衛が求められる世帯: 生涯独身を選択している単身者、子どもを持たないDINKS世帯、子どもがすでに独立した50代以降の世帯、そして児童手当の対象外となる世代です。これらの層にとって子育て支援金は100%の「純粋な負担増」であり、手取りの恒久的な目減りを意味します。
国や自治体による手厚い給付を期待できない世帯ほど、「実質負担ゼロ」という政治的レトリックを鵜呑みにせず、確定拠出年金(iDeCo)や新NISAなどの税制優遇制度を駆使して、天引きされる手取りの減少分を自律的に補填・防衛する危機意識が極めて重要になります。
【子育て支援金とは】に関するよくある質問(FAQ)
Q1:子育て支援金は独身者でも支払わなければならないのですか?
A1:支払う必要があります。子育て支援金は公的医療保険(健康保険や国民健康保険など)の加入者全員から一律に徴収される仕組みです。結婚の有無や子どもの有無にかかわらず、公的医療保険に加入しているすべての国民が負担対象となります。
Q2:扶養に入っているパート主婦や専業主婦も個別に徴収されますか?
A2:会社員の配偶者の扶養(第3号被保険者など)に入っている場合は、扶養者本人の健康保険料に含まれる形で処理されるため、扶養配偶者自身が個別の給与天引きとして支援金を支払うことはありません。ただし、年収の壁を超えて自身で社会保険に加入しているパート勤務者の場合は、自身の給与から毎月上乗せ徴収されます。
Q3:支援金の徴収額は将来さらに引き上げられるリスクはありますか?
A3:引き上げられる可能性は否定できません。制度上は2028年度の満額(約1兆円)で一区切りとされていますが、過去の介護保険料や厚生年金保険料の推移を見ても、少子高齢化の進展や財源不足を理由に後から拠出率が段階的に引き上げられた前例は多数あります。今後の少子化対策の追加予算次第で、さらなる料率見直しが行われるリスクは警戒しておく必要があります。
Q4:会社の給料明細には「子育て支援金」という独立した項目が記載されますか?
A4:現行の健康保険料の項目内に合算されて控除される見込みです。明細書上で「健康保険料」というひとつの枠の中に組み込まれて天引きされるため、意識して保険料率の改定を確認しない限り、知らず知らずのうちに手取り額が減っているという事態になりやすい点に注意が必要です。
まとめ:手取り減少時代に備えるための生活防衛と今後の注視点
2026年4月から導入される子育て支援金制度は、深刻な少子化への投資という崇高な政策目標を掲げながらも、実態としては国民全員の給与手取りを確実に押し下げる強力な社会保障改革です。政府の言う「実質負担ゼロ」はマクロ経済上の仮説に過ぎず、個々の家計簿においては、年収に応じて年間数千円から2万円超の可処分所得が天引きされていきます。
これから迎える本格徴収の時代を前に、私たち国民に求められるのは、制度の甘い言葉に惑わされず冷徹に手取り額の推移を把握することです。子育て世帯は拡充された児童手当や教育支援制度を漏れなく申請・活用し、単身層や子育て終了世帯は家計支出の見直しと非課税制度を活用した資産運用で自己防衛を図る。国の社会保障政策の行方を厳しく注視しながら、自らの足元を固める行動が今まさに問われています。