毎年5月から6月にかけて自宅に届く税額決定通知書や、毎月の給与明細に刻まれる控除額を見て、「市民税がなぜこんなに高いのか」「住民税とは何が違うのか」と疑問を抱く人は後を絶ちません。手取り額を大きく左右する税金でありながら、その算出根拠や徴収のタイミングを正確に把握している層は決して多くないのが実情です。
前年の所得をベースに計算される市民税は、転職や退職、あるいは給与の増減によって思わぬ家計の圧迫要因となります。2026年現在の最新税制動向を踏まえつつ、道府県民税との関係性から年収別の具体的な計算ロジック、支払いが困難になった際の減免申請、ふるさと納税による控除の仕組みまで、損をしないための重要事項を網羅して解明します。
【基本構造】市民税とは?住民税との決定的な違いと課税の仕組み
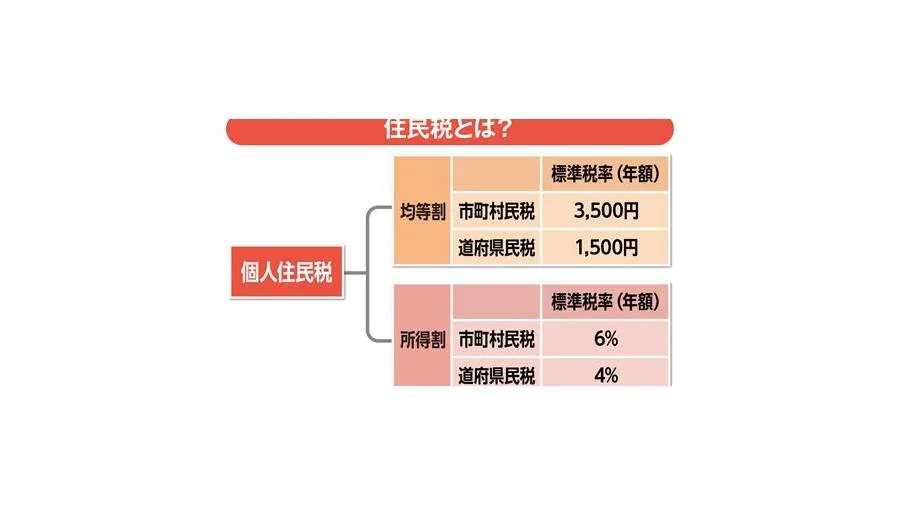
税金の分類において、最も混同されやすいのが市民税と住民税の違いです。結論から整理すると、行政用語としての「個人住民税」は、基礎自治体に納める「市町村民税(東京23区は特別区民税)」と、広域自治体に納める「道府県民税(東京都は都民税)」の総称を指します。つまり、市民税は住民税という大きな枠組みを構成する主たる要素です。
市役所から送られてくる通知書には「市・県民税」と併記されているケースがほとんどですが、これは徴収事務を市町村が一括して代行しているためです。市民税として納付された資金は、日々のゴミ処理、道路や公園の整備、消防・救急体制の維持、福祉サービスの提供など、私たちが暮らす地域社会のインフラ維持に直結して活用されています。
市民税の課税構造は、すべての対象者が原則同額を負担する「均等割」と、個人の前年の所得水準に応じて負担する「所得割」の2階建てで成り立っています。
- 均等割:地域社会の会費的な性格を持ち、所得の多寡にかかわらず定額が課される(標準税額は年額3,000円〜3,500円程度+森林環境税1,000円)。
- 所得割:前年1月1日から12月31日までの1年間の課税所得に対し、一律の税率(市民税は原則6%)を乗じて算出される。
道府県民税の所得割(原則4%)と合わせると、住民税全体の所得割税率は一律10%となります。一部の政令指定都市(市民税8%・道府県民税2%)などの配分違いはあるものの、全国どこに住んでいても合計の負担率は基本的に同水準になるよう設計されています。
「なぜこんなに高いのか?」手取りを削る税額の計算方法と年収別シミュレーション
市民税に対して「給料に対して高すぎる」という不満や悲鳴がSNSやコミュニティサイトで頻出する根本的な原因は、課税の前年課税方式(タイムラグ)にあります。毎月の給与からその場の概算で引かれる所得税とは異なり、市民税は「昨年の稼ぎ」に対して翌年6月から請求が始まります。そのため、入社2年目の初夏に初めて手取りがガクンと減ったり、前年に残業代やボーナスが多かった翌年に手取りが圧迫されたりする現象が起きるわけです。
実際の計算手順は以下の3ステップで進行します。
- 総所得金額の算出:年収(額面給与)から「給与所得控除」を差し引く。
- 課税所得金額の確定:総所得金額から「各種所得控除(基礎控除、社会保険料控除、配偶者控除など)」を差し引く。
- 税額の計算:課税所得に税率(市民税6%、県民税4%)を掛け、そこから「税額控除(ふるさと納税控除や住宅ローン控除など)」を引く。
以下の表は、単身世帯(扶養なし)における額面年収別の市民税・住民税の年間負担額および毎月の引かれ額の目安を整理したデータです。
| 額面年収(単身) | 市民税・住民税(年額目安) | 毎月の天引き額(目安) | 手取りへの影響と負担感の評価 |
|---|---|---|---|
| 300万円 | 約11万〜12万円 | 約9,500円〜10,000円 | 固定費として毎月1万円弱が引かれ、家計への圧迫感が出始める水準。 |
| 500万円 | 約24万〜26万円 | 約20,000円〜21,500円 | 所得税よりも住民税の天引き額のほうが大きくなり、高いと感じやすい。 |
| 800万円 | 約47万〜50万円 | 約39,000円〜41,500円 | 給与所得控除の上限打ち止め等により、累進的な重税感を実感するゾーン。 |
| 1,000万円 | 約67万〜71万円 | 約56,000円〜59,000円 | ふるさと納税や各種控除の戦略的活用がない場合、年間70万円前後が消える。 |
所得税が5%〜45%の累進課税であるのに対し、市民税・住民税の所得割は「一律10%」という固定税率です。そのため、年収300万〜500万円の中間層にとっては所得税率(5〜10%)と同等かそれ以上の負担となり、給与明細上で住民税の存在感が極めて際立つ構造になっています。
【給与天引きと自腹納付】特別徴収と普通徴収の違いと支払い時期
市民税の納付ルートには、会社が給与から天引きする「特別徴収」と、自分で納付書を使って支払う「普通徴収」の2種類が存在します。
企業に雇用されている給与所得者の場合、法律(地方税法第321条の4)により原則として特別徴収が義務付けられています。特別徴収のスケジュールは、毎年6月から翌年5月までの12回分割です。毎年5月下旬に勤務先から「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定通知書」が手渡され、6月支給分の給料から新税額での天引きがスタートします。
一方、個人事業主やフリーランス、あるいは退職して再就職していない人は普通徴収となります。自治体から自宅へ直接納税通知書が届き、原則として年4回(6月・8月・10月・翌年1月の末日)に分けて納付します。12分割される特別徴収に比べ、普通徴収は1回あたりの請求額が数万〜数十万円単位に膨らむため、キャッシュフローの管理を誤ると納期限に資金がショートする危険性が極めて高くなります。
現場でトラブルになりやすいのが、年の途中で退職した場合の徴収切り替えです。例えば1月〜5月の間に退職した場合、残りの税額が最終給与や退職金から「一括徴収」され、その月の手取りがゼロに近くなって愕然とするケースが多発しています。退職を予定している際は、数ヶ月分の住民税が一気に引かれるリスクを事前に織り込んでおく必要があります。
【境界線の真実】パート扶養・無職・非課税世帯年収のボーダーライン
家計運営において極めて関心が高いのが、「いくらまで稼いだら市民税がかかるのか」という扶養と非課税の境界線です。所得税のいわゆる「103万円の壁」と、市民税の課税ラインは同一ではありません。
パートやアルバイトで給与収入を得ている場合、所得税は103万円まで非課税ですが、市民税の均等割は年収約100万円(自治体によっては93万〜96.5万円)を超えると課税されます。地域区分(1級地・2級地・3級地)の生活コスト基準によってこの境界線は異なり、東京23区や政令指定都市などの1級地では年収100万円以下であれば均等割も所得割も非課税となりますが、地方都市では93万円を超えた時点で年数千円の市民税均等割が発生するケースがあります。
また、物価高対策などの各種給付金や社会保障費減免のトリガーとなる「市民税非課税世帯」の年収基準は、世帯構成によって以下のように厳格に定められています。
- 単身者(扶養親族なし):前年の合計所得金額が45万円以下(給与収入換算で年収100万円以下)。
- 夫婦2人世帯(配偶者を扶養):前年の合計所得金額が101万円以下(給与収入換算で年収約156万円以下)。
- 夫婦+子ども1人世帯(扶養親族2人):前年の合計所得金額が136万円以下(給与収入換算で年収約205万円以下)。
現在無職であっても、「前年に一定以上の収入があった」場合は、容赦なく前年実績に基づいた市民税が請求されます。貯金を切り崩して生活している無職期間に、前年の高年収をベースにした高額な納税通知書が届くのはこの制度的構造が原因です。
一般に知られていない盲点とネットの誤解|ふるさと納税控除と2026年税制改正動向
市民税の負担を軽減する手段として定着した「ふるさと納税」ですが、実務の現場では控除の適用漏れや勘違いによる損失が依然として目立ちます。
最大の間違いは、「ふるさと納税をした瞬間に税金が戻ってくる」という誤認です。ふるさと納税で寄附した金額(自己負担2,000円を除く)は、寄附をした翌年6月から翌々年5月までの市民税・住民税から減額(税額控除)される形式をとります。つまり、手元に現金が還付されるのではなく、「翌年の市民税が安くなる」という形で反映されます。
さらに注意すべきは、確定申告と「ワンストップ特例制度」のバッティングです。ワンストップ特例を申請していたサラリーマンが、医療費控除や副業などの理由で後から確定申告を行った場合、ワンストップ特例の申請データは法律上すべて無効になります。確定申告書の「寄附金控除」欄にふるさと納税の全額を改めて記載し直さなければ、控除が一切適用されず、全額自腹の寄附になってしまうという致命的なミスが毎年多発しています。
また、2026年の税制環境においては、従来の控除構造に加え、社会保障と税の一体改革に伴う制度変更への注視が欠かせません。給与所得控除や各種控除の見直し議論が継続する中、自治体ごとの森林環境税(国税・年1,000円)の完全定着や、子ども・子育て支援金の徴収開始など、額面給与から差し引かれる公的負担の総額は増加傾向にあります。自身の課税所得額をこまめにチェックし、申告漏れのない控除(生命保険料控除、地震保険料控除、iDeCo等の小規模企業共済等掛金控除)を確実に計上することが防衛策となります。
【実態検証】どうしても市民税が払えない時の減免申請と自治体交渉術
倒産、リストラ、病気、あるいは事業の失敗などにより、手元資金が枯渇して市民税が支払えない局面に陥った場合、最もやってはならない行動は「納付書の放置」です。
市民税などの地方税は、民間の借金とは異なり、裁判所の判決を経ることなく自治体の権限で財産の差押えを実行できます。督促状の送付から最短数週間で、銀行口座の預金や勤務先への給与差押え通知が送られ、社会的信用や生活基盤が一瞬で崩壊するリスクを孕んでいます。加えて、納期限を過ぎると年利最大14.6%に近い延滞金が日割りで加算され続けます。
生活困窮に直面した際は、督促状が届く前、あるいは届いた直後に必ず市区町村役場の「税務課」「収税課」窓口へ相談に出向く必要があります。自治体には法的に以下の救済措置が用意されています。
- 市民税の減免制度:失業や大幅な所得減少(前年比50%以下など)、火災・震災による被災、生活保護の受給開始などの要件を満たした場合、審査を経て税額そのものを減額または免除する制度。
- 徴収猶予・換価の猶予:税額そのものは免除されないものの、最長1〜2年の納付期限延長や、無理のない月々数千円〜数万円単位の分割納付に組み替える措置。猶予が認められれば、延滞金の全部または一部が免除され、財産の差押えも停止される。
【プロの結論】税務署と市役所の縦割り構造を理解し「自律的な申告」を行う重要性
税理士や自治体税務担当者の現場観察から導き出される結論は極めて明確です。市民税をめぐる最大のリスクは、制度の複雑さそのものよりも「無知による放置」と「縦割り行政への受動的態度」にあります。
国税である所得税を管轄する「税務署」と、地方税である市民税を管轄する「市区町村役場」は独立して動いています。確定申告を行わなかった無収入者や低所得者について、自治体側は「収入がゼロなのか、申告をしていないだけなのか」を判別できません。その結果、本来受けられるはずの非課税判定や国民健康保険料の軽減措置が適用されず、高額な請求が届くという悪循環に陥ります。
収入がまったくない年であっても「住民税申告(無収入申告)」を市区町村に行うこと、そして支払いが困難になった瞬間に自治体の窓口へ自ら出向き、生活再建のための猶予や減免を相談すること。行政からの通知を待つのではなく、自ら制度を使いこなす姿勢こそが、個人の生活防衛における決定的な分岐点となります。
【市民 税 と は】に関するよくある質問(FAQ)
Q1:年の途中で他の市区町村へ引っ越した場合、市民税はどこに納めることになりますか?
A1:市民税は「その年の1月1日時点で住民票があった自治体」に対して、その年度の1年分を全額納めるルールになっています。例えば、3月にA市からB市へ転居した場合でも、その年の6月から始まる市民税はすべて引っ越し前の「A市」に納付します。新居のあるB市から二重に請求されることはありません。
Q2:会社で年末調整をしていれば、市民税の確定申告は不要ですか?
A2:勤務先が1社のみで年末調整が完了しており、副業などの他所得が一切ない会社員であれば、会社から自治体へ「給与支払報告書」が自動送付されるため、個別の市民税申告は不要です。ただし、医療費控除や初年度の住宅ローン控除を受ける場合や、20万円以下の副業所得がある場合は、別途手続き(確定申告または自治体への住民税申告)を行わないと市民税の控除や正しい計算が反映されません。
Q3:前年が無収入(所得ゼロ)でも市民税の請求書が届くことはありますか?
A3:前年の所得がゼロであれば、所得割は課税されません。ただし、自治体に無収入の申告をしていない場合、税額が算定できず通知が届くことがあります。また、一定以上の遺産相続や前々年の課税漏れ等がない限り、所得ゼロの単身者に均等割が課されることもありません。万が一請求が届いた場合は、役所窓口で「住民税の申告(収入ゼロの申告)」手続きを行えば課税が取り消されます。
Q4:副業をしていることが会社に市民税経由でバレるというのは本当ですか?
A4:事実です。副業分の所得を含めて確定申告を行う際、住民税の納付方法を「特別徴収(給与天引き)」のままにしておくと、本業の会社に「副業分の利益が上乗せされた市民税額」が通知され、給与計算担当者に副収入の存在が露呈します。これを防ぐには、確定申告書第二表の「住民税の徴収方法の選択」欄で「自分で納付(普通徴収)」にチェックを入れ、副業分の市民税だけ自宅納付に切り替える必要があります。
まとめ:市民税の仕組みを正しく把握し家計の防衛力を高めよう
市民税は、私たちが居住する地域の行政サービスを支える重要な基盤であると同時に、手取り給与を直接圧迫する大きな固定コストです。住民税との関係や「前年課税」という時間差のルールを正確に理解しておくことは、予期せぬ資金ショートを防ぐための第一歩となります。
年収に応じた課税ラインや非課税の条件、ふるさと納税をはじめとする控除の仕組みを戦略的に活用し、万が一の減収時には速やかに減免・猶予の相談窓口を活用すること。正しい税知識を身につけ、自律的に家計と納税のコントロールを行うことが、不確実性の高い現代を生き抜く確かな生活防衛につながります。