ビジネスの取引において不可欠な請求書ですが、制度改定が相次いだ結果、「現在の書式が法令に適合しているか不安」と感じる事業者は少なくありません。インボイス制度(適格請求書等保存方式)の定着と電子帳簿保存法の本格運用が進む2026年のビジネス現場では、従来のフォーマットをそのまま使い続けること自体が取引先への迷惑や税務上の重大なリスクになり得ます。
本稿では、国税庁の最新ガイドラインおよび関係省庁の公式発表資料に基づき、適格請求書発行事業者として必須となる記載要件を徹底整理しました。個人事業主・フリーランスから中小企業の経理担当者まで即戦力として活用できる、エクセルおよびPDF形式の無料請求書テンプレートの仕様とともに、現場で見落とされがちな計算ルールや実務の盲点を分かりやすく解説します。
【2026年最新】まだ古い形式を使っていませんか?インボイス制度完全準拠の必須項目
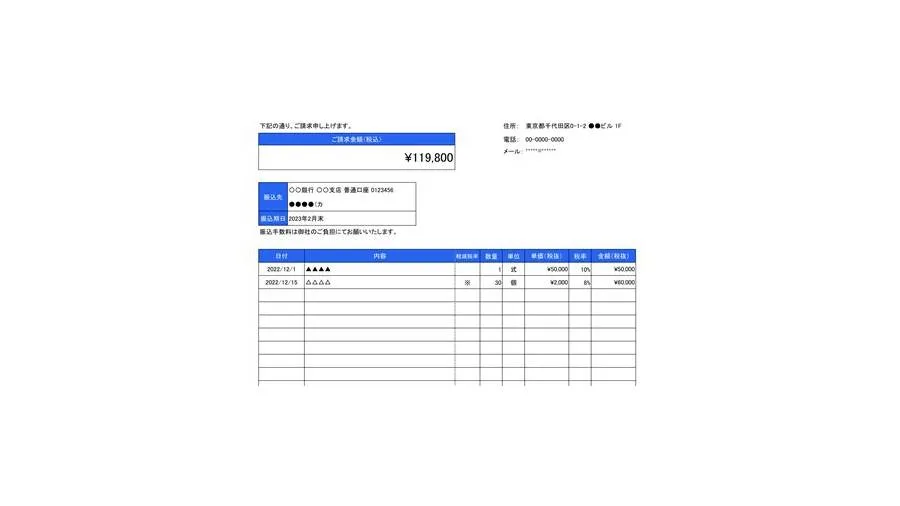
取引先から「この請求書では仕入税額控除が受けられない」と再発行を求められるトラブルが後を絶ちません。インボイス制度の導入以降、請求書は単なる代金請求の書類ではなく、受領側が消費税の仕入税額控除を適用するための厳格な「税務証明書類」としての性格を帯びるようになりました。
国税庁が公表するガイドラインにおいて、適格請求書(インボイス)として法的に認められるためには、従来の区分記載請求書の項目に加え、以下の必須6項目を漏れなく網羅している必要があります。
特に重要なのが登録番号記載例(法人なら「T+13桁の法人番号」、個人事業主なら「T+13桁の固有数字」)の明記です。事業者の屋号だけでなく、国税庁に登録された正式な事業者名称と登録番号が正しく記載されていなければ、インボイスとしての効力を持ちません。
加えて、取引内容における軽減税率10パーセント8パーセント区分の明瞭な表示が義務付けられています。飲食料品や一定の定期購読新聞などを扱う場合、どの品目が8%対象であるかを「※」などの記号で明確にし、それぞれの税率ごとに区分して合計した対価の額および適用税率を正確に記載しなければなりません。
【無料ダウンロード】エクセル・PDF対応の請求書テンプレート形式別比較
日々の請求業務を正確かつスピーディーに進めるためには、自社の業務形態に適したテンプレートの選択が不可欠です。以下では、個人事業主フリーランス向けから中小企業実務まで幅広く対応する無料請求書テンプレートの仕様と特徴を比較整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| エクセル請求書テンプレート(自動計算式入り) | 10%・8%の税率自動按分、源泉徴収税(10.21%)の自動算出関数を標準実装。 | 有料ソフトは月額980円〜3,000円程度が相場。 | コストをかけずにミスを防ぎたい個人事業主や小規模事業者に最適。 |
| PDFダウンロード無料版(白紙・手書き・記入用) | レイアウト固定型。印刷して手書き、またはAcrobat等で直接テキスト入力が可能。 | 無料配布が一般的。 | 手書き発行が必要な現場作業や突発的な単発取引向け。計算ミスには細心の注意が必要。 |
| 電子帳簿保存法対応テンプレート | ファイル名規則(日付_取引先_金額)と管理台帳がセットになった統合型。 | 電帳法対応クラウドサービスは年額数万円規模。 | 電子取引データの検索性要件を満たす設計であり、実務工数を大幅に削減可能。 |
無料テンプレートをダウンロードして使用する際は、自社の取引形態に合わせて源泉徴収税自動計算のオン・オフが切り替え可能か、端数処理の計算式にズレが生じていないかを確認してください。
請求書の書き方と注意点|税理士と現場が警告する「消費税端数処理」と「源泉徴収」の落とし穴
制度改定に伴い、請求書作成の実務現場で最も計算ミスが多発しているのが消費税端数処理ルールです。国税庁の規定により、「1つの適格請求書につき、税率ごとに1回ずつの端数処理を行う」ことが厳格に定められています。
旧来の商習慣では、明細行(商品1点ごと)に対価と消費税を算出してその都度四捨五入し、最後に税額を合算する手法が広く行われていました。しかし、インボイス制度下でこの手法を用いると、合計税額に数円の差異が生じ、法令違反の不適格請求書とみなされる恐れがあります。端数処理(切捨て、切上げ、四捨五入)の方式自体は事業者の任意ですが、必ず「税率ごとの税抜小計に対して端数処理を実行する」構造になっていなければなりません。
また、ライター、デザイナー、税理士、コンサルタントなど、個人事業主フリーランス向け取引で頻発するのが源泉徴収税額の計算対象に関する誤認です。原則として源泉徴収税(100万円以下の場合は10.21%)は税抜報酬額に対して乗じるのが望ましいとされていますが、請求書上で報酬額と消費税額が明確に区分されていない場合、消費税を含めた総額に対して源泉徴収税を課さなければならなくなります。資金繰りや手取り額に直結する部分であるため、明細欄での明確な区分表記が不可欠です。
【実態検証】個人事業主・フリーランスの生の声と電子帳簿保存法対応のリアル
法令の整備が進む一方で、実務現場ではツールの選定や運用の煩雑さに悩む声が多く聞かれます。各種業界アンケートやSNS上のコミュニティでは、「無料のエクセルで管理を続けているが、取引先ごとに指定フォーマットが異なり二重の手間が発生している」「PDFで出力した後のファイル保存要件が分かりづらい」といった切実な意見が寄せられています。
特に見落とされがちなのが、電子帳簿保存法対応の義務化に伴う電子取引データの保存要件です。請求書をエクセルからPDFに変換してメール添付で送信した場合、あるいは取引先から電子メールで請求書を受領した場合、その電子データを出力して紙で保存するだけでは不十分とされます。
関係省庁の指導基準によれば、電子データは「取引年月日・取引先・取引金額による検索ができる状態」かつ「改ざん防止措置(タイムスタンプ付与または訂正削除の防止に関する事務処理規程の備え付け)」を講じた上で、法定期間保存しなければなりません。無料のエクセルテンプレートを活用する場合でも、「20260401_株式会社〇〇_110000.pdf」といった規則的なファイル名命名規則を徹底し、索引簿(管理台帳)を整備する運用体制が不可欠です。
一般に知られていない盲点とネットの誤解|免税事業者との取引や経過措置の行方
インターネット上の解説記事やSNSでは、「インボイス登録をしていない事業者からの請求書は一切受け取ってもらえない」「免税事業者は請求書を発行できない」といった極端な言説が散見されますが、これらは制度に対する重大な誤解です。
免税事業者であっても従来の区分記載請求書等を発行することは法的に何ら問題ありません。また、免税事業者からの仕入れであっても、買手側の税負担を緩和するための経過措置が講じられています。2026年9月30日までは仕入税額相当額の80%が控除可能であり、2026年10月1日以降は50%控除へと段階的に移行します。
加えて、インボイス発行事業者に転換した小規模事業者向けの激変緩和措置である「2割特例(売上税額の2割を納付税額とする特例)」は、2026年9月30日を含む課税期間をもって適用終了となります。2026年秋以降は、簡易課税制度への移行や原則課税での適正な帳簿管理が求められるため、無料テンプレートを使用する際も自社の課税区分に合わせた設定の見直しが必要です。
【プロの結論】自作エクセル派とクラウド請求書派の判断基準|向いている人・見直すべき人
請求書の発行管理において、「無料のエクセルテンプレートを使い続けるべきか」「月額制のクラウド請求書管理サービスへ移行すべきか」は、事業規模や取引頻度によって明確に分かれます。業務効率とコストのバランスを見極めるための判断基準は以下の通りです。
- 月間の請求書発行件数が1〜10件程度と限定的である。
- 固定費を徹底的に抑えたい開業初期の個人事業主・フリーランス。
- 自社独自のフォーマット調整や特殊な納品明細レイアウトが必要である。
- ファイル名管理やフォルダ仕分けなどの電帳法対策を自力で几帳面に実行できる。
- 月間の発行件数が20件を超え、手作業による入力ミスや請求漏れのリスクがある。
- 複数の担当者で請求・承認・入金消込フローを共有したい中小企業。
- 電子帳簿保存法対応のファイル名付与やタイムスタンプ付与を完全自動化したい。
- 会計ソフトとのAPI連携により、売掛金管理や仕訳入力を自動化して決算作業を効率化したい。
【請求 書 テンプレート 無料】に関するよくある質問(FAQ)
Q1:登録番号を持たない免税事業者ですが、無料テンプレートを使用しても問題ありませんか?
A1:問題ありません。ただし、登録番号欄を空欄にするか削除し、書類のタイトルを「請求書」として発行してください。登録番号がないにもかかわらず「適格請求書」と偽って記載したり、架空の番号を記載した場合は法令により重い罰則が科されるため注意が必要です。
Q2:エクセルテンプレートで源泉徴収税を計算する際、1円未満の端数はどう処理すべきですか?
A2:源泉徴収税額の計算において生じた1円未満の端数は、原則として「切捨て」で処理します。テンプレート内の計算式には、小数点以下を切り捨てる「INT関数」または「ROUNDDOWN関数」を組み込んでおくのが実務上の標準です。
Q3:PDFで出力した請求書を取引先にメール送信する場合、押印は法的に必須ですか?
A3:日本の商法および税法上、請求書への押印は法的な必須要件ではありません。登録番号や取引内容など法令で定められた記載項目が網羅されていれば、社印や角印の押印がないPDF請求書であっても有効なインボイスとして認められます。ただし、取引先独自の社内規程で押印を求められるケースもあるため、事前の確認が推奨されます。
まとめ:今後の動向と失敗しないための判断基準
請求書の電子化と法改正への対応は、事業者の信用を左右する極めて重要な経営課題です。2026年以降、免税事業者の経過措置縮小や電帳法運用の厳格化に伴い、バックオフィス業務の正確性はこれまで以上に厳しく問われることになります。
最新の法令に適合した無料の請求書テンプレートを正しく導入し、端数処理ルールや保存要件を遵守することは、税務リスクの回避だけでなく取引先との強固な信頼関係構築につながります。自社の取引規模と管理工数を冷静に見極め、最適な請求管理体制を整えてください。