コロナ禍の長いトンネルを抜け、インバウンドの爆発的な拡大とともに空の旅が日常を取り戻した現在、東京株式市場において個人投資家の熱い視線を集めているのが日本航空(9201)の動向です。かつての経営破綻から再上場を果たし、無配転落の苦境を耐え忍んだホルダーにとって、本格的な復配や利益水準の回復は待ち望んだ局面といえます。
しかし、日経平均株価が高値圏で推移する局面においても、同社の株価は一直線の右肩上がりとはいかず、好決算の発表直後に突如として下落するなど、一筋縄ではいかない値動きを見せています。「業績が上向いているのになぜ売られるのか」「配当と優待目当てで今エントリーして良いのか」という疑問を抱く投資家は少なくありません。2026年の事業環境、機関投資家のシビアな評価、そして競合他社との構造的な違いから、日本航空の真の投資価値を解き明かします。
【2026年最新】日本航空の業績推移と急回復をもたらした決定的な構造変化
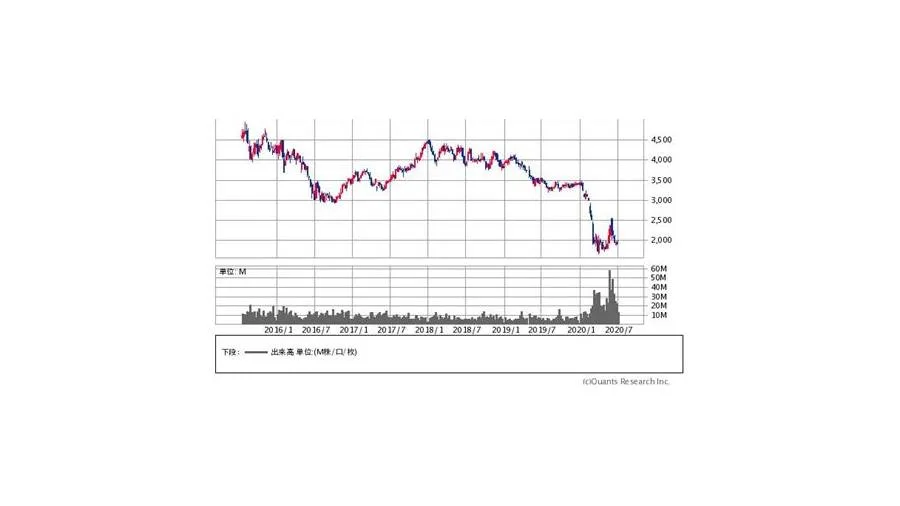
日本航空の業績を語る上で欠かせないのが、劇的な収益構造の転換です。訪日外国人旅行者数が年間3,500万人を超えて定着する中、インバウンド需要航空業界が享受した恩恵は単なる「搭乗率の回復」にとどまりません。特筆すべきは、座席あたりの収益性を示すイールド(旅客キロあたりの単価)の大幅な上昇です。北米や欧州からのインバウンド客によるビジネスクラスやプレミアムエコノミークラスの旺盛な需要は、旺盛な購買力に支えられ、過去最高水準の座席単価を維持しています。
かつての日本航空は、国内線の安定したビジネス需要に依存する傾向がありました。しかし、リモートワークの定着によって企業の国内出張需要が構造的に2割程度目減りしたことを受け、経営陣は供給の最適化を進めました。観光需要へのシフト、機材の小型化・省燃費化(エアバスA350シリーズの本格導入)、そしてグループ傘下のLCCであるZIPAIR Tokyoやスプリング・ジャパンの路線拡大を通じたポートフォリオの再編が結実し、固定費を抑えながら利益を絞り出す筋肉質な収益基盤へと生まれ変わっています。
公式決算資料が示す直近の日本航空業績推移を振り返ると、売上収益・最終利益ともにパンデミック前を上回る水準を確保。手元流動性の確保を最優先としていたディフェンシブな財務フェーズから、株主還元と成長投資を両立させるオフェンシブなステージへの移行が明確に示されています。
日本航空の株価は今が買い時なのか?アナリストの目標株価と割安感の真実
個人投資家が最も注視している「日本航空の株価は今が買い時なのか」という命題に対し、主要証券各社のアナリストレポートや市場データは興味深いシグナルを発信しています。日本航空目標株価アナリストのコンセンサスを見ると、多くのハウスが目標株価を3,200円から3,600円前後に設定しており、足元の株価水準に対して15%から25%前後のアップサイド余地を見込んでいます。
割安感の指標である予想PER(株価収益率)は9倍〜11倍前後、PBR(純資産倍率)は1.0倍〜1.2倍近辺で推移しており、東証プライム市場の平均と比較しても過熱感は見られません。特に、JAL復配情報が市場に浸透し、1株当たり配当金が年間80円〜90円台へと復調したことで、日本航空配当利回りは3.5%〜4.0%前後の魅力的な水準に達しています。
では、なぜ市場は手放しで株価を押し上げないのでしょうか。兜町の運用担当者の間では、「現在の高単価・高収益がいつまで持続可能か」というピークアウト懸念が根強く存在します。景気減速による欧米富裕層の旅行マインド後退や、機材納入遅延による増便制約が上値を抑える要因として意識されているためです。したがって、キャピタルゲイン(値上がり益)を一気に狙う短期勝負ではなく、配当と優待を軸に中長期で下値を拾うスタンスこそが、現在のJAL株価買い時を見極める王道のアプローチといえます。
【徹底比較】ANAホールディングスと日本航空|投資指標と戦略の決定的な違い
空運株への投資を検討する際、避けて通れないのがライバルであるANAホールディングス(9202)との比較です。両社は同じフルサービスキャリアでありながら、財務構造と事業戦略において極めて明確なコントラストを描いています。投資判断の基準となる主要データを比較したのが以下の表です。
| 項目 | 日本航空(JAL / 9201) | ANAホールディングス(9202) | 編集部の見解・評価 |
|---|---|---|---|
| 自己資本比率 | 約40%台前半 | 約30%台前半 | 財務健全性と不況耐性ではJALに明確な優位性あり。 |
| 予想配当利回り | 3.5% 〜 4.0%前後 | 2.5% 〜 3.0%前後 | 株主還元意識の高さ・インカム狙いならJALがリード。 |
| 売上規模・旅客数 | 筋肉質な規模重視(第2位) | 国内首位のネットワーク規模 | 羽田発着枠や規模の経済性、国際貨物ではANAが強み。 |
| LCC・中長距離戦略 | ZIPAIR(中長距離・黒字化) | Peach + AirJapan | JALは高収益な中長距離LCCモデルの確立で先行。 |
| 株主優待内容 | 国内線50%割引券(長期優遇あり) | 国内線片道50%割引券 | 優待利回りや使い勝手はほぼ拮抗。長期保有ならJAL。 |
ANAJAL株価比較を行う際、最も本質的な差別化要因は「財務の安全性」と「資本効率」の思想の違いです。ANAは積極的な機材導入と路線拡大によって国内最大手としてのスケールメリットを追求していますが、パンデミック期に膨らんだ有利子負債の圧縮が依然として重荷となっています。一方の日本航空は、かつての破綻経験から徹底したキャッシュフロー管理を徹底しており、自己資本比率は40%を超え、強固なバランスシートを誇ります。有事の際のリスク耐性や、安定的かつ積極的な配当還元を期待する投資家にとって、JALの事業基盤は極めて堅固です。
なぜ好業績でも急落するのか?JAL株価下落理由と潜む3大リスクの正体
四半期決算で大幅増益を発表したにもかかわらず、翌朝の取引で株価が窓を開けて急落する――こうした現象に困惑した経験を持つ方は多いはずです。日本航空決算発表の前後に発生する値崩れの背景には、個人投資家の期待と機関投資家のシビアな評価のズレが存在します。市場関係者が警戒するJAL株価下落理由は、主に以下の3点に集約されます。
第1のリスク要因は、航空業界のアキレス腱である「燃油価格(ジェット燃料)の高止まりと為替の円安進行」です。航空会社の費用構造において、燃料費は営業費用の約20〜25%を占める最大の変動費です。為替が円安に振れると、海外発のインバウンド収入は膨らむ一方で、ドル建てで決済されるジェット燃料や機材リース料、海外空港の使用料が跳ね上がります。燃油サーチャージによる運賃転嫁には限界があり、航空券価格の高騰が旅客需要にブレーキをかける「需要減退のジレンマ」が機関投資家の売り材料になりやすいのです。
第2の要因は、航空管制や地上整備、パイロット不足に起因する「供給制約(キャパシティ・シーリング)」です。世界的な航空需要の回復に対し、サプライチェーンの目詰まりやボーイング・エアバス両社の納機遅延が続いています。需要が存在するにもかかわらず便数を増やせない、あるいは整備体制の逼迫によって欠航リスクを抱えるという構造が、成長ペースの頭打ち感として嫌気される傾向にあります。
第3に、安全運航を維持するための「安全対策・設備投資コストの急増」が挙げられます。羽田空港での地上事故や重大インシデントへの再発防止策として、地上走行監視システムの改修やパイロット・地上スタッフの教育訓練費用が追加で計上されており、短期的な利益率を圧迫する要因となっています。安全性の向上は長期的な企業価値に不可欠である一方、四半期ベースの数字を追う短期ファンドの利益確定売りを誘発する引き金となっています。
株主優待改定と還元方針の実態|個人投資家が直面するメリットと落とし穴
個人投資家が日本航空株をポートフォリオに組み入れる最大の動機の一つが、伝統あるJAL株主優待の存在です。国内線定期航空路線の片道1区間が株主割引運賃(普通運賃の50%割引)で利用できる優待券は、帰省や旅行シーズンにおける強力な節約ツールとして長年愛されてきました。
しかし、近年の制度改定によって優待券の「実質的な価値」には微妙な変化が生じています。インターネット予約システムの刷新に伴い、優待券の利用方法はスクラッチ式のコード入力からデジタル認証へと移行し、利便性は向上しました。一方で、早期予約割引(先得・特便)のダイナミックプライシングが高度化したことで、「普通運賃の半額」が必ずしも「最安値」を意味しないケースが増えています。
年末年始、お盆、ゴールデンウィークといった最繁忙期や、搭乗日直前の急な予約においては、現在でも株主優待の経済的価値は絶大です。加えて、3年以上継続保有する株主に対する優待券追加進呈など、長期保有者優遇の仕組みも整備されています。ネット上では「優待の価値が落ちた」と短絡的に語られることもありますが、直前予約での柔軟な変更が効く点を含め、出張や突発的な帰省が多いアクティブな利用者にとっては、依然として金銭的メリットの大きいインセンティブといえます。
【プロの結論】日本航空株の保有に向いている人・慎重になるべき人の判断基準
激動の環境下にある航空株見通し2026を俯瞰したとき、日本航空という銘柄に対して投資家はどのように向き合うべきでしょうか。行動経済学の観点からも、航空株は「日頃からサービスを体験している親しみ」から客観的なリスク評価を見誤りやすい対象として知られています。後悔のない投資判断を下すための明確な基準を提示します。
日本航空株の保有に向いている投資家
第一に、日本航空株価今後の大きな急騰を急がず、年3.5%を超える配当金と実用的な株主優待を両輪として、中長期で資産形成を図りたい投資家です。強固な財務体質と厚いキャッシュフローは、多少の景気後退や一時的な燃油高でも減配リスクを抑え込む防波堤となります。第二に、国内線フライトを年に複数回利用し、繁忙期のチケット確保に苦労している実需派のユーザーです。自ら優待を消費できる層にとって、株価の短期的な波乱は気にする必要のないノイズとなります。
購入を慎重に見送るべき、あるいは避けるべき投資家
一方で、値動きの軽さを利用して半年から1年以内の短期間で大きなキャピタルゲインを狙いたい投資家には推奨できません。航空株は地政学リスク、感染症、為替、原油という「自社の経営努力ではコントロールできない外部変数」に利益が激しく左右される宿命を負っています。四半期ごとの損益ブレに耐えられない方や、ポートフォリオ全体のボラティリティを極力抑えたいディフェンシブ派は、エントリーのタイミングを極めて慎重に見定める必要があります。
【日本 航空 の 株価】に関するよくある質問(FAQ)
Q1:日本航空の配当金はいつもらえる?権利確定日はいつですか?
A1:日本航空の配当権利確定日は、中間配当が9月末日、期末配当が3月末日の年2回です。実際の配当金支払いは、中間配当が12月上旬頃、期末配当が定時株主総会終了後の6月下旬頃となります。配当を受け取るには、権利付き最終日までに株を保有している必要があります。
Q2:株価が2,000円台前半まで下落する可能性はありますか?
A2:平時においては強固な自己資本と配当利回りの下支え(利回り4%超え水準での買い需要)があるため、2,000円台前半までの大幅下落は想定しにくい水準です。ただし、原油価格の急騰と極端な円安が同時進行した場合や、新たな地政学的有事による国際線の大幅減便が生じた場合は、業界全体のバリュエーション調整に伴い一時的に下押しするリスクはゼロではありません。
Q3:JALの株主優待券は何株から何枚もらえますか?
A3:単元株である100株の保有から株主優待の対象となります。3月末基準では100株保有で1枚、300株で2枚、500株で3枚など、保有株式数に応じて進呈枚数が増加します。また、9月末基準でも保有株数に応じた発行があり、3年以上継続して保有する株主には追加発行される長期保有優遇制度も用意されています。
Q4:NISA(少額投資非課税制度)の成長投資枠でJAL株を買うのはありですか?
A4:インカムゲイン(配当金)を非課税で受け取りつつ、株主優待の実利も享受できるため、個人のNISA成長投資枠との相性は非常に良好です。ただし、株価の外部環境による変動リスクを分散させるため、1度に全額を投じるのではなく、株価が調整した局面を狙って複数回に分けて買い付ける時間分散が賢明です。
まとめ:航空株見通し2026を踏まえた中長期シナリオ
日本航空を取り巻く事業環境は、単なるコロナ禍からのリバウンド需要を通過し、高付加価値化と筋肉質な経営基盤が真価を問われる新たなフェーズへと突入しました。好調なインバウンド需要と国際線イールドの高さが業績を強力に支える一方で、為替や燃料コスト、人手不足に伴う供給制約といった逆風も無視できません。
それでもなお、自己資本比率40%超という盤石な財務基盤と、配当利回り3%台後半を叩き出す株主還元姿勢は、中長期のインカムゲインを狙う投資家にとって無視できない魅力を放っています。短期的な株価の乱高下に惑わされることなく、財務の安全性、配当、そして優待の実利をトータルで評価することこそが、日本航空への投資で着実な成果を手にするための鍵となります。