毎年秋から冬にかけて、多くのビジネスパーソンやパート・アルバイト勤務の方を悩ませるのが「年末調整」の手続きです。会社から配られる複雑な申告書やWeb申請画面を前にして、「どこに何を書けばいいのか分からない」「控除の計算が合っているか不安」と頭を抱えるケースは後を絶ちません。
税制の改正やデジタル化の進展に伴い、申告書の様式や計算ルールは年々ブラッシュアップされています。適切な申告を行わないと、本来受け取れるはずの還付金(払いすぎた税金の戻り)を取りこぼしてしまったり、後から追徴課税が発生したりするリスクもあります。本稿では、2026年現在の最新フォーマットに完全対応した書類別の書き方見本から、独身・共働き・パート勤務別の記入ポイント、提出期限の注意点までをわかりやすく解説します。
【2026年最新】年末調整の基本と変更点|押さえるべき書類一覧
年末調整とは、毎月の給与から概算で天引き(源泉徴収)されている所得税と、1年間の実際の所得および各種控除を踏まえて確定した本来の税額との差額を精算する手続きです。国税庁が公表する最新の指針に基づき、企業では毎年10月下旬から12月にかけて一斉に処理が進められます。
提出する主要な書類は主に以下の4種類に分類されます。会社の運用形態(紙の原本提出か、Webシステムによる電子申請か)によって入力インターフェースは異なりますが、記載・入力すべき必須項目は共通しています。
| 申告書の名称 | 対象者・主な記載内容 | 添付が必要な証明書類 | 還付への影響度 |
|---|---|---|---|
| 給与所得者の扶養控除等(異動)申告書 | 全従業員(独身含む)。配偶者以外の扶養親族、障害者控除など。 | 障害者手帳の写し、親族関係書類(国外居住時)など | 極めて高い(毎月の源泉徴収税額の基準) |
| 基礎控除・配偶者控除等・所得金額調整控除申告書 | 給与所得者全員。本人の所得計算、配偶者の所得控除、特別調整。 | 原則添付不要(配偶者の給与明細等は手元で確認) | 極めて高い(基礎控除最大48万円等) |
| 給与所得者の保険料控除申告書 | 生命保険、地震保険、社会保険料(自身で支払った分)、iDeCo加入者。 | 各保険会社・金融機関発行の「控除証明書」原本または電子データ | 中〜高(支払額に応じて税負担が軽減) |
| 住宅借入金等特別控除申告書 | 住宅ローン控除の適用2年目以降の方。 | 税務署からの申告書、金融機関の「年末残高証明書」 | 極めて高い(税額から直接差し引く税額控除) |
近年はマイナポータル連携による控除証明書データの自動取り込みに対応する企業が増加し、利便性は向上しているものの、「自身の年間所得の見積もり」や「家族の就労状況の正確な把握」といった本質的な申告義務は依然として申告者本人に委ねられています。
【書類別】年末調整の書き方見本と記入例|記入箇所の徹底解剖
ここからは、実務でつまずきやすい主要書類の具体的な書き方見本と計算手順を解説します。
1. 基礎控除申告書・配偶者控除等申告書・所得金額調整控除申告書
1枚の用紙に3つの申告枠が統合されているため、一見すると複雑ですが、順を追って記入すれば難しくありません。
- 基礎控除申告書の記入例: まず「あなたの本年中の合計所得金額の見積額」を計算します。給与収入(年収の総支給見込み額)を記入し、裏面の速算表に沿って「給与所得控除後の金額」を算出します。年収が850万円以下であれば基礎控除額は一律48万円となります。
- 配偶者控除等申告書の書き方: 配偶者がいる場合のみ記入します。配偶者の年間収入見込み額から所得を計算し、申告書上の判定マトリクス(区分Iおよび区分II)を照合して控除額を導き出します。配偶者の合計所得金額が48万円以下(給与年収103万円以下)の場合は「配偶者控除」、48万円超133万円以下(給与年収103万円超201.6万円未満)の場合は「配偶者特別控除」が適用されます。
- 所得金額調整控除申告書の対象判断: 給与年収が850万円を超える方で、かつ「本人が特別障害者」「同一生計配偶者または扶養親族が特別障害者」「23歳未満の扶養親族がいる」のいずれかに該当する場合のみ記入します。該当しない場合は空欄のままで構いません。
2. 扶養控除等(異動)申告書の書き方(独身・既婚・パート共通)
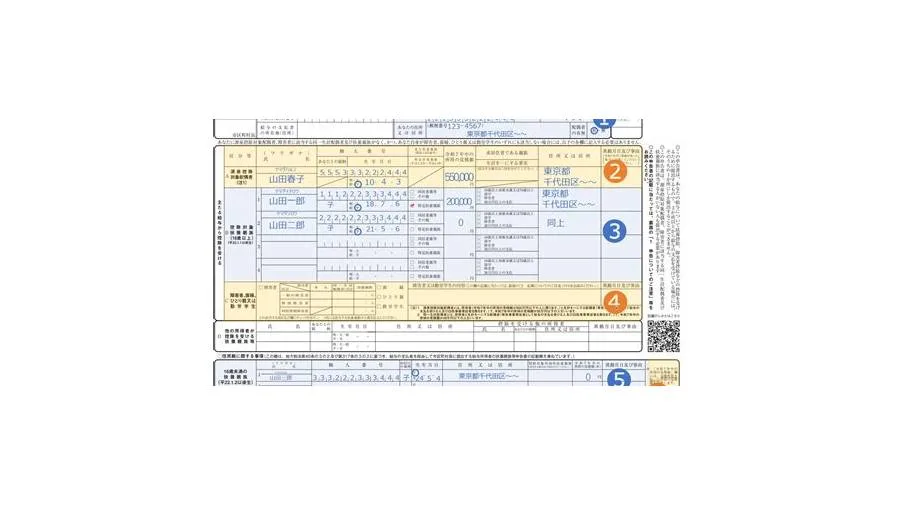
原則として全従業員が提出する基本書類です。年末調整における独身の方の書き方としては、上部の本人情報(氏名・生年月日・現住所・マイナンバー等)を記載し、扶養親族がいない場合は中央の各親族欄を斜線や空欄にして提出します。
子どもや両親を扶養している場合は、対象者の氏名、続柄、生年月日、マイナンバー、年間所得見積額(48万円以下)を明記します。16歳未満の扶養親族(控除対象外)については、住民税に関する事項の最下段欄に忘れず記載してください。
3. 保険料控除申告書の見本と控除額の算出法
生命保険料控除(一般・介護医療・個人年金)と地震保険料控除、小規模企業共済等掛金控除(iDeCo等)を申告する書類です。
- 新旧区分の確認:契約日が2012年(平成24年)1月1日以降なら「新契約」、それ以前なら「旧契約」にチェックを入れます。
- 証明書記載額の転記:10月頃に郵送される各保険会社の「控除証明書」に記載された「申告額(または証明額)」をそのまま転記します。
- 計算式の適用:枠内に印刷されている計算テーブルに支払保険料を当てはめ、各区分の控除額(新契約は各上限4万円・計最大12万円)を算出します。
4. 住宅ローン控除(住宅借入金等特別控除申告書)
住宅ローン控除を受ける初年度は確定申告が必須ですが、2年目以降は年末調整で処理可能です。10月頃に税務署から送付される「年末調整のための(特定増改築等)住宅借入金等特別控除申告書」に、金融機関から届く「住宅取得資金に係る借入金の年末残高証明書」の残高を転記して会社に提出します。
【実態検証】現場で見えたリアルな混乱と「損する人」の共通点
企業の総務・労務担当者へのヒアリングや、給与明細を受け取った従業員のSNS上の反応を検証すると、毎年決まった箇所で誤認や申告漏れが生じている実態が浮き彫りになります。
特に多いのが、「収入(額面)」と「所得(手取りや控除後の金額)」の混同です。基礎控除申告書において、年収500万円の人が所得欄に「500万円」とそのまま書いてしまい、基礎控除が適用外と判定されそうになるミスが頻発しています。給与所得控除を差し引いた金額を算出するステップを飛ばしてしまうことが原因です。
また、パートやアルバイトで働く方の間では、「103万円の壁」「106万円の壁」「130万円の壁」の基準が錯綜し、配偶者控除の枠組みから外れることを過度に恐れて収入調整を行った結果、本来得られたはずの手取り増や配偶者特別控除の恩恵を見落とす事例が散見されます。制度を正しく理解していれば、給与年収が103万円を少額超えたとしても急激に世帯手取りが減るわけではありません。
一般に知られていない盲点とネットの誤解|独身・副業者の落とし穴
ネット上のQ&AコミュニティやSNSで流布している言説の中には、誤った解釈に基づいたものが少なくありません。現場のチェックリストとして役立つ代表的な盲点を整理しました。
誤解1:「独身で控除するものがないから出さなくてもいい?」
これは明らかな間違いです。扶養親族がおらず生命保険等に加入していない独身者であっても、「扶養控除等申告書」および「基礎控除申告書」を提出しないと、国税庁の「乙欄」という高税率テーブルで源泉徴収税額が処理されてしまいます。その結果、手取り給与が大幅に減額され、翌年の住民税算定にも悪影響が及びます。
誤解2:「副業の収入も年末調整で合算できる?」
年末調整を行えるのは、原則として主たる給与を受け取っている「1社(本業先)」のみです。副業先でのアルバイト収入や業務委託による副収入がある場合、本業の年末調整とは別に、翌年2月16日〜3月15日の期間に自身で「確定申告」を行って合算精算しなければなりません。
誤解3:「提出期限に1日でも遅れたらすべて無効になる?」
会社が設けている提出期限(いつまでか)は、一般的に11月中旬から12月上旬に設定されています。これは給与計算ソフトの締め日に合わせた社内ルールです。万が一提出が遅れ、会社の最終処理に間に合わなかった場合でも、翌年年明けの確定申告を行えば払いすぎた税金の還付を問題なく受けることができます。
【プロの結論】働き方・家族構成別に見る提出判断マニュアル
自身がどの項目に注力して書類を仕上げるべきか、置かれた状況ごとの判断基準を以下に示します。
独身・一人暮らしの場合
- 最優先事項:扶養控除等申告書と基礎控除申告書を正確に埋める。
- 追加チェック:生命保険、医療保険、iDeCo、ふるさと納税(ワンストップ特例利用時)などの有無を確認し、証明書を添付。
配偶者・扶養家族がいる場合
- 最優先事項:配偶者の当年見込み年収のヒアリング。103万円〜201.6万円の範囲内であれば配偶者控除・配偶者特別控除の双方をシミュレーション。
- 追加チェック:離れて暮らす高齢の両親への仕送り事実(銀行振込明細等)がある場合、扶養控除の対象に含められるか検討。
パート・アルバイト・複数勤務の場合
- 最優先事項:「主たる勤務先」にのみ扶養控除等申告書を提出する。他社には「従たる給与」として処理してもらう。
- 追加チェック:年収が103万円以下で配偶者や親の扶養に入っている場合でも、勤務先での基礎控除申告書の提出は必須。
源泉徴収票の見方と還付金計算のメカニズム
12月または翌年1月の給与明細とともに会社から交付される「給与所得の源泉徴収票」を見ることで、年末調整の最終結果と自身の還付金の詳細が確認できます。
源泉徴収票の主要チェック要点は以下の通りです。
- 支払金額:1年間の総支給額(額面年収)。
- 給与所得控除後の金額:額面年収から概算経費(給与所得控除)を差し引いた所得金額。
- 所得控除の額の合計額:基礎控除、配偶者控除、扶養控除、社会保険料控除、生命保険料控除などの総和。
- 源泉徴収税額:最終的に確定した年間所得税額。
年末調整による還付金計算は、「1年間に毎月の給与・賞与から源泉徴収された税額の合計」から「源泉徴収票に記載された確定税額」を差し引くことで導き出されます。差額がプラスであれば給与受取口座に還付金として振り込まれ、控除の減少等でマイナスになった場合は追加で徴収されます。
【年末 調整 書き方 見本】に関するよくある質問(FAQ)
Q1:会社への提出期限にどうしても間に合わなかった場合はどうすればいいですか?
A1:会社の給与計算確定日を過ぎてしまった場合は、会社側での年末調整処理ができません。その場合は、12月〜1月に交付される源泉徴収票を受け取り、翌年2月16日から3月15日までの間に自身でお近くの税務署またはe-Tax(国税電子申告・納税システム)を利用して「確定申告」を行えば、正当な控除と還付を受けることができます。
Q2:年の途中で結婚・離婚・出産があった場合の申告はどう書きますか?
A2:年末調整は「その年の12月31日時点の現況」で判断します。年の途中で配偶者を得た場合や子どもが生まれた場合は、当年分の扶養控除等申告書に異動内容を記載し、配偶者控除や扶養控除の対象に含めることができます。逆に離婚や死別等があった場合も、12月31日時点の状態で区分を判定します。
Q3:年収の見積もりが実際の金額と多少ズレてしまったらペナルティはありますか?
A3:申告時点での「見込み額」と12月の確定額に数万円程度の軽微な差異が生じ、控除区分(配偶者控除の区分など)に変動がない場合は実務上大きな問題になりません。ただし、見込み額のズレによって控除枠そのものが変動する場合は、翌年1月の再調整手続きを行うか、確定申告で修正申告を行う必要があります。
まとめ:正確な書類作成で損のない年末を迎えよう
年末調整は、一見すると事務的で難解な手続きに見えますが、その本質は「支払うべき適正な税額を確定させ、払いすぎた自身のお金を取り戻す正当な権利行使」です。
書類ごとの役割を正しく把握し、控除証明書などの必要書類をあらかじめ揃えておくことで、記入作業の負担は劇的に軽減されます。自身の働き方や世帯構成に合わせた見本を確認しながら、漏れのない確実な申告を完了させ、すっきりとした気持ちで新しい年を迎えましょう。