「審査が甘いクレジットカードはどこか」「ブラックでも即日で作れるカードはあるのか」といった疑問は、ネット掲示板やSNSで後を絶ちません。日々のキャッシュレス決済やオンラインショッピングが生活インフラとなった現在、カードを持てないことへの焦りから、通りやすいカードを血眼になって探すユーザーが急増しています。
しかし、金融業界の取材を続ける現場の記者として断言できるのは、法的に「審査が甘い」と公言できるクレジットカードは日本国内に1枚も存在しないという冷徹な事実です。一方で、各カード会社が採用する審査基準の思想や、ビジネスモデルによる通過難易度の明確な格差が存在するのもまた事実です。本稿では、割賦販売法が定める審査の構造から信用情報機関(CIC)の実態、属性別の攻略法まで、2026年の最新データに基づいて徹底的に解剖します。
「審査が甘いクレジットカード」は実在するのか?噂の真相と審査基準の根本的な違い
インターネット上の広告や口コミサイトで頻繁に見かける「激甘」「誰でも通る」といった表現は、明確な法的根拠を欠いた誇大表現に過ぎません。クレジットカード会社は割賦販売法第35条の3の3に基づき、カード発行時に利用者の「支払可能見込額」を厳密に調査することが義務付けられています。
支払可能見込額は、年収から生活維持費(法律で定められた基準額)と現在のクレジット債務を差し引いて算出されます。この算定を怠ったり、基準を恣意的に緩めて過剰な与信を行ったりしたカード会社には、行政処分を含む極めて重いペナルティが科されます。したがって、コンプライアンスを遵守する正規のカード発行会社が審査基準を「甘く」することは構造的に不可能なのです。
では、なぜ「あのカードは審査に通りやすい」「こちらのカードは落ちやすい」といった明確な体感差が生まれるのでしょうか。その理由は、カード発行元の発行目的と収益構造の違いにあります。
例えば、銀行が母体となる「銀行系カード」は、長期的な信用力と貸倒れリスクの極小化を最優先するため、厳格な減点方式でスコアリングを行います。一方で、ショッピングモールやECサイトが母体の「流通系カード」は、自社グループの店舗やサービスで買い物をしてもらい、顧客を囲い込むことが主目的です。そのため、主婦層や学生、若年層など、幅広い層に対してカードを発行する前提の設計がなされています。つまり、「甘い」のではなく、各社が求めるターゲット顧客の属性が根本から異なっているというのが真相です。
【実態検証】クレジットカード審査に落ちた決定的な理由と共通する5つの落とし穴
信用情報や申込内容に問題がないつもりでも、思わぬ理由で審査落ち(いわゆる「社内ブラック」や「機械審査での弾かれ」)を経験する利用者は少なくありません。現場の取材と信用情報機関への開示データから見えてきた、審査落ちの5大要因を整理します。
第1の要因は、指定信用情報機関(CIC・JICC)に記録された異動情報です。過去5年以内にクレジットカードの支払いやカードローンの返済を61日以上(または3ヶ月以上)延滞した場合、信用情報に「異動」という文字が刻まれます。これがいわゆるブラックリストの状態であり、このフラグが立っている期間は、一般的なクレジットカードの自動審査(スコアリングシステム)の一次判定で機械的に落とされます。見落としがちなのがスマートフォンの端末代金の分割払いです。通信料金と一緒に引き落とされる端末賦払金の滞納も立派な信用情報の瑕疵となります。
第2の要因は、短期間におけるクレジットカード多重申込み影響です。カードの申込み情報は、結果にかかわらずCICに6ヶ月間記録されます。1ヶ月の間に3〜4枚以上のカードへ一斉に申し込むと、カード会社からは「資金繰りに極度に困窮している」「他社の枠を使い果たす危険がある」と判断され、申込みブラックとして門前払いを受けるリスクが跳ね上がります。
第3の要因は、30代以上で信用情報が全くない「スーパーホワイト」状態です。現金主義で過去に一度もローンやクレジットカードを利用したことがない人は、信用履歴が存在しません。しかしカード会社から見ると、「過去に自己破産や債務整理を行い、情報が消去された元ブラックの人物」と見分けがつかないため、警戒されて落とされるケースが多発しています。
第4の要因は、申込み時のキャッシング枠設定です。キャッシング枠を希望すると、ショッピング枠を審査する割賦販売法に加え、貸金業法に基づく「総量規制(年収の3分の1以上の借入禁止)」の審査が追加されます。審査のハードルが二重に課されるため、通過率が著しく低下します。
第5の要因は、在籍確認の不備や申込内容の虚偽申告です。最近は機械審査による自動化が進み、クレジットカード在籍確認の電話連絡を原則省略するカードも増えています。しかし、申告内容に不審点があったり、転職直後で確認が必要と判断されたりした場合には、勤務先へ電話が入ります。この電話が「該当者なし」で繋がらなかったり、年収や勤務先を偽って申告したことが発覚したりすると、即座に否決判定となります。
最新クレジットカード審査難易度まとめ|系統別の審査通過傾向と独自スコアリング
クレジットカードは発行元のビジネス形態によって、審査の傾向、重視されるステータス、そして通過難易度が階層化されています。最新の業界トレンドと発行基準を比較検証した結果を以下の表にまとめました。
| カード系統 | 主なターゲット層・審査基準の特徴 | 在籍確認の頻度・傾向 | 編集部の見解・難易度評価 |
|---|---|---|---|
| 消費者金融系 | 現在の返済能力を重視する独自審査クレジットカード。過去の傷より「今働いて収入があるか」を加点評価する。 | 書類提出等で職場連絡を柔軟に回避可能 | 難易度: 過去に遅延歴があっても現状安定収入があれば通過の可能性が高い。 |
| デポジット型 | 事前に保証金(デポジット)を預け入れる仕組み。貸倒れリスクが物理的にゼロのため審査基準が極めて特殊。 | 原則なし(本人確認中心) | 難易度: ブラック情報が残る人物のクレヒス修復(信用回復)における最適解。 |
| 流通系 | イオン、楽天など商業施設やECの顧客囲い込みが目的。パートアルバイトクレジットカード審査にも積極的。 | 機械審査でスキップされるケースが多い | 難易度: 日常の決済利用を想定しており、主婦や非正規雇用層でも門戸が非常に広い。 |
| 信販系 | 歴史ある信販会社が発行。過去の信用取引実績(クレヒス)の積み上げを高く評価する傾向がある。 | 属性や信用状況に応じてランダム実施 | 難易度: 平均的な返済履歴と安定収入が求められ、クレヒスが良好なら安定通過。 |
| 銀行系 | メガバンクや大手地銀グループが発行。厳格な減点方式スコアリングを行い、高い属性と盤石な信用を要求。 | 厳格に行われる割合が高い | 難易度: ステータス性と引き換えに審査基準は最高水準。少しの傷でも否決リスク大。 |
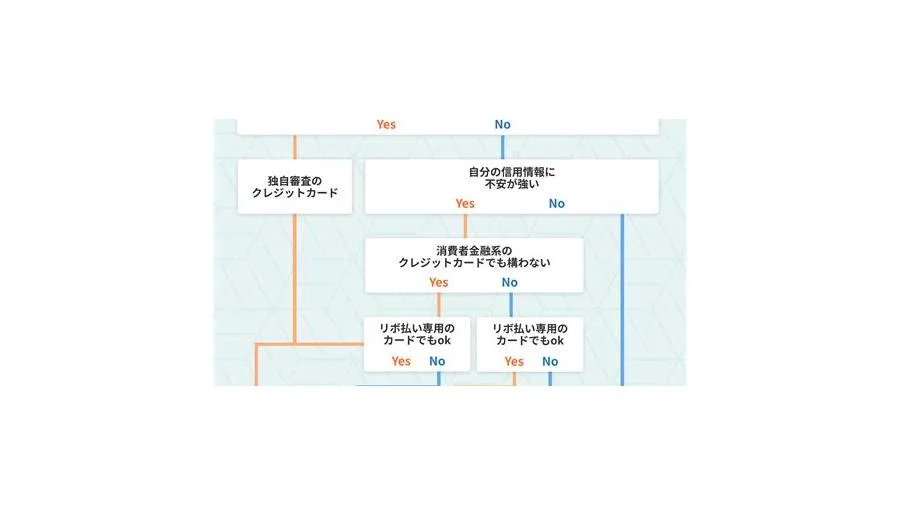
表から明らかなように、流通系クレジットカード審査基準は購買動機を重視するため比較的間口が広く、一方で銀行系は堅牢な信用力を要求します。審査に不安を抱えるユーザーが選ぶべきは、過去の実績以上に現在の返済余力を評価する消費者金融系や、担保構造を持つデポジット型です。
「即日発行・審査なし」の甘い罠|ネット情報の誤解とデポジット型クレジットカードという新潮流
Web広告やSNSの怪しい勧誘で目にする「即日発行クレジットカード審査なし真相」についても、明確な警鐘を鳴らす必要があります。
前述の通り、無審査でクレジットカードを発行することは日本の法律で完全に禁止されています。「審査なし」と銘打っている広告が存在する場合、それはクレジットカードではなく「プリペイドカード」「デビットカード」、あるいは個人情報を抜き取るフィッシング詐欺サイト、最悪の場合は違法な闇金(ヤミ金融)の手口です。正規のクレジットカードを申し込む以上、審査を100%回避する裏ワザは絶対に存在しません。
ただし、即時利用という観点では「即時審査(最短数十秒〜数分でデジタルカードを発行する仕組み)」を採用する正規カードが増えています。これは「無審査」なのではなく、機械学習アルゴリズムがCICの照会結果と申込データを瞬時に解析して合否を自動判定しているに過ぎません。
一方、過去の債務整理や長期延滞により、一般的なカードの自動スコアリングを突破できない層の間で、近年決定的な選択肢となっているのがデポジット型クレジットカード(Nexus CardやライフカードDpなど)です。
デポジット型カードの仕組みは極めて合理的です。例えば10万円の保証金をカード会社に預け入れると、その同額(10万円)がショッピング限度額として設定されます。万が一利用者が支払いを滞納した場合は預け入れたデポジットから相殺されるため、カード会社側には貸倒れのリスクが一切ありません。
見た目や機能は通常のクレジットカードと全く同じであり、店舗やネット通販で利用できます。さらに決定的な利点として、デポジット型カードの利用実績もしっかりとCICに「正常な返済履歴($マーク)」として毎月蓄積される点が挙げられます。これにより、過去の金融事故で傷ついた信用情報を合法的に修復し、数年後に通常のカード審査へ再挑戦するための「信用再構築(クレヒス修行)」が可能となります。
【プロの結論】審査不安を解消する申込み戦略とおすすめできる人・慎重になるべき人の判断基準
クレジットカードの審査通過率を最大化するためには、自身の現在の信用状況と属性を客観的に見極め、適切なアプローチをとる冷静さが大切です。金融取材の現場から導き出された、確実性の高い申込み戦略と選別基準を提示します。
審査通過率を跳ね上げる4つの実践ルール
- キャッシング枠は「0円(その他希望なし)」で申し込む:貸金業法の審査を排除し、ショッピング枠の審査のみに集中させる。
- 同時に申し込むのは「1社のみ」に絞る:万が一落ちた場合は、信用情報から申込履歴が消える6ヶ月間は次の申込みを控える。
- 固定電話や勤続年数など、埋められる項目は正確にすべて入力する:空白が多い申込書はスコアリングでマイナス評価を受ける。
- 自身の信用情報を開示して現状を把握する:CICやJICCに対し、スマートフォンから1,000円程度で情報開示請求を行い、異動情報が残っていないか事前に確認する。
【客観的判断】今すぐ申し込むべき人・慎重になるべき人の選別基準
▼今すぐ申し込んで問題ない人
- 過去5年間に支払いの遅延や滞納が一度もない人
- パート・アルバイト・派遣社員であっても、毎月安定した継続収入がある人
- 自社ポイント経済圏(楽天、PayPay、イオンなど)を日常的に利用している人(流通系カードが最適)
▼申込みに慎重になるべき(またはデポジット型を選ぶべき)人
- 直近6ヶ月以内に他社カードの審査に落ちた履歴がある人(申込ブラック状態)
- 過去5年以内に債務整理・自己破産・携帯端末の長期滞納の経験がある人(デポジット型一択)
- 現在の他社借入総額が年収の3分の1近くに達している人(返済を優先すべき段階)
安易に「審査が甘い」という甘美な言葉に飛びつくのではなく、自らの財務状況と信用情報を客観視することこそが、キャッシュレス社会を賢く生き抜くための唯一無二の防御策です。
【クレジット カード 審査 甘い】に関するよくある質問(FAQ)
Q1:無職や収入ゼロの専業主婦でも作れるクレジットカードはありますか?
A1:専業主婦(主夫)の場合、配偶者に安定した収入があれば「配偶者年収」を基に審査を行う流通系カード(イオンカードや楽天カード等)の発行が可能です。一方、完全に無職で世帯収入もない成人の場合、割賦販売法上の支払可能見込額がゼロとなるため、通常のクレジットカード審査を通過することはできません。家族カードの発行や、審査のないデビットカードの利用を検討してください。
Q2:CICに「異動」と書かれたブラックリスト状態でも作れるカードは本当にありますか?
A2:一般的な信販系や銀行系カードはほぼ100%否決されます。しかし、過去の異動情報よりも現在の返済能力を個別審査する消費者金融系カード(ライフカードやACマスターカードの一部審査基準)や、事前に保証金を差し入れるデポジット型クレジットカードであれば、現在働いて収入を得ていることを条件に発行される可能性が十分にあります。
Q3:審査に落ちてしまったら、次に申し込むまでどれくらい期間を空けるべきですか?
A3:最低でも6ヶ月間空けてください。カードの申込み情報は、審査落ちという結果そのものは記載されないものの、「申込情報」としてCICに6ヶ月間保有されます。他社から見れば「申込履歴はあるのに成約情報(カード発行データ)がない=審査落ちした」と筒抜けになるため、その記録が消える半年後まで待ってから次の1枚に申し込むのが鉄則です。
Q4:職場への在籍確認の電話をどうしても避けたいのですが、可能ですか?
A4:現在、大手カード会社の多くは機械審査による自動照会を導入しており、信用情報に問題がなく申告内容に不審点がなければ、職場への電話確認を省略することが大半です。どうしても懸念がある場合は、WEB完結で書類提出による確認に対応しているカード会社を選択するか、事前に相談窓口へ要望を伝えてみるのが有効です。
まとめ:審査の本質を理解し2026年に最適な1枚を手に入れるために
「審査が甘いクレジットカード」という幻想を追い求める行為は、時として悪質な詐欺被害に巻き込まれたり、多重申込みによる信用毀損(申込ブラック)を招いたりと、深刻なリスクを伴います。
クレジットカードの審査とは、利用者の人間性を評価するものではなく、「立て替えた代金を確実に回収できる仕組みと合致しているか」を機械的・合理的に判定するプロセスに過ぎません。自身の現在の雇用形態や信用情報のステージを冷静に受け止め、流通系、消費者金融系、あるいはデポジット型カードといった最適なターゲットを選定すること。それこそが、無駄な審査落ちを防ぎ、確実にご自身の決済基盤を確立するための最短ルートです。