資産形成の強力な手段として国が推進してきたiDeCo(個人型確定拠出年金)。しかし、SNSやマネー相談の現場では「iDeCoはデメリットしかない」「絶対にやってはいけない」といった極端な声が後を絶ちません。手厚い税制優遇がアピールされる一方で、なぜこれほどまでに否定的な意見が噴出するのでしょうか。
金融庁や厚生労働省が公表する最新の制度改定データや、FP(ファイナンシャルプランナー)の相談現場に寄せられる切実な相談事例を検証すると、多くの人が制度の「致命的な落とし穴」を理解しないまま加入し、資金繰りに行き詰まっている実態が浮かび上がってきます。本稿では、制度の本質的なリスクと損をしてしまう人の条件を徹底的に解剖します。
【2026年最新】「iDeCoはデメリットしかない」と囁かれる5つの構造的要因
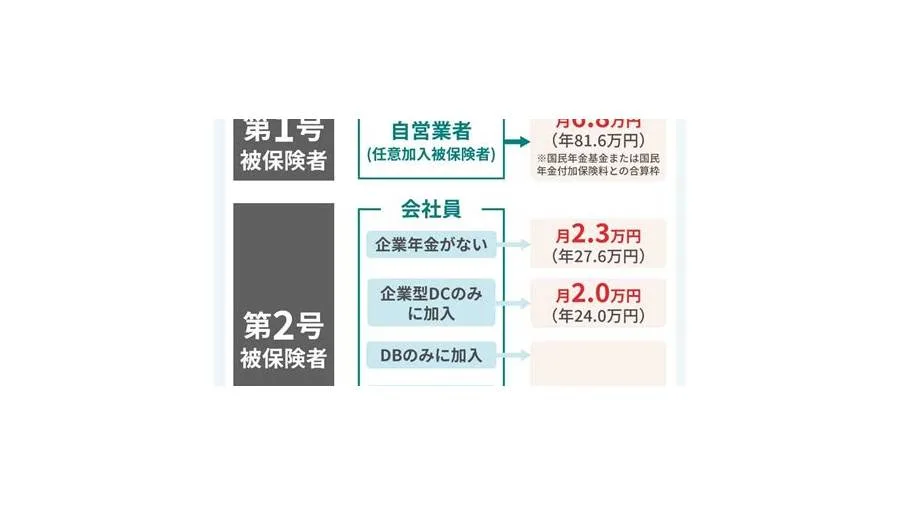
iDeCoに対して強い不満を抱く人々の背景には、単なる個人の知識不足だけでなく、制度設計そのものが抱える構造的な制約が存在します。特に知っておくべき決定的な落とし穴は以下の5点です。
第一に、原則として60歳まで途中解約・引き出しが一切できないという圧倒的な流動性リスクです。病気や失業、子どもの教育費、住宅購入資金など、人生には予期せぬまとまった支出が幾度となく訪れます。しかしiDeCoは「特別解約要件(一定以上の高度障害や加入期間を満たした上での極めて低額な資産規模など)」に該当しない限り、どれほど生活が困窮しても資金を引き出すことができません。
第二に、毎月確実に引かれる「口座管理手数料」の存在です。加入時には国民年金基金連合会へ2,829円(初回のみ)、運用期間中は毎月最低でも171円(年間2,052円)の手数料が発生します。拠出額を最低ラインの月額5,000円に設定した場合、年間拠出額6万円に対して約3.4%もの手数料が確定で差し引かれる計算となり、運用利回りが低ければ即座にiDeCo手数料負けへ直結します。
第三に、投資信託を選択した場合のiDeCo元本割れリスクです。世界的な市場変動によって運用資産が拠出元本を下回る可能性は常に存在します。「定期預金を選べば安心」と考える層もいますが、超低金利下では毎月の手数料が利益を大幅に上回り、確実に資産が目減りしていくパラドックスに陥ります。
第四に、将来の出口で待ち受けるiDeCo受取時の税金問題と退職所得控除の見直し議論です。拠出時は「全額所得控除」で非課税になりますが、受け取る際には一時金なら「退職所得課税」、年金形式なら「公的年金等控除」の対象となり、完全に非課税となるわけではありません。現在国会や税制調査会で議論が進む「勤続20年超の退職所得控除優遇の見直し」が適用された場合、将来の税負担が想定以上に膨らむ懸念が現実味を帯びています。
第五に、現在凍結されているものの法律上残存している特別法人税(年1.173%)の存在です。バブル崩壊以降、幾度もの税制改正で凍結延長が繰り返されていますが、万が一本税制が復活・再適用された場合、信託財産全体から毎年約1.2%が強制徴収され、運用の実質利回りを致命的に圧迫するリスクを内包しています。
【実態検証】個人型確定拠出年金の失敗談にみる「後悔のリアル」
ネット上のマネー系コミュニティやFP相談窓口に寄せられる個人型確定拠出年金失敗談を分析すると、多くの利用者が同じパターンで挫折していることが分かります。
都内在住の30代会社員Aさんは、SNSで「節税しながら老後資金が作れる」という情報を鵜呑みにし、上限額である月額2万3,000円の積み立てを開始しました。しかし2年後、第1子の誕生と同時に妻が育休に入り、家計のキャッシュフローが急激に悪化。さらにマイホームの頭金が必要になった際、iDeCoの口座にある約60万円が1円も引き出せない現実に直面しました。積み立ての休止手続きは行ったものの、運用資産がある限り毎月の管理手数料(月額約66円〜)は引かれ続け、「手元の預貯金が枯渇して金利の高いカードローンを検討する本末転倒な事態になった」と後悔を語っています。
また、iDeCo専業主婦デメリットも極めて深刻な問題です。配偶者控除の範囲内で働くパート勤務者や専業主婦は、そもそも自身で納めている所得税や住民税がゼロ、あるいは極めて少額です。iDeCo最大の強みである「拠出時の所得控除による節税効果」を全く享受できず、毎月の手数料だけを確実に取られ続けるため、新NISAに比べて圧倒的に不利な条件で資産運用を強いられる結果となっています。
徹底比較|iDeCoと新NISA(つみたて投資枠)の違いと損益分岐点
資産形成の主軸を検討するにあたり、新NISA(つみたて投資枠・成長投資枠)との比較は避けて通れません。両者の制度的差異を以下の比較表で整理しました。
| 比較項目 | iDeCo(確定拠出年金) | 新NISA(つみたて・成長) | 編集部の評価・損益の境界線 |
|---|---|---|---|
| 資金の流動性 | 原則60歳まで出金不可 | いつでも売却・引き出し可能 | 予期せぬ出費への対応力は新NISAが圧倒的。生活防衛資金がない場合はiDeCo単体運用は高リスク。 |
| 拠出時の税制優遇 | 全額所得控除(所得税・住民税が軽減) | なし(手取り資金から投資) | 課税所得が高い中高年・高所得層ほどiDeCoの節税メリットが極大化する。 |
| 口座維持コスト | 毎月最低171円(年2,052円〜) | 完全無料 | 低額積立(月5,000円等)ではiDeCoの手数料負け確率が跳ね上がる。 |
| 受取時の税金 | 課税対象(退職所得控除等の適用あり) | 無期限で完全非課税 | 退職金が多い会社員はiDeCo一時金受取で控除枠を超え、増税になる罠がある。 |
【節税効果シミュレーション】年収別・属性別に見る実質メリットと落とし穴
「iDeCoは所得控除があるから絶対にお得」という言説の裏には、年収や他の控除状況に応じた大きな格差が存在します。以下のシミュレーションは、年間24万円(月額2万円)を拠出した場合の年間節税額の目安です。
年収300万円(課税所得約120万円・所得税率5%・住民税率10%)の場合:
年間の所得税・住民税軽減額は約3万6,000円。毎月の口座管理手数料(約2,052円/年)を差し引いても、年間約3万3,900円の確実な手取り改善効果があります。
年収650万円(課税所得約330万円・所得税率20%・住民税率10%)の場合:
年間の軽減額は約7万2,000円に達し、手数料を引いても年間約7万円の節税効果が得られます。高所得者ほど制度の恩恵が大きいことが分かります。
しかし、ここにiDeCo住宅ローン控除併用の盲点が潜んでいます。住宅ローン控除によってすでに納めるべき所得税が全額還付されている家庭では、iDeCoの小規模企業共済等掛金控除を適用しても所得税からの減税効果はゼロになります。住民税からの控除には上限があるため、本来得られるはずだった節税メリットを大幅に捨ててしまうケースが多発しています。
一般に知られていない盲点とネットの誤解
ネット上で流布する「iDeCoは国が仕組んだ罠」といった極端な言説には誤解も多く含まれていますが、金融機関が積極的にアピールしない不都合な真実も確かに存在します。
代表的な誤解が「拠出したお金が全額消える」という言説です。iDeCoは自己責任の運用制度であり、定期預金や元本確保型商品を選べば投資信託のような相場急落リスクはありません。ただし前述の通り、インフレ環境下では手数料と物価上昇によって実質的な購買力が大きく削られるため、形式的な元本保証が経済的損失を招くという構造的なジレンマを抱えています。
さらに見落とされがちなのが、会社の退職金制度との競合です。勤務先の退職金受取時期とiDeCoの一時金受取時期が近接している場合、退職所得控除の「5年ルール・20年ルール」などの重複排除規定により、控除枠を使い切って多額の税金が課されるリスクがあります。会社員としてのキャリア終盤における税務設計が極めて複雑になる点は、初心者が最も後悔しやすいポイントです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や家計構造の観点から分析すると、iDeCoを活用すべきか否かは「現在の余剰資金の性格」と「個人の心理的バウンダリー(資金管理の境界線)」によって明確に二分されます。
【iDeCoをやってはいけない人の特徴】
- 生活防衛資金(生活費の6ヶ月〜1年分)が手元に確保できていない人
- 数年以内に住宅購入、結婚、出産、教育費のピークなど大型出費を控えている人
- 住宅ローン控除の枠を使い切っておらず、課税所得が極めて低い人
- 専業主婦(夫)やパート勤務など、自身の所得税・住民税負担がない人
- 資金が拘束されることに対して強い不安やストレスを感じる人
【iDeCoを積極的に活用すべき人の特徴】
- 課税所得が高く(年収500万円以上目安)、所得税率が高い会社員・公務員
- 退職金制度がなく、公的年金の給付水準が低い自営業・フリーランス
- 生活防衛資金と新NISAの積立枠をすでに確保した上で、余剰資金がある人
- 手元にお金があるとつい浪費してしまい、強制的な貯蓄システムを必要とする人
【ideco デメリット しか ない】に関するよくある質問(FAQ)
Q1:iDeCoを一度始めたら、掛金を途中で減らしたり止めたりすることはできますか?
A1:掛金の変更は年に1回可能であり、最低拠出額の月額5,000円まで減額できます。また、拠出を完全に停止して「運用指図者」になることも可能です。ただし、拠出を止めても資産を預けている限り、毎月66円〜の口座管理手数料(信託銀行等への手数料)は資産から引かれ続けます。
Q2:新NISAとiDeCoはどちらを優先して始めるべきですか?
A2:一般的な家計状況であれば、いつでも引き出し可能で非課税期間が無期限の新NISAを最優先すべきです。新NISAの投資枠を使い切る見込みがある場合や、生活防衛資金が完全に確立されており、高い所得控除メリットを享受できる高年収層に限ってiDeCoの併用を検討するのが堅実な手順です。
Q3:60歳時点で元本割れしていた場合、どうすればよいですか?
A3:60歳時点で相場が暴落して元本割れしていても、必ずその瞬間に売却・受取をする必要はありません。受取開始時期は75歳まで繰り下げが可能です。市場の回復を待ちながら運用を継続し、相場環境が整った段階で受取手続きを行うことができます。
まとめ:今後の動向と失敗しないための判断基準
「iDeCoはデメリットしかない」という言説の正体は、流動性の欠如や手数料の仕組みを理解しないまま、節税という耳あたりの良い言葉だけで飛びついた結果生じるミスマッチです。
iDeCoは、適切な所得があり、60歳まで絶対に手をつけない余剰資金を運用する層にとっては、現在でも国内最強クラスの節税ツールです。しかし、手元資金が不安定な層や控除メリットが薄い層にとっては、資金拘束と手数料負担が重くのしかかるリスクの高い制度へと変貌します。
2026年以降も税制改正の議論は絶えず続きます。自身の雇用形態、家族構成、保有資産の流動性を冷静に見極め、「まずは新NISAで柔軟な資産形成を行い、余力と節税ニーズに応じてiDeCoを組み込む」という優先順位を崩さないことが、後悔しない資産形成の鉄則です。