外国為替市場において「1ドルは何円なのか」という問いは、海外旅行や輸入品の価格にとどまらず、ガソリン代や電気代、食料品といった私たちの日常生活の隅々にまで直結する極めて重要な指標です。2020年代前半に進行した記録的な円安局面を経て、2026年現在もドル円相場は日米双方の金融政策の綱引きを受け、ボラティリティの高い推移を続けています。
米連邦準備制度理事会(FRB)の利下げペースや日本銀行による金融正常化(利上げ)の行方、さらには財務省による為替介入の警戒ラインなど、相場を動かすファンダメンタルズは複雑に絡み合っています。本稿では、現在の為替相場の背景にある力学から、日米金利差の実効的な影響、家計への具体的な波及ルート、そして今後の市場動向を見極める実践的な判断基準までを網羅的に紐解きます。
【相場概況】一ドル日本円の現在レートとリアルタイムチャートの読み解き方
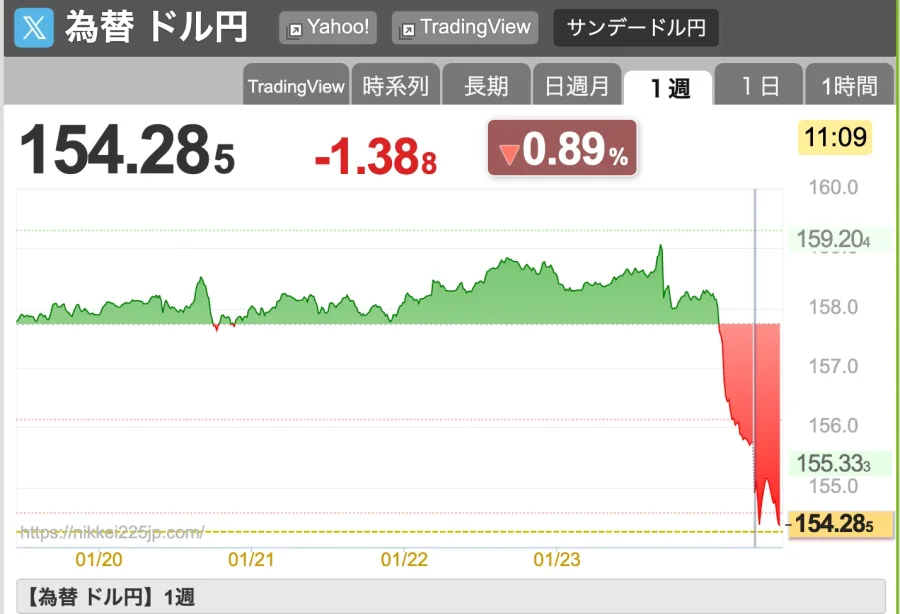
為替相場をチェックする際、多くの投資家や一般読者が目にするのは銀行の提示レートやポータルサイトのリアルタイム為替チャートです。しかし、画面上に表示される数字の背後にある「市場の構造」を正しく把握していなければ、目先の小幅な乱高下に惑わされることになります。
外国為替市場は株式市場のような単一の取引所が存在せず、世界中の金融機関が相対(あいたい)で取引を行うインターバンク市場で形成されています。リアルタイムチャートで確認すべき核心は、単なる現在のスポット価格だけでなく、短期移動平均線(25日・75日)と長期移動平均線(200日)の乖離率、そして直近の高値・安値を結ぶサポートライン・レジスタンスラインの攻防です。
特にニューヨーク市場のクローズ間際(日本時間早朝)や、ロンドン市場とニューヨーク市場が重なるプライムタイム(日本時間21時〜25時前後)には巨額の流動性が交錯し、1ドルあたりの価格が急激に動く傾向があります。レートの変動幅(ボラティリティ)を把握することは、外貨預金や積立投資、あるいは旅行両替のタイミングを計る上での基本動作となります。
【構造的要因】なぜ円安・ドル高が続くのか?日米金利差と政策路線の乖離を比較検証
為替レートを中長期的に決定づける最大の要因は、二国間の「名目金利差」および物価上昇率を加味した「実質金利差」にあります。日米の中央銀行が打ち出す金融政策のスタンスの違いが、為替レートの潮流を形成する主因であり続けています。
米国側では、米連邦準備制度理事会(FRB)がインフレ動向と雇用市場の減速バランスを精査しながら利下げサイクルを進行させているものの、米経済の底堅さからターミナルレート(利下げの着地点)はかつてのゼロ金利時代を大きく上回る水準にとどまっています。対する日本側は、日本銀行が長年続いた異次元緩和から脱却し、金融政策決定会合において段階的な利上げ路線を歩んでいるものの、依然として絶対的な金利水準では米国債の利回りが日本国債を大きく上回る構図が続いています。
以下の対照表は、為替相場に決定的な影響を及ぼす日米金融政策の主要論点と、市場への波及効果を整理したものです。
| 分析項目 | 米連邦準備制度理事会(FRB) | 日本銀行(日銀) | 為替相場(ドル円)への影響 |
|---|---|---|---|
| 政策金利の基本方向 | 高金利水準からの緩やかな利下げ局面 | マイナス金利解除後の段階的追加利上げ | 金利差縮小観測は「ドル売り・円買い」要因 |
| 金融政策の判断基準 | PCEデフレーター・非農業部門雇用者数 | 賃金と物価の好循環・サービス価格動向 | 日米指標のサプライズにより短期的な乱高下が発生 |
| 名目金利の絶対水準 | 3〜4%台のレンジで推移 | 0%台後半〜1%近傍への模索 | 依然としてキャリートレードの妙味が残りドルを下支え |
| 中央銀行の政策余地 | インフレ再燃リスクを警戒し慎重姿勢 | 景気への悪影響に配慮し利上げペースは漸進的 | 急速な縮小が進みにくく、極端な円高への転換を抑制 |
このように、理論上は「日米金利差の縮小=円高方向」への圧力が働く局面であっても、絶対的な利回り差が十分に埋まらない限り、ドル資産を手放して円資産へ回帰する動きは限定的となります。これが、市場関係者が「一方的な円高シフト」に慎重な見方を示す構造的な背景です。
【防衛ライン】財務省の為替介入基準と外国為替市場の心理的節目
ドル円が心理的な節目を突破して急激に円安へ傾斜した際、市場参加者が最も警戒するのが政府・財務省による外国為替平衡操作(為替介入)です。公式発表資料や過去の運用実態に照らし合わせると、当局は特定の「水準(絶対値)」そのものよりも、「変動のスピード(ボラティリティ)」と「投機的な動きの偏り」を重視して発動判断を下しています。
財務省幹部による口頭介入には明確なシグナルが存在します。「為替市場の動向を注視している」という初期段階から、「過度な変動にはあらゆる手段を排除せず適切に対応する」「明らかに投機的な動きがみられる」といった強い警告トーンへ移行した段階は、実弾介入の準備が整った合図と市場で認識されます。
介入が実施された場合、短時間で数円規模の急激なドル急落(円急騰)が発生しますが、過去のデータが示す通り、介入単独で為替の中長期トレンドを反転させることは極めて困難です。介入はあくまで相場の急激な傾斜を均す「時間稼ぎ」の性格が強く、最終的な水準形成は民間の需給バランスとマクロ経済環境に委ねられます。
【生活への直撃】円安・円高が家計と企業業績に与える具体的な影響
為替レートの変動は、国内経済の各セクターに対して正反対の影響をもたらす非対称性を持っています。とりわけ資源・エネルギーや食料の多くを輸入に依存する日本の経済構造において、過度な円安は生活コストの直接的な押し上げ要因となります。
家計部門においては、円安進行に伴い輸入原材料コストが上昇し、電気・都市ガス料金の改定や加工食品・外食価格への転嫁が連続的に生じます。加えて、iPhoneなどの電子機器や海外製ソフトウェアのサブスクリプション料金の改定も、実質的な可処分所得を圧迫する要因です。一方で、円高へシフトした局面では、輸入品価格の下落を通じて生活防衛につながる反面、輸出型大企業の業績下振れや株価の調整を通じて、賃上げ原資や冬・夏のボーナス支給額にブレーキがかかるリスクを孕んでいます。
企業部門においては、自動車や精密機械などのグローバル製造業が海外売上高の円換算益で恩恵を受ける一方、内需中心の小売業・中小サービス業は仕入れコストの急増に直面します。為替レートの上下動は単なる金融市場のトピックではなく、個人の購買力と雇用の安定性に直結する実体経済の基盤そのものです。
【実践的アプローチ】外貨計算ツールと情報を見極める判断基準
為替市場が刻一刻と変動する環境下で、個人が取るべき建設的なアプローチは、正確な計算ツールを活用したコスト管理と、ノイズに惑わされない情報選別です。
海外通販での決済や外貨資産のポートフォリオ管理においては、為替手数料(スプレッド)を加味した実質コストの把握が欠かせません。金融機関が提示するレートには通常、対顧客電信売相場(TTS:円から外貨へ)と対顧客電信買相場(TTB:外貨から円へ)の差額が存在します。計算ツールを利用する際は、仲値(TTM)だけでなく、「往復の手数料コストが何銭(何%)乗っているか」を正確に算定しなければ、表面的な為替差益が相殺されてしまうリスクがあります。
また、市場予想(コンセンサス)を読み解く際は、アナリストや金融機関の「目標レート」という単一の数字を盲信するのではなく、「どの前提条件(米CPIの低下、日銀の政策決定、原油価格の推移)が崩れたらシナリオが破綻するか」というリスクシナリオに焦点を当てることが、情報リテラシーを高めるための必須基準となります。
【一ドル日本円】に関するよくある質問(FAQ)
Q1:1ドル何円かを今すぐ簡単に計算するにはどうすればよいですか?
A1:各金融機関の公式ウェブサイトや為替計算アプリで「外貨両替シミュレーター」を利用するのが確実です。単に電卓で「ドル額 × 現在レート」を掛けるだけでなく、クレジットカード決済や銀行両替の場合は1ドルあたり数十銭から数円の手数料が上乗せされるため、実効レートで計算する必要があります。
Q2:日銀が利上げを行っても、すぐに急激な円高にならないのはなぜですか?
A2:日銀が利上げをしても日本の金利水準は依然として絶対的に低く、米国の高金利との間に依然として無視できない開きが存在するためです。また、輸入企業のドル買い需要(実需)や、新NISAなどを通じた海外株式への継続的な個人資金流出が円安圧力を下支えしている点も要因です。
Q3:個人が急激な為替変動リスクから資産を守る有効な対策はありますか?
A3:全資産を日本円預金だけに集中させず、グローバル株式インデックスや外貨建て資産などを一定比率保有する「通貨分散」が有効な基本戦略となります。これにより、円安局面では外貨建て資産の評価額が上昇して生活費の物価高を相殺し、円高局面では国内での購買力が回復するという相互補完のポートフォリオを構築できます。
まとめ:今後の市場動向と失敗しないための判断基準
一ドル日本円の為替水準は、日米の金融政策の行方、マクロ経済指標の発表、そして地政学的リスクが複雑に交錯する中で常に再評価されています。目先の「〇〇円突破」といった扇情的な見出しに振り回されることなく、日米の実質金利差と資本の需給動向という根本的なドライバーを冷静に見極める視点が不可欠です。
外貨投資や生活防衛に取り組む際は、一方的な円安継続や急激な円高回帰といった極端な単一シナリオに過度に依存せず、どのような相場展開であっても許容できるリスクの範囲内で資産と支出のバランスを整えることが、長期的に経済的平穏を保つための賢明な選択となります。 (出典: 一ドル日本円(Yahoo!ニュース))