ふるさと納税で全国の特産品を受け取った後、多くの人が忘れがちなのが「本当に税金から控除されているのか」という最終確認です。寄附を完了して返礼品が届くと、手続きがすべて完了したと錯覚しがちですが、実際には自治体側の処理漏れや申請不備によって、控除が適用されていないトラブルが毎年後を絶ちません。
特に会社員の場合、毎年5月から6月にかけて勤務先から配布される「住民税決定通知書(特別徴収税額通知書)」こそが、控除の成否を証明する唯一の公式書類です。本稿では、住民税決定通知書のどこを見れば正しい税額控除額が把握できるのか、ワンストップ特例制度と確定申告それぞれの照合手順、そして万が一控除されていない場合のリカバリー手順までを解説します。
【2026年最新】ふるさと納税の控除確認方法と住民税反映時期の全貌
ふるさと納税による税金控除が実際に反映されるスケジュールは、寄附を行った年の翌年です。寄附した瞬間に税金が安くなるわけではなく、住民税反映時期は寄附翌年の6月以降となります。
給与所得者(会社員や公務員)の場合、毎年5月中旬から6月にかけて、勤務先の経理担当部署から「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定・変更通知書(特別徴収税額通知書)」が手渡されます。個人事業主やフリーランスなど普通徴収対象者の手元には、6月上旬頃にお住まいの市区町村から納付書とともに通知書が郵送されます。
この通知書に記載されている税額控除額や寄附金税額控除の項目をチェックすることこそが、ふるさと納税確認方法の基本かつ確実な手段です。まずは手元に前年1年間のふるさと納税ポータルサイト履歴や、寄附先自治体から届いた寄附金受領証明書を準備し、寄附総額を算出することから始めます。
住民税決定通知書のどこを見る?「税額控除額」の正しい計算とチェック術
手元の住民税決定通知書を開いても、複雑な専門用語や数字が並んでおり、どこを見ればよいか迷うケースが少なくありません。確認手順は、申請時に「ワンストップ特例制度」を使ったのか、それとも「確定申告」を行ったのかによって大きく分かれます。
ワンストップ特例制度を利用した場合の確認手順
ワンストップ特例制度を利用した場合、所得税からの還付は発生せず、控除額の全額(寄附金額−2,000円)が住民税から一括して差し引かれます。
通知書の確認要点は以下の2箇所です。
- 「摘要」欄の確認:多くの自治体では、通知書下部の摘要欄に「寄附金税額控除額:市民税〇〇円、県民税〇〇円」といった内訳を印字しています。この合計額が「前年の寄附総額 − 2,000円」とほぼ同額であれば、正常に処理されています。
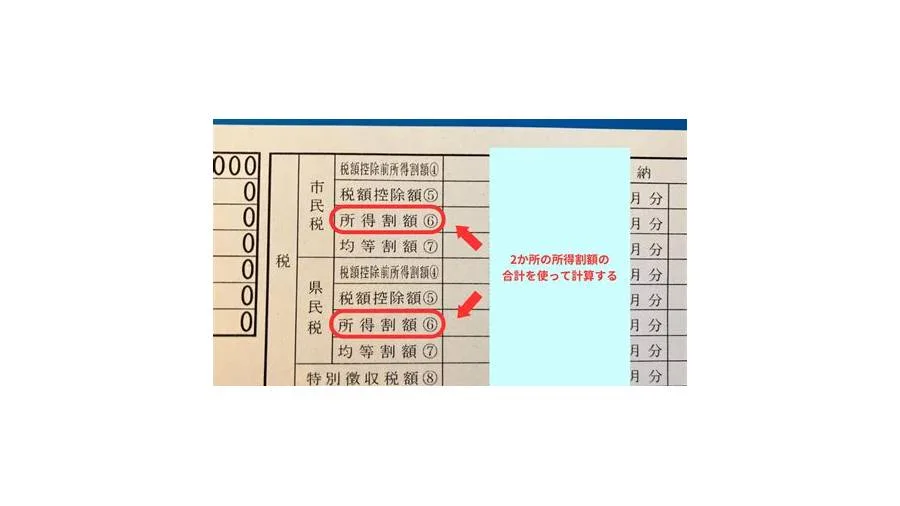
- 「税額控除額(⑤)」欄の確認:摘要欄に記載がない自治体の場合、税額計算欄の「税額控除額⑤(市町村分・道府県分)」の合算値を確認します。住宅ローン控除や配当控除がない場合、この税額控除額の合計から調整控除(通常は市民税・県民税合わせて1,500円〜2,500円程度)を引いた金額が、寄附控除額に該当します。
確定申告を行った場合の確認手順
確定申告を行った場合は、「所得税の還付」と「住民税の減額」の2段階に分かれて控除が実行されます。
- 所得税分:確定申告書の控えにある「寄附金控除」欄から計算され、申告後1〜2ヶ月程度で指定口座に還付金として振り込まれます(還付金等振込通知書で確認可能)。
- 住民税分:住民税決定通知書の税額控除額に反映されます。
- 照合の計算式:「所得税からの還付額 + 住民税決定通知書の寄附金税額控除額 = 寄附総額 − 2,000円」となっていれば、過不足なく満額控除されています。
【比較データ】ワンストップ特例と確定申告|控除確認フローの違い
両制度の確認手順や反映タイミング、注意すべきポイントを以下の比較表に整理しました。
| 項目 | ワンストップ特例制度 | 確定申告 | 編集部の見解・評価 |
|---|---|---|---|
| 控除の反映形態 | 住民税のみ(全額控除) | 所得税(還付)+ 住民税(控除) | ワンストップの方が通知書1枚で完結するため照合が容易 |
| 確認時期 | 寄附翌年の5月〜6月 | 所得税:3〜4月 / 住民税:5〜6月 | 確定申告組は所得税還付通知書の保管が必須 |
| 確認書類・ツール | 住民税決定通知書、自治体受付完了メール | 住民税決定通知書、確定申告等作成コーナー控え、マイナポータル | マイナポータル連携を使えばポータル横断の履歴確認がスムーズ |
| 見落としやすいリスク | 申請書の送付漏れ、引っ越し後の住所変更未届 | ワンストップ申請後に確定申告を行い、寄附控除の入力を忘れる事故 | 確定申告をするとワンストップが無効化される点は最大の落とし穴 |
【実態検証】「控除されていない?」SNSで溢れる悲鳴と自治体現場のリアル
6月の給与明細配布時期になると、SNSやQ&Aサイトには「住民税決定通知書を見たが、ふるさと納税分が引かれていない」「自己負担2,000円のはずが数万円損している」といった投稿が急増します。
税務窓口の担当者やFPへの取材で明らかになっているのは、「実際に控除されていないケース」と「控除されているのに見つけられないケース」が混在しているという現実です。
「控除されているのに見つけられない」典型例が、自治体による通知書フォーマットの差異です。全国の市区町村で様式が完全に統一されているわけではなく、摘要欄に丁寧な注記を印字する自治体がある一方で、税額控除額の欄に他の控除と一括合算して表示する自治体も存在します。特に住宅借入金等特別税額控除(住宅ローン控除)や配当控除を併用している場合、複数の控除が合算されてしまい、ぱっと見ただけではふるさと納税の金額が正確に判別できないケースが生じます。
控除されていない理由トップ5と今すぐできるリカバリー策
住民税控除確認を行い、実際に計算が合わない、あるいは全く反映されていない場合、以下の5つの原因が考えられます。
1. 確定申告時にふるさと納税の入力を忘れた(ワンストップ無効化)
最も件数が多いのがこのミスです。医療費控除や副業の申告、住宅ローン控除の初年度申告のために確定申告書を提出すると、それ以前に自治体へ提出していたワンストップ特例申請は法律上すべて無効になります。確定申告書の中で改めて全ての寄附金を記載・申告しなければ、控除は適用されません。
2. ワンストップ特例申請の期限遅れ・自治体受付完了の未確認
ワンストップ特例申請書の提出期限は、寄附翌年の1月10日(必着)です。期日に間に合わなかった場合や、添付書類(マイナンバーカードの写し等)の不備で自治体受付完了に至らなかった場合、特例は却下されます。各自治体やポータルサイトから届く「受付完了メール」を確認していないケースが目立ちます。
3. 寄附限度額を超過していた
年収や家族構成から導かれる控除上限額を超えて寄附を行っていた場合、上限を超えた部分は全額が自己負担となります。事前の控除限度額シミュレーションで試算した年収と、実際の給与所得控除後の年収に乖離があった場合に発生します。
4. 引っ越しによる住所不一致
寄附後に転居し、寄附先自治体へ「申告特例申請事項変更届出書」を提出しなかった場合、寄附情報が旧住所の自治体に通知され、現住所の自治体で控除が正しく反映されないトラブルが起こります。
5. 決済者名義と控除対象者の名義違い
夫の控除枠を使おうとして妻名義のクレジットカードで決済したなど、寄附者と決済名義人が異なる場合、税法上の寄附金控除として認められない場合があります。
【解決策】控除漏れを救済する「更正の請求」手順
万が一、控除漏れが判明しても諦める必要はありません。過去5年間の寄附であれば、税務署へ「更正の請求」または「還付申告」を行うことで、税金を取り戻すことが可能です。
- 手順:国税庁の「確定申告書等作成コーナー」にアクセスし、該当年度の更正の請求書を作成します。
- 必要書類:各自治体から発行された寄附金受領証明書、または国税庁指定のポータルサイトが発行する年間寄附額をまとめた「寄附金控除に関する証明書(XMLデータまたは書面)」。
- マイナポータルの活用:マイナポータルと連携していれば、ポータルサイトの履歴データを自動集記して即座にオンライン提出が完了します。
行動経済学で読み解く「手続きの盲点」とプロが示す判断基準
なぜ毎年これほど多くの人がふるさと納税の控除確認を怠り、控除漏れの放置に至ってしまうのでしょうか。行動経済学における「心理的完了効果」と「現状維持バイアス」が深く関係しています。
ふるさと納税は、返礼品が手元に届いた時点で読者の脳内に強い達成感と満足感(報酬)が生じます。この時点で心理的なタスク完了とみなしてしまい、数ヶ月後の住民税通知書の確認という「事務的で退屈な確認作業」への関心が極端に低下する構造が存在します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ふるさと納税を安全に使いこなすためには、自身の管理能力やライフスタイルに応じた方法を選択が必要です。
- ワンストップ特例が向いている人:
- 年間の寄附先が5自治体以内の給与所得者
- 医療費控除や副業の確定申告を行う予定が一切ない人
- マイナンバーカードを保有し、オンラインワンストップ申請を寄附直後に即時完了できる人
- 最初から確定申告を選択すべき人(慎重派):
- 年間6自治体以上に寄附を行う人
- 医療費控除、住宅ローン初年度控除、株式の損益通算などを行う予定がある人
- マイナポータル連携を活用し、年1回まとめてデジタル完結で税額管理したい人
【ふるさと 納税 確認 方法】に関するよくある質問(FAQ)
Q1:住民税決定通知書の摘要欄にふるさと納税の記載が一切ありません。控除されていないのでしょうか?
A1:記載がないからといって控除されていないとは限りません。自治体によっては摘要欄を使わず、「税額控除額」欄に一括合算して記載する運用をとっています。前年の税額控除額と比較して増額されているか、またはお住まいの市区町村の税務窓口(市民税課など)に「ふるさと納税の寄附金税額控除が適用されているか」を電話で問い合わせると、個人の税額データから即座に確認してもらえます。
Q2:確定申告をしたのですが、住民税決定通知書の控除額が寄附額より大幅に少ないです。なぜですか?
A2:確定申告を行った場合、控除の一部は「所得税の還付」としてすでに指定口座へ振り込まれているためです。住民税決定通知書に記載されているのは「住民税分」のみとなります。手元の確定申告書控えにある所得税の寄附金控除額と、住民税の控除額を合算して「寄附総額 − 2,000円」になっているかを確認してください。
Q3:前年分のワンストップ申請を忘れていました。今からでも住民税の減額は間に合いますか?
A3:今からでも確定申告(還付申告)を行えば全額取り戻せます。管轄の税務署へ前年分の寄附金受領証明書を添えて確定申告書を提出してください。申告から約1〜2ヶ月後に所得税分が還付され、住民税分は自治体側で税額の再計算(税額変更通知書が後日届く)が行われ、給料から天引きされる住民税が減額調整されます。
まとめ:年1回の住民税控除確認で確実に恩恵を受け取るために
ふるさと納税は、正しく控除されて初めて実質2,000円の負担で地域を応援し、返礼品を受け取れる制度です。寄附をして返礼品を受け取っただけで満足せず、毎年5〜6月に手元へ届く特別徴収税額通知書に目を通す習慣をつけることが、確実な家計防衛につながります。
万が一記載漏れや計算の不一致があった場合でも、焦る必要はありません。受領証明書やポータルサイトの履歴を手元に揃え、税務署への確定申告や自治体窓口への問い合わせを行うことで、過去5年間まで遡って正当な権利を回復できます。年に一度の給与明細確認をルーティン化し、制度の恩恵を余すことなく享受してください。