資産運用やニュースの経済面で頻繁に目にする「デリバティブ取引」。日経平均先物やFX、あるいは仕組み債の話題などで単語は知っていても、「数学的に難解なプロ向けの取引」「危険なギャンブル」といった漠然としたイメージを抱いている方は少なくありません。
デリバティブ(金融派生商品)は、適切に活用すれば価格変動リスクを抑える強力な盾となり、使い方を誤れば元本を上回る損失を生む諸刃の剣です。本記事では、金融派生商品の仕組みや代表的な取引(先物・オプション・スワップ)、歴史的背景から法規制、初心者が知るべきリスク管理の鉄則まで、専門用語をかみ砕いて客観的な視点から解き明かします。
【基礎から整理】デリバティブ取引とは何か?仕組みを初心者向けに解説
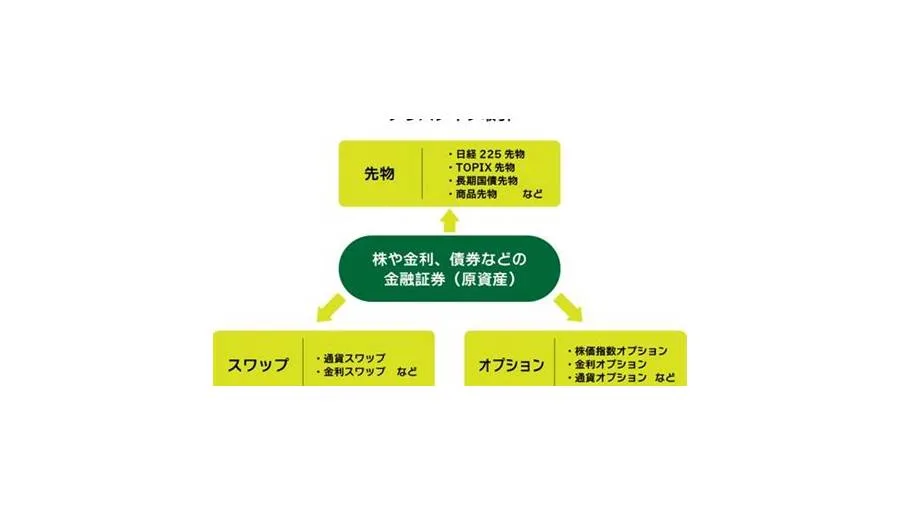
デリバティブ(Derivative)という言葉は、英語の「派生する(derive)」に由来します。金融の世界では、株式、債券、為替、金や原油などのコモディティ(商品)、金利といった「原資産(元になる金融商品)」から派生して作られた新たな契約取引を指し、日本語では金融派生商品と呼びます。
デリバティブの基礎知識として初心者がまず押さえるべき本質は、「現物そのものを今すぐ売買するのではなく、将来の価格や条件をあらかじめ契約しておく取引」であるという点です。
例えば、私たちが普段行う現物株取引では、1株2,000円の株式を購入する場合、2,000円の現金を支払って株券(所有権)を手に入れます。一方で、デリバティブ取引の場合は「3カ月後に1株2,000円で買い取る契約」を結ぶ形をとります。このとき、取引開始時点で全額を支払う必要はなく、一定の証拠金(担保)を預け入れるだけで数倍から数十倍の取引が可能になります。
このデリバティブ取引の基本的な仕組みによって、投資家は「手元資金以上の取引を行って大きなリターンを狙う(投機目的)」ことや、「将来の価格下落による損失をあらかじめ相殺する(リスクヘッジ目的)」ことが可能になります。
【全種類を比較】先物・オプション・スワップの違いと具体例
一口にデリバティブといっても、その契約形態によって性質は大きく異なります。市場で取引されるデリバティブは、主に以下の3種類と派生形態に分類されます。
| 取引種類 | 契約の性質・詳細 | 損益の特徴 | 主な利用目的・具体例 |
|---|---|---|---|
| 先物取引 | 将来の特定期日に、事前に決めた価格で売買することを約束する「義務」の契約。期日が来たら必ず決済する。 | 利益・損失ともに限定なし(無限大)。原資産の価格変動がダイレクトに反映される。 | 日経225先物、金先物、原油先物など。価格下落ヘッジや短期投機。 |
| オプション取引 | 将来の特定期日に、事前に決めた価格で売買できる「権利」を取引する。買い手は権利行使を放棄できる。 | 【買い手】損失はプレミアム(手数料)限定、利益は無限大。 【売り手】利益はプレミアム限定、損失は無限大。 |
コール(買う権利)・プット(売る権利)。相場の急変保険、ボラティリティ投資。 |
| スワップ取引 | 将来発生する将来のキャッシュフロー(金利や通貨など)を一定期間交換し合う契約。 | 交換するキャッシュフローの差額のみを決済。相対取引(OTC)が中心。 | 金利スワップ(固定金利と変動金利の交換)、通貨スワップ。企業の調達コスト安定化。 |
| クレジット・デリバティブ | 企業の倒産や債務不履行といった「信用リスク」を切り離して売買する取引。 | 信用イベント(デフォルト等)が発生した際に補償金を受け取る非対称な損益。 | CDS(クレジット・デフォルト・スワップ)。金融機関の信用リスク分散。 |
先物取引とオプション取引の決定的な違い
初心者が最も混同しやすいのが「先物」と「オプション」の差です。その本質的な違いは「契約を履行する義務があるか、それとも権利を行使するか自由に選べるか」にあります。
先物取引は「約束」であるため、期日が来た際にどんなに損失が出ていても決済する義務があります。対してオプション取引は「権利」の売買であるため、相場が予想と逆に動いた場合、買い手は「権利を放棄」して取引を取りやめることができます。このとき、買い手が被る損失は最初に支払った権利代金(プレミアム)のみに限定されます。
スワップ取引の具体例とCDSの役割
スワップ取引の典型的な具体例が「金利スワップ」です。例えば、変動金利で10億円を借り入れている企業A社が、将来の金利上昇を恐れて「変動金利を支払い、固定金利を受け取る」スワップ契約を金融機関と結びます。これにより、金利が上昇しても実質的に支払いを固定化でき、経営の安定化を図ることができます。
また、クレジットデリバティブの代表格であるCDS(クレジット・デフォルト・スワップ)は、債券の「保険」のような商品です。保有する社債の発行元が破綻した際に損失を穴埋めしてもらう権利を得る代わりに、定期的な手数料を支払います。2008年のリーマンショックでは、住宅ローン債権に紐づくCDSが複雑に絡み合い、金融危機の震源地となったことで世界的な注目を集めました。
デリバティブ取引の歴史と経緯|なぜ人類は金融派生商品を生み出したのか
デリバティブ取引は、近年の金融工学が生み出した新しい仕組みと思われがちですが、その歴史的経緯を辿ると古代から近世にかけての生活の知恵に根ざしています。
記録上、最古のオプション取引とされるのは、古代ギリシャの哲学者タレスのエピソードです。彼は天文学の知識から翌年のオリーブの豊作を予見し、オフシーズン中に周辺のオリーブ圧搾機を独占使用できる権利を少額で予約しました。収穫期に大豊作となると圧搾機の需要が跳ね上がり、タレスはその使用権を高値で貸し出して莫大な富を得たと伝えられています。
近代的な世界初の組織的な先物市場を創設したのは、実は日本の江戸時代です。1730年(享保15年)、大坂の「堂島米会所」において幕府公認のもと始まった「帳合米(ちょうあいまい)取引」こそが、現在の先物取引の原点です。
当時、米の価格は天候や収穫量によって激しく乱高下していました。米を年貢として徴収し売却していた大名や米商人は、将来の暴落による財政破綻を防ぐため、「収穫前にあらかじめ価格を取り決めて売買する契約」を編み出しました。つまり、デリバティブの本来の目的は危険な投機ではなく、将来の不確実性から身を守る「ヘッジ取引」だったのです。
【実態検証】メリットとハイリスクの真相|レバレッジ効果がもたらす光と影
デリバティブ取引が現代の金融市場で巨大な規模を誇る理由は、現物取引にはない圧倒的なメリットが存在するからです。しかし、その長所はそのまま致命的なデメリットと表裏一体の関係にあります。
デリバティブ取引の最大のメリットは以下の3点です。
- 下落相場でも利益を狙える(売りからの取引):現物資産を保有していなくても「売り建て(ショート)」から取引を開始できるため、景気後退局面でも利益を追求できる。
- リスクヘッジの柔軟性:保有している現物株を売却することなく、先物を売ることで下落リスクを相殺できる。
- レバレッジ効果による資本効率の向上:少額の証拠金を預けることで、その数倍から数十倍(国内FXなら最大25倍、商品先物なら10〜30倍程度)の取引が可能。
レバレッジ効果が引き起こす構造的リスクと「追証」の恐怖
金融市場において多くの個人投資家が直面する最大の罠が、レバレッジ効果に伴う想定外の損失拡大です。
例えば、自己資金100万円でレバレッジ10倍(1,000万円分)の先物買い建てを行ったとします。原資産の価格が10%上昇すれば資産は一気に200万円(+100%)になりますが、逆にわずか10%下落しただけで手元の100万円は全額消失します。
さらに相場が急激に窓を開けて暴落した場合、強制ロスカットが間に合わず、元本を失うだけでなく「追証(追加証拠金)」として借金を背負う事態に発展します。ネット掲示板やSNSでは「小資金を一気に増やそうとして過剰なポジションを取り、一晩の指標発表で退場した」という悲劇的な報告が後を絶ちません。
金融商品取引法によるデリバティブ規制と一般に知られていない盲点
デリバティブ取引はハイリスクな性質を持つため、日本では金融商品取引法(金商法)をはじめとする法制度によって厳格な規制が敷かれています。
証券会社などの金融商品取引業者は、顧客に対して以下の義務を負っています。
- 適合性の原則:顧客の知識、経験、財産の状況、取引目的に照らし、不適当な取引を勧誘してはならない。
- 契約締結前交付書面の提示と説明義務:元本超過損が生じるリスクや取引の仕組みについて事前に十分な説明を行う義務。
- 証拠金規制とロスカットルールの義務化:過度なレバレッジを防ぐため、個人向け取引における最低証拠金率や強制ロスカットの整備。
「デリバティブ=悪」という偏見の誤りと実社会での役割
一般の個人投資家の間では「デリバティブは金融機関が手数料を巻き上げるための投機ツールだ」という極端な言説も見受けられます。しかし、これは市場構造の一面しか捉えていません。
実際には、公的年金を運用するGPIF(年金積立金管理運用独立行政法人)や機関投資家も、ポートフォリオのリバランスや為替変動リスクを抑えるために日常的にデリバティブを活用しています。また、輸出入企業が為替予約によって為替レートを確定させたり、航空会社が原油スワップによって燃料費の急騰を防いだりするなど、現代の産業・実体経済の安定を支えるインフラとして機能しているのが隠された真実です。
【プロの結論】行動ファイナンスから見る失敗の本質と向いている人の判断基準
なぜ多くの個人投資家は、デリバティブ取引で失敗してしまうのでしょうか。行動経済学における「プロスペクト理論」は、その心理的メカニズムを明確に説明しています。
人間は「利益を得る喜び」よりも「損失を被る痛み」を約2倍から2.5倍強く感じる性質(損失回避バイアス)を持っています。現物株であれば「塩漬けにして回復を待つ」という選択肢が取れる場合もありますが、期限がありレバレッジがかかるデリバティブにおいて損失を先送りにすることは、証拠金の枯渇と破滅的なロスカットを意味します。損失を確定させたくないという本能的な心理が、致命傷を招く構造になっているのです。
デリバティブ取引に向いている人・慎重になるべき人の条件
自己防衛のため、ご自身が以下のどちらに当てはまるかを冷静に見極める必要があります。
【向いている人・活用を検討できる人】
- トレードごとに「許容損失額(例:資金の2%以内)」をあらかじめ数値化し、逆指値注文などで機械的に損切りを実行できる規律性を持つ人。
- 現物資産(株式ポートフォリオ等)を長期保有しており、市場急落時のヘッジ手段として先物やオプションを限定的に使いたい人。
- 日々の市場ボラティリティや経済指標の発表スケジュールを正確に追跡できる人。
【おすすめできない人・利用を避けるべき人】
- 「少額資金から一発逆転で資産を10倍にしたい」という射幸心からレバレッジを限界までかけようとする人。
- 相場が逆行した際に「戻るはずだ」と根拠なくポジションを持ち続け、損切りを先延ばしにしてしまう人。
- 余剰資金ではなく、生活費や近い将来に使う予定のある資金で投資を行っている人。
【デリバティブ 取引 と は】に関するよくある質問(FAQ)
Q1:投資初心者がいきなりデリバティブ取引を始めるのは危険ですか?
A1:極めて危険です。現物取引(現物株や投資信託)で相場の値動きや基本的な損益管理の感覚を掴んでいない初心者が、最初からレバレッジのかかる先物やCFD、オプション取引に手を出すと、短期間で証拠金を全額失うリスクがあります。まずは現物投資から始め、リスク管理の知識が十分に身についてから検討するのが原則です。
Q2:新NISA(少額投資非課税制度)の口座でデリバティブ取引はできますか?
A2:できません。新NISAの成長投資枠およびつみたて投資枠では、長期・積立・分散投資による安定的な資産形成を目的としているため、先物取引やオプション取引、FXなどのデリバティブ商品は対象外となっています。レバレッジを効かせた取引を行う場合は、課税口座(特定口座または一般口座)を利用する必要があります。
Q3:オプション取引の「買い」と「売り」でリスクの大きさはどう違いますか?
A3:非対称なリスク構造になっています。オプションの「買い手」は、損失が最初に支払ったプレミアム(権利代金)に限定され、利益は相場の変動次第で無限大になります。一方、「売り手」はプレミアムを受け取れるものの、相場が急激に不利な方向へ動いた場合、理論上は青天井(無限大)の損失を背負うことになります。初心者がオプションの売りから入るのは厳禁とされています。
まとめ:リスクと構造を正しく理解し金融リテラシーを高める
デリバティブ取引は、決して無謀なギャンブルのための道具ではなく、適切に使えば資産を守り、資本効率を高めるための高度な金融テクノロジーです。
しかし、その高い自由度とレバレッジ効果は、規律なき投資家にとっては資産を一瞬で失う罠へと姿を変えます。大切なのは、「どのような原資産から派生しているのか」「義務なのか権利なのか」「最悪のシナリオで損失はいくらになるのか」を完璧に把握することです。仕組みとリスクを深く理解し、自身の資金力とメンタルに見合った健全な投資判断を行ってください。