個人事業主やフリーランスにとって、確定申告における最大の節税武器となるのが「青色申告」です。特に税制上のメリットが大きい最大65万円の青色申告特別控除は、所得税だけでなく住民税や国民健康保険料の圧縮にも直結するため、事業規模を問わず確実に獲得したい制度といえます。
しかし、帳簿付けのルールや書類作成のハードルは決して低くありません。わずかな記載ミスやルールの誤認によって、本来受けられるはずだった65万円控除が10万円控除へと格下げされてしまうケースが現場では後を絶ちません。2026年の確定申告実務に完全準拠し、青色申告決算書の正確な作成手順と、税務調査でも指摘されない堅牢な記帳ノウハウを徹底的に解き明かします。
【2026年税制対応】青色申告決算書の基本構造と最大65万円控除の必須要件
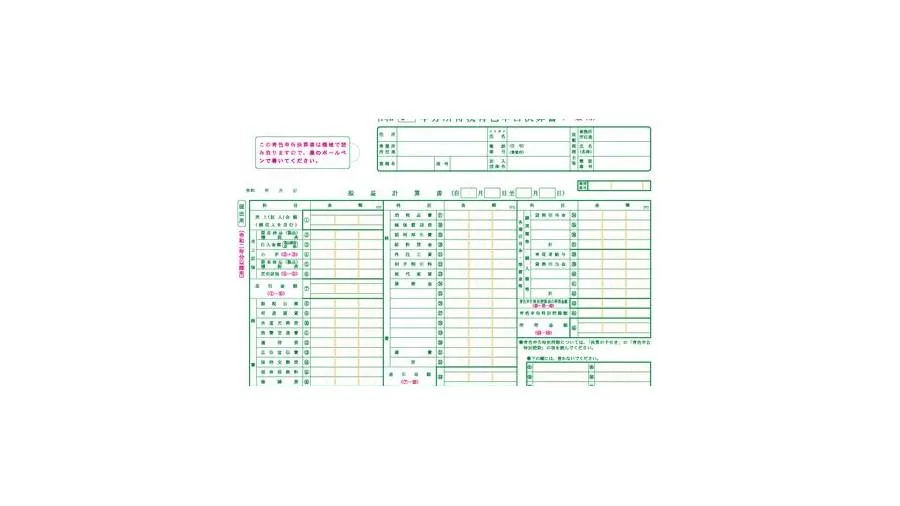
青色申告を行う事業者が提出する「青色申告決算書」は、事業年度における経営成績と財政状態を国税庁へ報告するための法定書類です。書類は大きく分けて4ページで構成されており、1〜3面が損益計算書とその詳細内訳、4面が貸借対照表となっています。
まず押さえるべきは、事業形態に応じた様式の選択です。一般的な事業所得(物販、ITフリーランス、飲食、各種サービス業など)を得ている場合は「青色申告決算書 一般用」を使用します。一方でアパート経営や賃貸マンション運営などによる不動産所得を申告する場合は「不動産所得用決算書」、農業を営む場合は「農業所得用決算書」と、それぞれ専用のフォーマットが用意されています。
最大65万円の特別控除を勝ち取るためには、国税庁が定める厳格な65万円特別控除の要件をすべて満たさなければなりません。
- 正規の簿記の原則(複式簿記)による記帳:単式簿記(簡易帳簿)では10万円控除に限定されます。
- 損益計算書および貸借対照表の添付:決算書4面まで漏れなく作成し、貸借対照表で資産・負債の状況を開示する必要があります。
- e-Taxによる電子申告、または優良な電子帳簿保存:紙で税務署窓口や郵送で提出した場合、控除額は55万円に減額されます。65万円を適用するにはe-Tax電子申告手順に沿った送信が実質的な必須条件です。
- 提出期限の厳守:法定提出期限(原則3月15日)を1日でも過ぎると、その年の特別控除は一律10万円に強制引き下げとなります。
- 事前の届出:青色申告を行う年の3月15日まで(その年1月16日以降に新規開業した場合は開業から2か月以内)に「青色申告承認申請書」を税務署へ提出していることが大前提です。
損益計算書(1〜3面)の書き方徹底攻略|売上・減価償却費・家事按分の実務
決算書の第1面から第3面を占める損益計算書は、1年間の「売上(収入金額)」から「売上原価」および「必要経費」を差し引き、最終的な事業所得を算出する書類です。正確な青色申告決算書 書き方をマスターする上で、現場で特に精査される主要項目を解説します。
第1面(損益計算書本体)には各勘定科目の年間合計額を転記しますが、実務上の最重要要点は第2面・第3面の内訳詳細と完全に一致させることです。
家事按分の計算と客観的エビデンスの確保
自宅兼事務所で働くフリーランスや個人事業主にとって、経費計上の生命線となるのが家事按分の計算です。家賃、電気代、インターネット回線費用、車両関連費など、プライベートと事業の双用となる支出を経費にする際は、「事業に使用している合理的な割合」を算定しなければなりません。
税務調査の現場で問われるのは「明確な測定基準」です。家賃であれば「専有面積のうち作業スペースが占める面積比率」、電気代であれば「作業部屋の面積比率×稼働時間」、通信費であれば「業務で使用する日数や時間割合」など、第三者に論理的に説明できる按分根拠を帳簿やメモに残しておく必要があります。一律に「すべて50%」と適当に按分していると、税務署からの是正対象となる典型例です。
減価償却費の計算方法と特例の活用
パソコン、什器備品、車両など、10万円以上の資産を購入した場合は、一括で経費計上できず、耐用年数に応じて費用化する減価償却費の計算方法(定額法が原則)を用います。決算書第3面の「減価償却費の計算」欄には、取得価額、耐用年数、本年分の償却額、期末残高を1点ずつ明記します。
青色申告者だけの極めて有利な特典として「少額減価償却資産の特例」が存在します。取得価額が30万円未満の減価償却資産について、年間合計300万円を上限として購入した年の経費として全額一括計上(即時償却)が可能です。第3面の摘要欄に「措法28条の2」と記載することで適用を受けられます。
専従者給与の内訳と適用条件
生計を一にする配偶者や親族へ支払った給与を経費化できる「青色事業専従者給与」は、節税効果が非常に高い項目です。第2面の「専従者給与の内訳」に氏名、続柄、従事月数、給与額を記載します。
ただし、事前に「青色事業専従者給与に関する届出書」を税務署に提出している金額の範囲内であること、専従者が年間6か月以上(事業に従事できる期間の2分の1以上)専らその事業に従事していること、職務内容に対して給与額が世間相場から著しく高額でないことが厳格に求められます。
【データ比較】控除額別(65万・55万・10万)の要件・難易度と税負担シミュレーション
青色申告および白色申告の控除区分ごとに、記帳の難易度や必要書類、最終的な税負担軽減効果を比較検証します。年間の課税所得が400万円の個人事業主をモデルケースとして試算した客観データです。
| 項目・区分 | 65万円特別控除 | 55万円特別控除 | 10万円特別控除 / 白色 |
|---|---|---|---|
| 記帳方式 | 複式簿記(貸借一致) | 複式簿記(貸借一致) | 簡易帳簿(単式簿記) |
| 提出書類 | 損益計算書 + 貸借対照表 | 損益計算書 + 貸借対照表 | 損益計算書(白色は収支内訳書) |
| 提出方式 | e-Tax電子申告(推奨) | 紙(窓口・郵送)提出 | 電子 / 紙 いずれも可 |
| 所得税+住民税の軽減額(所得400万目安) | 約19.5万円軽減 | 約16.5万円軽減 | 約3.0万円軽減(白色は0円) |
| 国民健康保険料の追加圧縮効果 | 約6.5万円軽減 | 約5.5万円軽減 | 約1.0万円軽減(白色は0円) |
| 編集部の見解・評価 | 実質26万円超の節税。クラウド会計導入コストを遥かに上回るメリット。 | e-Taxの環境がない場合の次善策だが、10万円の差は大きいため電子化を推奨。 | 白色申告でも帳簿保存が義務化された現在、10万控除や白色を選ぶ経済的合理性は極めて低い。 |
【実態検証】税務署が厳しくチェックする盲点と現場で多発する記載ミス
SNSや税理士の相談現場で毎年数多く報告される「決算書の不備」について、現場目線での実態を調査しました。多くの事業者が「会計ソフトに入力したから大丈夫」と過信し、基本的な検算を怠ったまま申告書を提出してしまう実態が浮き彫りになっています。
特に国税庁確定申告書等作成コーナーや各種クラウドソフトを利用する際に、初心者が陥りやすい致命的なエラーパターンを整理します。
1. 預金残高・売掛金残高と実際の通帳・請求書のズレ
貸借対照表の12月31日時点における「普通預金」残高が、実際の銀行通帳の期末残高と1円でもズレている場合、記帳漏れや二重計上が生じている決定的な証拠となります。同様に、12月に納品・請求し入金が翌年1月以降になる売上は、当期の「売掛金」として計上しなければ「期ズレ(売上の計上漏れ)」として税務調査で最も厳しく追及されます。
2. 元入金(もといれきん)の計算ロジック誤認
個人事業主特有の資本金概念である「元入金」は、法人の資本金とは異なり毎年変動します。期首の元入金は、以下の計算式で厳密に算出されます。
【当期首の元入金 = 前期末の元入金 + 前期末の青色申告特別控除前所得 + 前期末の事業主借 - 前期末の事業主貸】
会計ソフトを利用している場合は自動更新されますが、途中で手動修正を加えたり期首残高の設定を誤ると、貸借対照表の左右バランスが崩れ、税務署からの確認連絡が入る引き金となります。
3. プライベート支出と事業資金の混同(事業主貸・事業主借)
個人事業主の決算書で金額が膨らみがちなのが「事業主貸」と「事業主借」です。事業用口座から生活費を引き出した場合は事業主貸、個人の私費から事業用備品を購入した場合は事業主借として処理します。これらが適切な仕訳ルールに則っていないと、売上除外や個人的な費用の不正混入を疑われる要因になります。
貸借対照表(4面)の作成手順と複式簿記の記帳ルールを完全攻略
青色申告決算書の最難関とされるのが第4面、貸借対照表の作成です。貸借対照表は、12月31日時点での「事業が持っている財産(資産の部)」と「将来支払うべき義務(負債・資本の部)」を対比させた財政状態の通信簿です。
複式簿記の記帳ルールでは、すべての取引を「借方(左側)」と「貸方(右側)」の2面から捉えます。例えば、「事業用パソコン15万円を普通預金から支払った」場合、仕訳は以下のようになります。
(借方)工具器具備品 150,000円 /(貸方)普通預金 150,000円
この複式簿記の原則を積み上げた結果、貸借対照表の左側(資産の部合計)と右側(負債・資本の部合計)の金額は「必ず完全に一致」します。一致しない場合は、どこかに記帳ミスや未払金・売掛金の未入力が存在します。
貸借対照表を作成する際の実務ステップは以下の通りです。
- 期首残高の確認:1月1日時点の現金、預金、売掛金、固定資産、借入金、元入金を入力する(前年度の期末残高をそのまま繰り越す)。
- 期中取引の全件入力:通帳明細、クレジットカード明細、領収書から漏れなく仕訳を計上する。
- 決算整理仕訳の実施:棚卸資産(期末在庫)の振替、減価償却費の計上、家事按分の振替(事業主貸へ振替)を行う。
- 期末残高の照合:12月31日時点の通帳残高、売掛金一覧表、買掛金一覧表と貸借対照表の数値を突き合わせる。
【プロの結論】青色申告で成功する人・白色申告に留まるべき人の判断基準
事業主の所得規模やリテラシーに応じて、青色申告(65万円控除)を目指すべきか、あるいは白色申告に留まるべきかの明確な判断基準を提示します。
青色申告(65万円控除)を絶対に進めるべき人
- 事業所得(売上-経費)が年間100万円以上ある事業者:控除による税金・社会保険料の削減効果が年間数万〜数十万円規模に達し、会計ソフトの利用料(年間1〜3万円程度)を容易に回収できるためです。
- 家族に給与を支払って節税したい人:青色事業専従者給与の全額経費化は青色申告のみの特権です。
- 赤字を翌年以降に繰り越したい人:事業が赤字になった場合、青色申告であれば最長3年間の損失繰越(純損失の繰越し)が可能となり、翌年以降の黒字から赤字分を差し引いて節税できます。
- クラウド会計ソフトを導入できる環境がある人:銀行口座やクレジットカードの明細を自動連携できるため、複式簿記の専門知識がなくても65万円控除の要件を無理なくクリアできます。
慎重に検討するか、白色申告を維持してもよい人
- 副業で事業所得が極めて少額(年間数十万円未満)の人:控除による実質的な節税メリットが少なく、帳簿管理の工数負荷が上回る可能性があります(ただし雑所得ではなく事業所得として認められることが前提)。
- 帳簿付けに一切の時間を割けず、ITツールも使わない人:期限後申告になってしまえば結局10万円控除に落とされるため、無理に複式簿記に挑むリスクを避ける判断もあり得ます。
青色申告決算書の提出期限と添付書類・e-Tax電子申告の実務手順
決算書と確定申告書が完成したら、いよいよ税務署への提出フェーズへ移ります。確実に65万円控除を受けるための提出期限と添付書類、およびe-Taxの手順を確認します。
提出期限は、毎年2月16日から3月15日(土日の場合は翌平日)までです。65万円控除を狙う場合の基本フローは以下の通りです。
- マイナンバーカードと読取対応スマホ(またはICカードリーダー)の準備:e-Taxの本人確認に必須となります。
- データの作成と送信:クラウド会計ソフトからe-Tax連携機能を使って直接送信するか、国税庁の確定申告書等作成コーナーに決算書データを読み込ませて送信します。
- 受信通知(メール詳細)の保管:送信完了後にe-Taxメッセージボックスに届く「受信通知」は、期日内に電子申告を完了した決定的な証拠書類となるため、PDF形式で確実に保存してください。
なお、青色申告決算書や確定申告書Bに添付する書類として、マイナンバー確認書類や各種控除証明書(国民年金控除証明書、生命保険料控除証明書など)が必要ですが、e-Taxを利用する場合は証明書の内容を入力・送信することで、多くの書類で原本の提出・提示が省略可能となっています(ただし税務署からの提示要請に備え、自宅で5年間の保存義務があります)。領収書や請求書、総勘定元帳などの帳簿書類も提出は不要ですが、原則7年間の保存が法律で義務付けられています。
【青色 申告 決算 書】に関するよくある質問(FAQ)
Q1:提出期限である3月15日を1日でも過ぎてしまった場合、どうなりますか?
A1:提出期限を過ぎてから申告(期限後申告)を行った場合、どんなに完璧な複式簿記と貸借対照表を作成していても、その年の青色申告特別控除は最大10万円に自動的に減額されます。また、2年連続で期限後申告を行うと、青色申告の承認そのものが税務署から取り消される重大なペナルティがあるため、期日厳守は絶対条件です。
Q2:自宅兼事務所の家事按分比率は、最大何%まで認められますか?
A2:税法上に「上限〇%」といった画一的な規定はありません。重要なのは「事業に直接必要であった割合」を客観的に証明できるか否かです。一般的には、専用の仕事部屋がある場合は面積比で30〜50%程度が目安とされますが、業務の実態に合わせて合理的な計算根拠(図面での面積計算や稼働時間記録)を用意していれば、より高い比率での計上も認められます。
Q3:貸借対照表の資産合計と負債・資本合計の金額が合いません。何が原因ですか?
A3:原因の9割以上は「期首残高の設定誤り」「現金・預金残高の入力漏れ」「決算整理(減価償却費や期末在庫の振替)の未処理」のいずれかです。特に手書きや表計算ソフトで自作している場合に頻発します。クラウド会計ソフトを利用し、銀行口座の自動同期と仕訳チェック機能を活用することで、貸借の不一致は劇的に防ぐことができます。
Q4:国税庁の確定申告書等作成コーナーだけで青色申告決算書と貸借対照表を作れますか?
A4:作成自体は可能です。ただし、国税庁のシステムは「日々の取引から自動で仕訳帳や総勘定元帳を生成する機能」を持っていません。そのため、事前に手元で複式簿記による帳簿付けと集計を完了させておき、各科目の最終残高だけを入力する必要があります。日々の仕訳管理から決算書作成までを一元化したい場合は、市販のクラウド会計ソフトを利用するのが最も安全で効率的です。
まとめ:ミスのない青色申告決算書作成で確実な節税を実現するために
青色申告決算書は、単なる納税のための提出物にとどまりません。1年間のビジネスの収益構造と資金繰りの健全性を可視化し、事業主自身が経営状態を正確に把握するための最も信頼性の高い財務諸表です。
最大65万円の特別控除を確実に享受するための鉄則は、「事前の青色申告承認申請」「日々の複式簿記による記帳」「客観的な家事按分・減価償却の処理」「e-Taxによる期限内送信」の4点に集約されます。現代のクラウド会計ツールや電子申告インフラをフル活用し、ルールに則った正確な決算書を作成して、強固な事業基盤と最大限の節税メリットを手に入れてください。